


Preços do Açúcar Superam o S&P 500 em 2026: O Bull Market do Açúcar Pode Continuar?


Podcast IA


Os preços do açúcar acumulam alta superior a 22% em 2026, impulsionados pela perspectiva de aperto no balanço global para a safra 2026/27. A quebra de safra na Europa, a queda na produção do Brasil e os riscos climáticos associados ao fenômeno El Niño na Índia e na Tailândia ameaçam comprimir ainda mais a oferta internacional. Enquanto instituições estimam déficits globais entre 262 mil e 3,2 milhões de toneladas, a sustentabilidade da tendência de alta dependerá da intensidade dos impactos climáticos e da resposta produtiva dos principais países exportadores nos próximos meses.

TradingKey - Desde 2026, o açúcar tem sido um dos destaques no mercado de commodities. Até 30 de setembro, os preços do açúcar no mercado à vista acumulam alta de mais de 22% no ano, superando significativamente o avanço de cerca de 12% do índice S&P 500 no mesmo período. Em agosto, em particular, os preços do açúcar dispararam 22,9% em um único mês, registrando um de seus melhores desempenhos mensais desde outubro de 2010.
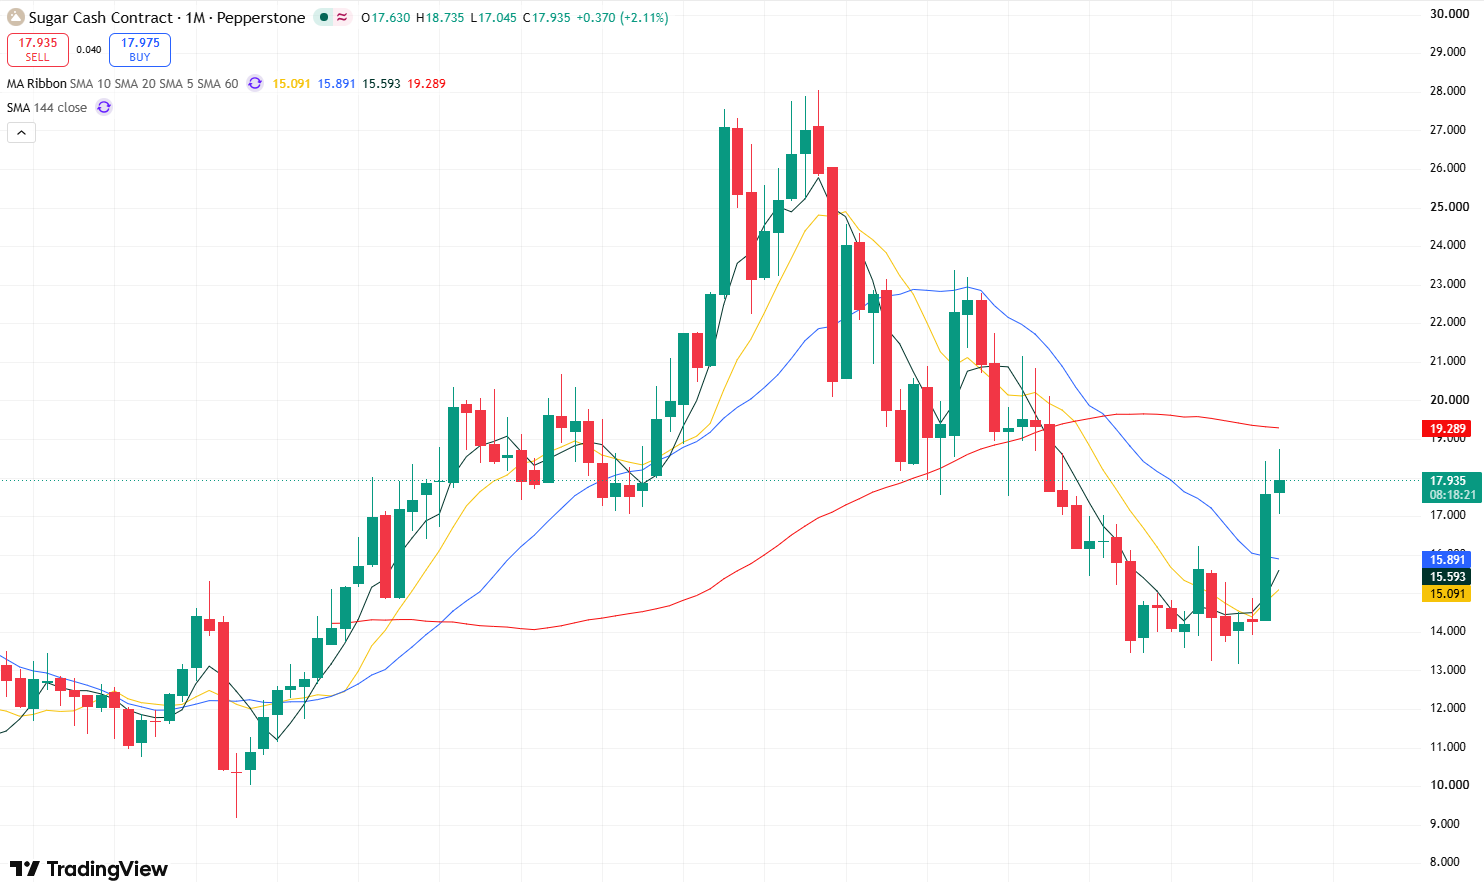
Gráfico mensal dos preços do açúcar, Fonte: TradingView
Por que os preços do açúcar branco estão subindo?
A mudança central que impulsiona esta rodada de alta nos preços do açúcar é a perspectiva de um rápido aperto no balanço global de oferta e demanda de açúcar para o ano comercial de 2026/27.
Em primeiro lugar, a produção europeia de açúcar diminuiu significativamente. A Europa enfrentou múltiplas ondas de calor este ano, o que impactou a produtividade da beterraba açucareira. De acordo com a previsão mais recente de oferta e demanda de açúcar da Comissão Europeia, a produção de açúcar da UE para a safra 2026/27 pode cair de cerca de 16,6 milhões de toneladas métricas no ano anterior para 13,4 milhões de toneladas métricas, um recuo de aproximadamente 19%. Isso significa que apenas a Europa pode registrar uma redução de mais de 3 milhões de toneladas métricas no suprimento de açúcar.
Enquanto isso, o Brasil, maior produtor e exportador de açúcar do mundo, não preencheu totalmente esse déficit. A FAO observou que a queda na produção de açúcar no Centro-Sul do Brasil foi um dos principais motivos para a forte alta nos preços internacionais do açúcar em agosto. O Índice de Preços do Açúcar da FAO subiu 11,9% na comparação mensal em agosto, atingindo a máxima em um ano.
Notavelmente, o El Niño pode intensificar ainda mais os riscos de oferta. A Organização Meteorológica Mundial afirmou recentemente que este evento do El Niño pode ser um dos mais fortes já registrados e é muito provável que persista até o início de 2027. Um El Niño forte altera a distribuição global de chuvas, com um impacto particularmente acentuado sobre o açúcar: a Índia e a Tailândia costumam enfrentar riscos mais elevados de calor extremo e seca, enquanto o Brasil pode registrar precipitações anômalas.
Dados mostram que Brasil, Índia e Tailândia respondem juntos por cerca de 70% das exportações globais de açúcar. Consequentemente, mesmo uma redução significativa na safra de apenas uma grande região produtora pode alterar rapidamente o balanço de oferta nos mercados internacionais.
A Índia já deu sinais claros de alerta. Em junho deste ano, o volume de chuvas no país ficou cerca de 35% abaixo dos níveis normais, e as chuvas de agosto também ficaram abaixo da média. Se o déficit de chuvas persistir em setembro, isso não apenas afetará a produtividade atual da cana-de-açúcar, mas também poderá reduzir os níveis dos reservatórios, prejudicando o plantio e os rendimentos dessa cultura intensiva em água na próxima safra.
O governo indiano aprovou recentemente uma cota de importação isenta de tarifas de 1 milhão de toneladas métricas de açúcar bruto, sendo que quase 800 mil toneladas métricas já foram solicitadas. Para um grande produtor global de açúcar, passar da restrição de exportações para o aumento das importações reflete inerentemente o aperto no suprimento doméstico.
O El Niño pode agravar ainda mais essa questão. A Reuters, citando análises de clima e do mercado de commodities, destacou que a seca causada por um El Niño forte pode reduzir a produção de açúcar da Índia em cerca de 1 milhão de toneladas métricas. Ao mesmo tempo, se a Tailândia também sofrer com chuvas insuficientes, a oferta de açúcar disponível para o mercado internacional de exportação encolherá ainda mais.
O mercado de alta do açúcar pode continuar?
No momento, os fundamentos do açúcar branco ainda apresentam condições para continuar se fortalecendo, mas há uma divergência clara no mercado quanto ao tamanho real do déficit de oferta.
A última previsão de agosto da Organização Internacional do Açúcar (ISO) mostrou que a entidade espera, pela primeira vez, um pequeno déficit de oferta de 262.000 toneladas no mercado global de açúcar para a safra 2026/27. Mais importante ainda, a ISO declarou explicitamente que o El Niño representa a maior ameaça às previsões de produção global de açúcar nos próximos meses.
Atualmente, com base em premissas de produção relativamente normais, o mercado global de açúcar enfrenta apenas um leve déficit, sem uma crise grave de oferta. No entanto, se Índia, Tailândia ou Brasil forem significativamente impactados por um El Niño forte, esse equilíbrio entre oferta e demanda poderá mudar rapidamente.
De acordo com dados citados pela CNBC, o Citi projeta que o déficit de oferta global de açúcar na safra 2026/27 pode atingir aproximadamente 1,3 milhão de toneladas, enquanto a Green Pool prevê que pode chegar a 3,2 milhões de toneladas. Consequentemente, o Citi elevou sua meta de preço do açúcar para três meses para 19 centavos de dólar por libra-peso.
Do ponto de vista do mercado, se os preços do açúcar branco conseguirão sustentar a tendência de alta depende de dois cenários.
O primeiro é um cenário moderado. A produção brasileira volta ao normal e, embora Índia e Tailândia sejam afetadas pelo El Niño, seus cortes de produção permanecem limitados, enquanto preços mais altos do açúcar incentivam as usinas brasileiras a aumentar a proporção dedicada à produção de açúcar. Sob esse cenário, a previsão atual da ISO de um déficit de oferta de cerca de 200.000 toneladas pode estar próxima da realidade. Embora o mercado global de açúcar passe de um superávit para um leve déficit, seria difícil sustentar um aumento contínuo e rápido dos preços.
O segundo é um cenário de deterioração significativa da oferta. Se um El Niño forte fizer com que a produção de cana-de-açúcar na Índia e na Tailândia caia ainda mais, enquanto o Brasil enfrenta interrupções na moagem devido a chuvas anômalas ou os preços altos do petróleo levam as usinas a aumentar a produção de etanol, o déficit de oferta global pode se expandir rapidamente de algumas centenas de milhares de toneladas para mais de 1 milhão ou até 3 milhões de toneladas. Sob esse cenário, os preços do açúcar bruto, atualmente em torno de 18 centavos de dólar por libra-peso, podem continuar sendo reajustados para cima.
No geral, o El Niño servirá como a variável central para avaliar a sustentabilidade do mercado de alta do açúcar branco nos próximos seis meses.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados









Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.