


T-Mobile US Inc (TMUS) 주식 움직였습니다 하락 3.52%에 11월3일: 투자자가 알아야 할 정보


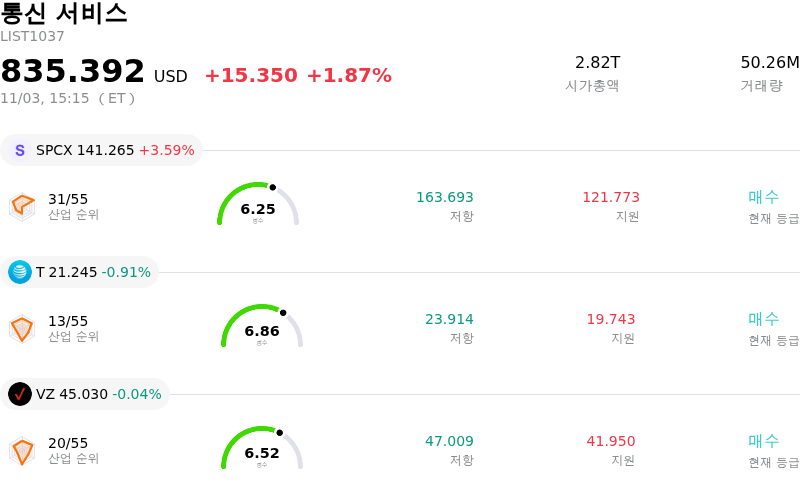
T-Mobile US Inc (TMUS) 종목은 3.52% 하락하여 움직였습니다. 통신 서비스 업종은 1.87% 상승했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 SpaceX (SPCX) 상승 3.31%, AT&T Inc (T) 하락 0.91%, Verizon Communications Inc (VZ) 하락 0.12%입니다.
오늘 T-Mobile US Inc(TMUS) 주가 하락의 요인은 무엇인가요?
티모바일 US는 실적 발표 후 급등세를 기록한 이후 투자자들의 차익 실현이 이어지면서 하락 압력을 받았다. 최근 발표한 3분기 매출과 조정 순이익이 월가 예상치를 웃돌고 연간 현금흐름 전망치도 상향 조정되었으나, 시장 심리는 단기적 운영 과제로 돌아섰다. 후불 계정 해지율이 소폭 상승하고 단말기 프로모션 보조금 관련 운영비용 부담이 늘어나면서 투자자들은 성장 지속 가능성을 재평가하고 있다.
통신사들이 단말기 교체 주기에 대응함에 따라 통신업계 전반의 프로모션 경쟁은 더욱 치열해지고 있다. 제조사의 단말기 가격 인상과 공격적인 고객 유지 인센티브 제공은 통신 섹터 전체의 운영비용 전망에 부담을 주었다. 또한 위성-단말 직접 통신(direct-to-cell) 기술의 장기적 경쟁 양상과 향후 잠재적인 주파수 경매 지출에 대한 관심이 지속되면서 기관 투자자들은 최근 주가 상승 이후 비중 재조정에 나섰다.
개별 기업 요인 외에도 전반적인 시장 변동성과 통신 서비스 섹터 내 순환매가 하락세에 기여했다. 티모바일이 견조한 5G 광대역 확장과 꾸준한 계정 증가세를 유지하고 있음에도 불구하고, 가입자 유치 비용에 대한 단기적 우려와 심화된 업계 경쟁이 단기 주가 조정을 계속해서 주도하고 있다.
T-Mobile US Inc(TMUS) 기술 분석
기술적으로 T-Mobile US Inc (TMUS) 종목은 MACD (12,26,9) 값이 2.060이며, 이는 중립 신호를 나타냅니다. 46.831의 상대강도지수 값은 중립 상태를 시사하고, 43.847의 윌리엄스 %R 값은 매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
T-Mobile US Inc(TMUS) 미디어 보도
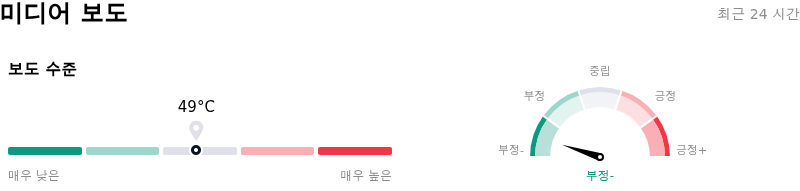
미디어 보도 측면에서 T-Mobile US Inc (TMUS)는 보도 점수가 49이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 매우 약세 구역에 있습니다.
T-Mobile US Inc(TMUS) 펀더멘털 분석
T-Mobile US Inc (TMUS)는 통신 서비스 산업에 속하며 최신 연간 수익은 $88.31B이며, 산업 내에서 4위를 차지하고 있습니다. 순이익은 $10.99B이며, 산업 내에서 4위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $224.42, 최고가는 $310.00, 최저가는 $165.00입니다.
T-Mobile US Inc(TMUS) 더 자세히 보기
기업 고유 리스크:
- 부상하는 위성 네트워크 교란 요인: 스페이스X의 800MHz 주파수 확보 및 위성-지상 하이브리드 네트워크 구축을 위한 부스트 모바일 인수 가능성을 상세히 다룬 업계 보고서로 인해, 기존 통신사 인프라를 우회하는 위성-단말기 직접 연결(Direct-to-Cell) 경쟁에 대한 애널리스트들의 우려가 심화되었습니다.
- 후불 계정 성장 둔화 및 이탈률 상승: 3분기 재무 공시에 따르면 후불 요금제 순증 계정 수가 전년 동기 39만 6,000개에서 27만 4,000개로 둔화된 것으로 나타났으며, 구형 요금제 가격 인상과 AT&T 및 버라이즌의 공격적인 고객 유지 노력으로 인해 고객 이탈률은 1.09%로 상승했습니다.
- 단말기 및 운영 비용 인플레이션: 스마트폰 제조업체의 가격 인상으로 단말기 판매 비용이 전년 동기 대비 12.2% 증가한 54억 4,000만 달러를 기록한 반면, 서비스 비용은 4.7% 증가하여 판촉 비용이 높은 수준을 유지할 경우 영업이익률이 압박받을 위험이 있습니다.
- 높은 부채 부담 및 설비투자 반등: T-모바일은 773억 달러가 넘는 장기 부채를 보유하고 있으며, 향후 수 분기 동안 광통신 합작법인 지원 및 네트워크 통합 의무 이행을 위한 현금 설비투자가 증가함에 따라 최근의 잉여현금흐름 확대 흐름이 역풍을 맞을 것으로 예상됩니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.