


Shopify Inc (SHOP) 주식 시작했습니다 상승 7.05%에 9월22일: 전체 분석



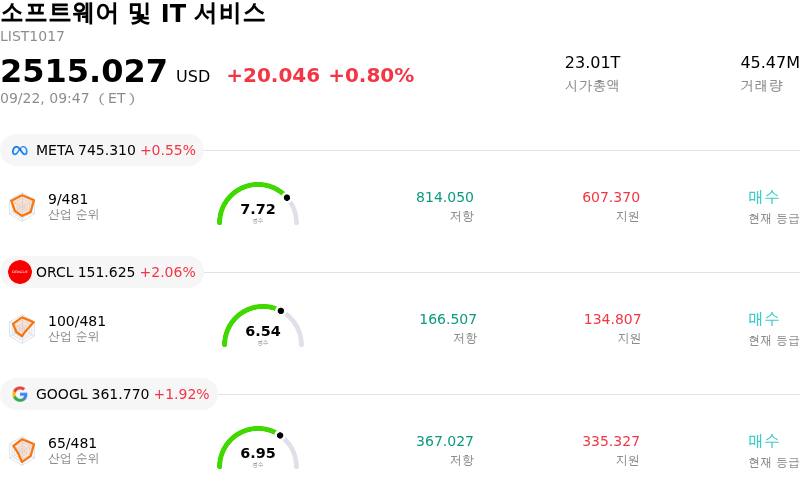
Shopify Inc (SHOP) 종목은 7.05% 상승하여 시작했습니다. 소프트웨어 및 IT 서비스 업종은 0.80% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Meta Platforms Inc (META) 상승 0.69%, Oracle Corp (ORCL) 상승 2.06%, Alphabet Inc Class A (GOOGL) 상승 1.77%입니다.
오늘 Shopify Inc(SHOP) 주가 상승의 요인은 무엇인가요?
쇼피파이(Shopify)는 메타 플랫폼스(Meta Platforms)와의 전략적 파트너십을 체결했다는 대형 발표 이후 강력한 상승 모멘텀을 기록했다. 이번 협력에 따라 메타가 새롭게 선보인 '뮤즈 AI(Muse AI)' 어시스턴트는 쇼피파이의 결제 엔진과 직접 연동되며, 이를 통해 소비자는 수백만 개에 달하는 입점 가맹점 스토어프론트에서 상품을 발견하고 숍 페이(Shop Pay)를 통해 원스톱으로 구매를 완료할 수 있게 된다. 이러한 전략적 행보는 제3자 AI 에이전트의 접근을 제한하기로 결정한 주요 전자상거래 경쟁사들과 극명한 대조를 이루며, 에이전트 기반 커머스(agentic commerce)를 위한 개방형·개발자 친화적 생태계로서 쇼피파이의 입지를 잘 보여준다. 투자자들은 자율형 AI 기반 쇼핑 경험을 구현하는 것이 가맹점의 총상품판매량(GMV)과 수수료 매출을 확대할 새로운 채널을 열어줄 수 있다는 점을 높이 평가하며 이번 계약에 뜨거운 반응을 보였다.
이러한 상승세는 기술주 전반의 강세와 고성장 소프트웨어 및 디지털 커머스 선도 기업에 대한 시장 전반의 투심 호조에 힘입어 더욱 확대됐다. 시장 참가자들이 쇼피파이를 인공지능(AI) 혁신의 핵심 인프라 수혜주로 평가함에 따라 기관 투자자들의 매수세가 급증했다. 메타와의 계약 외에도 대화형 상품 탐색 연동을 포함한 쇼피파이 자체 AI 도구 패키지, 자동화 워크플로우 기능, 전략적 유통 파트너십 등을 중심으로 성장 모멘텀이 계속 강화되고 있다. 또한 거시경제적 국채 금리 하락 안정과 우호적인 통화정책 기대감은 높은 밸류에이션 멀티플을 받는 성장주에 추가적인 순풍을 제공하며 디지털 리테일 인프라로의 자금 유입을 촉진했다.
이 같은 주가 흐름의 바탕에는 견조한 총상품판매량(GMV) 확대, 해외 매출 성장 가속화, 영업이익률 개선으로 대표되는 쇼피파이의 탄탄한 사업 기반이 자리 잡고 있다. 월가에서는 쇼피파이가 입증한 영업 레버리지를 근거로 다수의 매도측(sell-side) 증권사들이 '매수' 의견을 재확인하고 목표주가를 상향 조정하는 등 긍정적인 투자의견을 유지하고 있다. 기존 소프트웨어 동종 기업 대비 밸류에이션 프리미엄이 적용되어 단기 변동성은 여전히 존재하지만, 공격적인 플랫폼 혁신과 철저한 비용 통제, 에이전트 기반 커머스 시장에서의 주도권 결합은 장기 기관 투자자들에게 강력한 구조적 성장 논리를 지속적으로 제공하고 있다.
Shopify Inc(SHOP) 기술 분석
기술적으로 Shopify Inc (SHOP) 종목은 MACD (12,26,9) 값이 0.522이며, 이는 중립 신호를 나타냅니다. 60.303의 상대강도지수 값은 중립 상태를 시사하고, 2.505의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Shopify Inc(SHOP) 펀더멘털 분석
Shopify Inc (SHOP)는 소프트웨어 및 IT 서비스 산업에 속하며 최신 연간 수익은 $11.56B이며, 산업 내에서 32위를 차지하고 있습니다. 순이익은 $1.23B이며, 산업 내에서 40위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $172.92, 최고가는 $220.00, 최저가는 $120.00입니다.
Shopify Inc(SHOP) 더 자세히 보기
기업 특유의 리스크:
- 높은 밸류에이션 및 멀티플 축소 취약성: 선행 PER(주가수익비율) 70배 초과, PSR(주가매출비율) 9.4배 수준에서 거래되며 광범위한 소프트웨어 및 이커머스 업계 평균을 크게 상회하고 있어, 쇼피파이의 높은 밸류에이션은 경영상 실수를 용납할 여지를 거의 남기지 않습니다. 이에 따라 거시경제나 실적 악재 발생 시 장중 멀티플 축소 위험에 주가가 노출될 수 있습니다.
- 매출 구성 변화에 따른 매출총이익률 희석: 마진이 낮은 머천트 솔루션의 가파른 확장이 마진이 높은 구독 솔루션의 성장세를 지속적으로 상회하면서 결제 처리 비용을 끌어올리고 있으며, 이에 따라 3분기 매출총이익 증가율 가이던스(20%대 중후반)가 전체 매출 증가율 전망치를 밑돌게 되었습니다.
- AI 연산 비용 증가 및 미증명된 직접 수익화: 플랫폼 전반에 걸친 에이전틱 AI 도구 도입과 최근 생태계 인수로 거대언어모델(LLM) 인프라 비용이 급증하면서 3분기 영업비용 가이던스가 매출의 33%~34% 수준으로 상승했습니다. 반면 AI 기능은 전용 고마진 수수료 대신 일반 거래 수수료 구조를 통해 수익화되는 수준에 머물러 있습니다.
- 빅테크 및 이커머스 경쟁사의 생태계 경쟁: 기관 리서치에 따르면 메타 플랫폼스가 중소기업용 AI 커머스 도구를 자체 플랫폼에 직접 통합함에 따른 구조적 리스크와 함께 아마존의 지속적인 경쟁 압력이 부각되고 있으며, 이는 가맹점 유치 유지 및 장기 동일 점포 매출 성장세에 잠재적 위협이 될 수 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.