


미국 메모리주 개장 전 강한 반등: 샌디스크 12% 상승, 마이크론 9% 이상 상승, 그러나 AI 매도세 먹구름은 걷히지 않아



AI 팟캐스트


11월 6일 미국 증시 프리마켓에서 스토리지 및 관련 반도체 섹터가 일제히 반등했다. 이는 직전 거래일의 대규모 폭락에 따른 기술적 반등 성격이 짙으며, 시장 추세 반전으로 확인하기에는 부족하다.
시장에서는 데이터센터 건설 관련 규제 강화 및 정책 변화 가능성, AI 인프라 지출 지속성에 대한 우려가 상존한다. 다만 AI 학습·추론에 따른 대용량 스토리지의 장기적 수요는 여전히 견조한 상태다. 향후 정규장 거래량과 상승폭 유지 여부에 따라 패닉셀 진정 여부나 숏커버링 주도 여부가 판가름날 것으로 보인다.

TradingKey - 직전 거래일의 대규모 매도세에 이어, 11월 6일 미국 증시 프리마켓에서 스토리지 섹터가 일제히 반등세를 나타냈다. 샌디스크(SNDK)는 12% 가까이 상승했고, 마이크론 테크놀로지(MU)는 9% 넘게 올랐으며, 웨스턴디지털(WDC)과 실리콘모션(SIMO)은 나란히 8% 넘게 급등했다. 씨게이트 테크놀로지(STX)는 7% 이상 올랐고, SK하이닉스(SKHY) 역시 6% 가까이 반등했다. AI 하드웨어 공급망으로 자금이 다시 유입되면서 반도체, 반도체 장비, 광통신 관련주도 일제히 동반 상승했다.
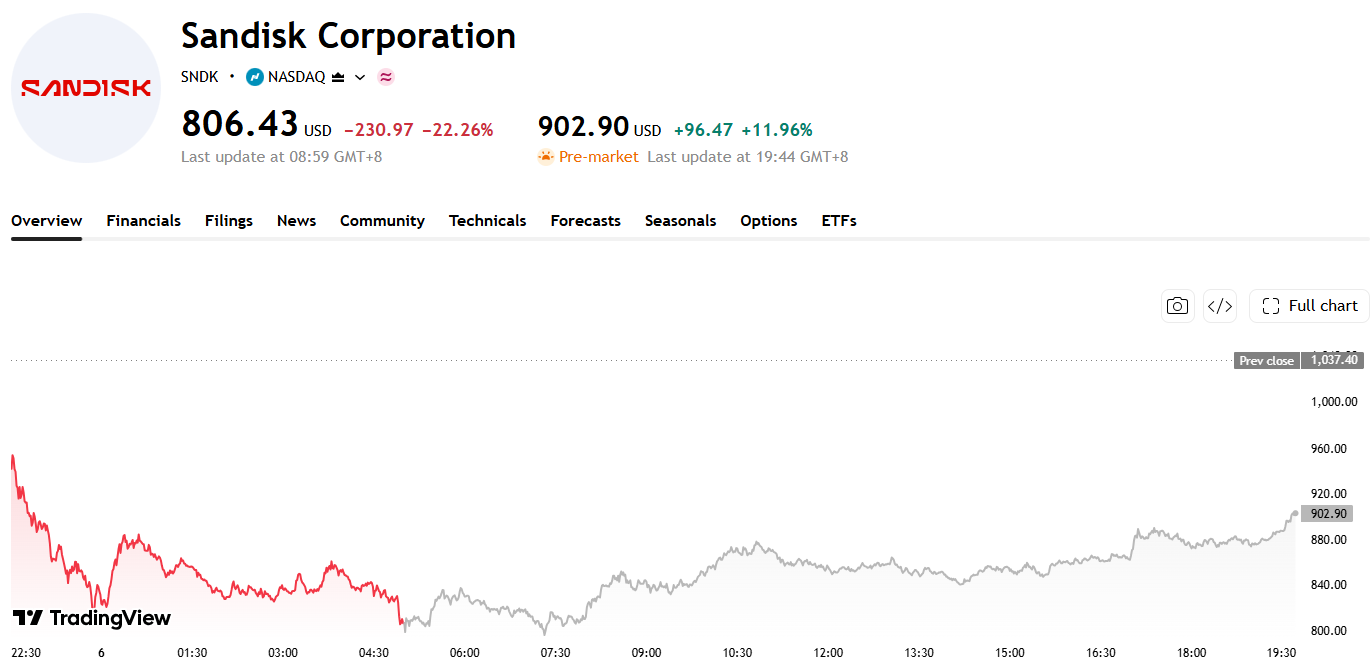
출처: TradingView
이번 상승세는 연이은 급락 이후 나타난 기술적 반등 성격이 짙다. 직전 거래일에는 AI 인프라 지출의 지속 가능성 여부, 데이터센터 건설에 대한 규제 강화 직면 여부, 기업들의 투자 수익률 달성 가능성에 대한 시장 우려가 일제히 터져 나오며 필라델피아 반도체 지수가 약 12.25% 폭락했다. 당일 샌디스크가 22.26% 폭락했고 마이크론 테크놀로지와 웨스턴디지털은 모두 17% 넘게 하락했으며, 씨게이트 테크놀로지 역시 약 16% 떨어져 이들 종목은 단기적으로 극심한 과매도 구간에 진입했다. 이전의 낙폭과 비교하면 프리마켓에서의 반등은 하락분의 일부를 만회한 수준에 불과하며, 시장 추세가 반전되었다고 확인하기에는 여전히 부족하다.
미국 중간선거에서 민주당이 선전한 이후, 시장에서는 데이터센터 건설이 직면할 수 있는 잠재적 정책 변화에 대한 평가에 나섰다. 투자자들은 전기요금 상승, 토지 인허가, 용수 사용량, 에너지 소비 등의 문제로 인해 일부 주 정부가 대규모 데이터센터 프로젝트를 제한하거나 지연시킬 수 있다고 우려한다. 메모리 반도체, 기업용 솔리드스테이트드라이브(SSD), 대용량 하드드라이브는 AI 데이터센터의 핵심 부품인 만큼, 프로젝트 건설이 둔화될 경우 업스트림 공급업체들의 출하량 증가세, 제품 가격, 실적 전망에 영향을 미칠 수 있다.
그러나 산업 펀더멘털 측면에서 보면, AI 학습과 추론이 견인하는 대용량 스토리지에 대한 장기적 수요가 단기적인 정책 변화로 인해 사라진 것은 아니다. 앞서 스토리지 공급업체들이 발표한 실적과 수주 잔고는 클라우드 컴퓨팅 고객사들이 기업용 솔리드스테이트드라이브(SSD), 서버용 메모리, 고성능 스토리지 제품에 대해 여전히 견조한 조달 수요를 유지하고 있음을 보여준다.
매매 관점에서는 정규장 개장 후 거래량과 상승폭 유지 여부가 이번 반등의 질을 결정할 것으로 보인다. 샌디스크와 마이크론 같은 종목들이 대량 거래를 동반하며 프리마켓 상승분의 대부분을 지켜내고 향후 몇 거래일 동안 신저가 경신을 멈춘다면, 패닉성 매도세가 일시적으로 진정되었음을 시사할 수 있다. 반대로 주가가 상승 출발한 뒤 상승폭을 반납하거나 직전 거래일의 저점마저 밑돈다면, 이번 반등이 주로 숏커버링에 의해 주도되었으며 AI 자본지출(CAPEX), 규제 리스크, 스토리지 사이클을 둘러싼 시장의 우려가 여전히 해소되지 않았음을 시사한다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.
추천 기사










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.