


나이키 주가 10년래 최저치로 폭락: 지금이 저가 매수 적기일까?



AI 팟캐스트


9월 기준 나이키 주가는 2014년 수준인 35달러 안팎으로 하락해 2021년 최고점 대비 80% 폭락했다. 이는 재고 누적, DTC 전략 부작용, 신흥 브랜드의 부상, 실적 부진 등이 복합적으로 작용한 결과다. 신임 CEO가 전략적 구조조정에 나섰으나 단기 실적은 계속 압박을 받을 수 있으며, 기술적 분석상 일방적인 하락세로 추가 신저가 경신 가능성이 시사된다. 다만 풍부한 현금흐름과 낮은 밸류에이션은 비관적 기대가 이미 반영되었음을 보여주며, 장기 투자자에게는 분할 매수 기회가 될 수 있다.
나이키 주가 2014년 이후 최저치로 급락
TradingKey - 2026년에 접어들면서 나이키(NKE) 주가는 최근 몇 년간의 하락세를 이어갔다. 9월 기준 나이키 주가는 40% 이상 폭락해 35달러 안팎까지 떨어졌으며, 이는 2014년 무렵 수준으로 직접 되돌아간 것이자 거의 12년 만에 신저가를 기록한 것이다.
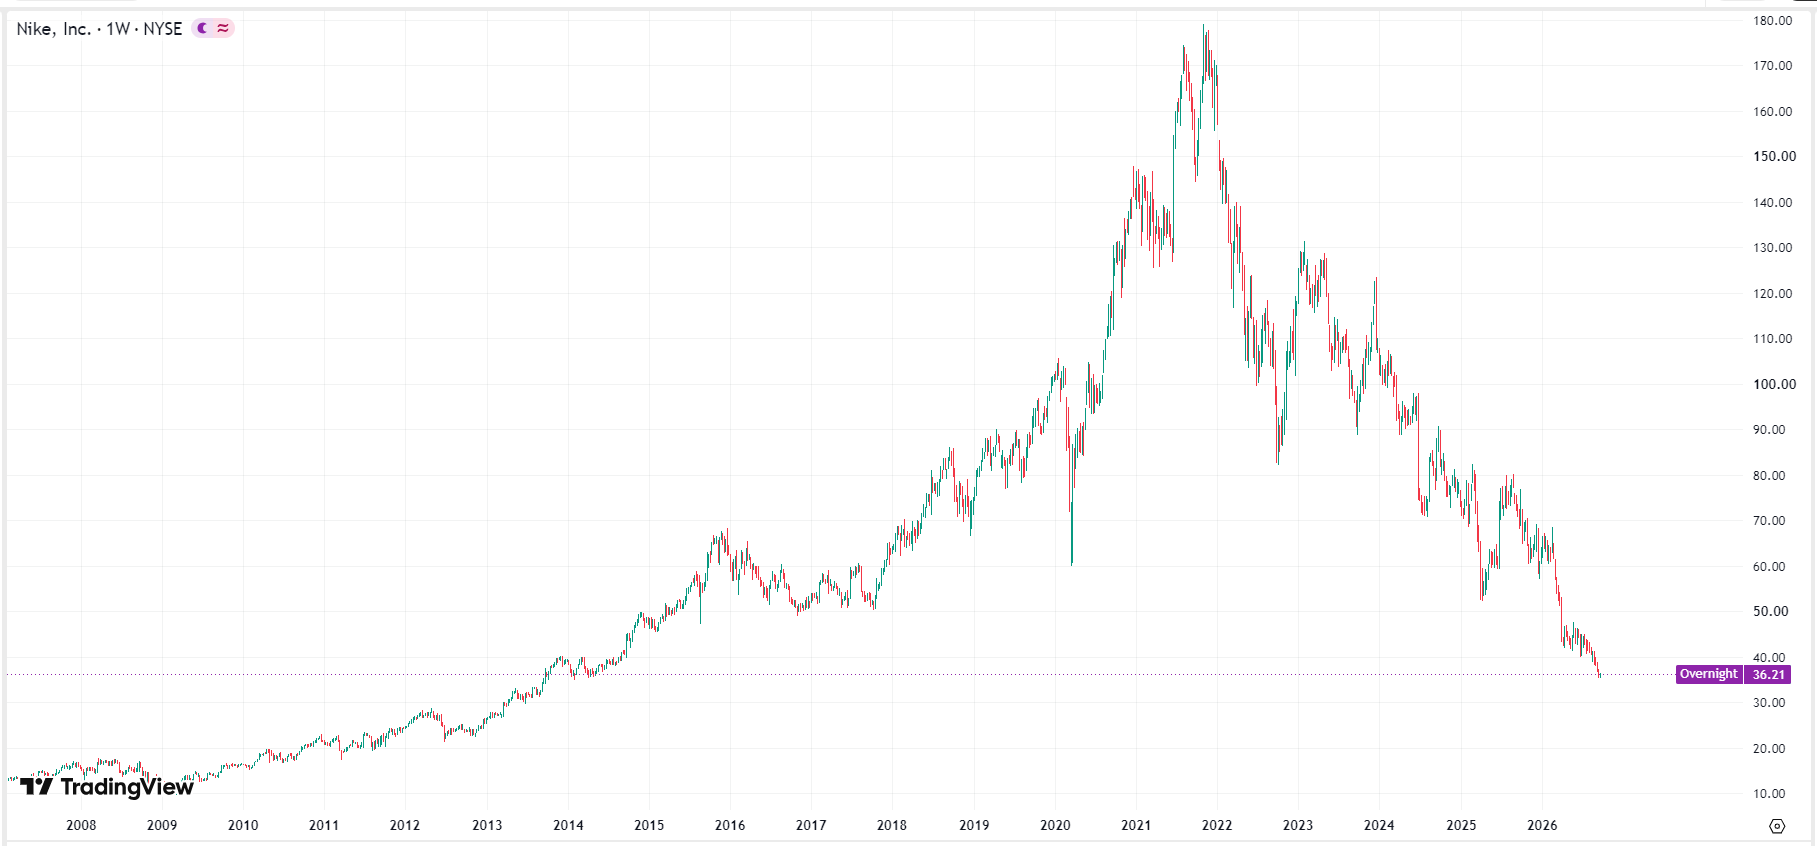 나이키 주가 차트, 출처: TradingView
2020년 초 전 세계적인 코로나19 대유행으로 미국 증시에서 서킷브레이커가 발동되며 나이키 주가는 일시적으로 60달러 안팎까지 하락했다. 그러나 2020년 하반기부터 2021년에 걸쳐 전 세계 중앙은행들이 전면에 나서고 이커머스 붐과 피트니스 열풍이 더해지면서 나이키의 소비자 직접 판매(D2C) 및 디지털 매출이 급증했다. 주가는 2021년 11월 장중 사상 최고가인 179.10달러에 달했으며 시가총액은 2,800억 달러를 돌파했다. 이후 나이키 주가는 지속적으로 하락하여 사상 최고점 대비 무려 80%나 후퇴했다.
나이키 주가는 왜 하락하고 있는가?
2022년 이후 나이키의 주가는 각 단계마다 다양한 요인의 영향을 받아 지속적인 하락 압력을 받아왔다. 주요 원인으로는 재고 누적과 고물가, 신흥 브랜드의 부상과 맞물린 DTC(소비자 직접 판매) 전략의 부작용, 실망스러운 실적 등이 꼽힌다.
2022~2023년에는 고물가가 소비자 수요를 위축시킨 한편 공급망 차질로 재고 수준이 높아지면서, 나이키는 대폭 할인을 통해 재고를 처리해야 했다. 이로 인해 순이익이 압박을 받았고, 중화권 실적 회복도 기대에 미치지 못했다. 2024년에 접어들어 나이키는 신발 도매 채널을 조기에 축소했는데, 이는 최종 시장 커버리지를 손상시켰을 뿐만 아니라 온(On), 호카(Hoka), 룰루레몬(Lululemon) 같은 신흥 경쟁사들에게 거대한 시장 공백을 허용했다. 여기에 나이키 클래식 신발 모델의 개선 작업마저 더디게 진행되면서 핵심 제품의 매출이 급감했다. 2025~2026년에는 나이키가 여러 회계 분기 연속으로 예상보다 저조한 매출 가이던스를 제시하면서 시장의 추가 매도세를 자극했다.
나이키 주가는 계속 하락할까?
매출 성장 정체, 재고 소진을 위한 가격 인하, 신생 브랜드의 공격적인 시장 점유율 확대, 중화권 등 핵심 시장의 회복세 둔화 등 다각도의 압박이 이어지는 가운데, 2024년 10월 취임한 신임 CEO 엘리엇 힐은 도매 파트너십을 복원하고 제품 혁신에 다시 집중하는 전면적인 전략적 구조조정에 나섰습니다.
그러나 공급망 및 제품 주기 조정이 재무제표에 반영되기까지는 보통 12~18개월 또는 그 이상이 걸리기 때문에 나이키의 단기 실적은 계속 압박을 받으며 주가에 부담을 줄 수 있습니다. 기술적 분석에 따르면 나이키 주가는 횡보 조정과 같은 바닥 다지기나 반등 신호를 아직 보이지 않고 있습니다. 대신 매도세가 지배하는 일방적인 하락세를 유지하고 있어 신저가를 경신할 가능성이 높음을 시사합니다.
지금 나이키 주식을 매수할 때인가?
나이키(Nike Inc.)는 최근 몇 년간 여러 악재를 맞았고 성장 모멘텀 둔화 등 다수의 리스크와 과제에 직면해 있지만, 현재 브랜드 전환과 실적 회복을 위한 전환기를 지나고 있습니다. 경영진은 제품 혁신과 전문 스포츠 분야라는 핵심 가치를 재확인하는 쪽으로 방향을 틀었으며, 풋락커(Foot Locker) 등 리테일 기업과의 파트너십을 다시 강화해 핵심 매출 기반의 안정을 도모하고 있습니다. 특히 나이키는 풍부한 현금흐름과 건전한 재무제표를 바탕으로 글로벌 스포츠 의류·신발 시장에서 여전히 견고한 브랜드 해자를 유지하고 있어 뛰어난 위기 대응력을 보여줍니다.
또한 나이키의 선행 주가수익비율(P/E)은 약 20배 수준으로, 다년간의 과거 평균치인 30배~31배를 크게 밑돌고 있어 시장의 비관적 기대가 이미 상당 부분 주가에 반영되었음을 보여줍니다. 주가가 조정을 받음에 따라 나이키의 배당수익률은 최근 고점까지 상승하여 가치 지향적이거나 인컴 중심의 장기 투자자에게 매력도를 높이고 있습니다. 따라서 나이키의 브랜드 헤리티지와 장기적인 제품 혁신 역량을 긍정적으로 보는 투자자에게 현재 밸류에이션은 안전마진을 제공하며, 적립식이나 분할 매수를 통해 단기 변동성 리스크를 완화할 수 있는 기회를 제시합니다.
결론
DTC(소비자 직접 판매) 전략의 부작용, 혁신 정체, 신생 브랜드들과의 경쟁으로 타격을 입은 나이키 주가는 2021년 고점 대비 80% 하락한 35달러 안팎까지 밀려나며 거의 12년 만에 최저치를 기록했다. 단기 재무 실적과 기술적 지표는 여전히 압박받고 있지만, 브랜드 해자가 유지되고 있고 밸류에이션도 낮아 장기 투자자는 분할 매수를 고려해볼 수 있다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.
추천 기사












코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.