


WDC 주가 전망: AI 스토리지 수요가 HDD 가격을 끌어올리며, 웨스턴디지털은 $500 선을 회복할 수 있을까?



AI 팟캐스트


미국 동부시간 9월 22일, 웨스턴디지털(WDC) 주가는 5거래일 연속 상승해 464.60달러로 마감했으나, 6월 최고가 대비 낮은 수준이다. 플래시 사업 분할 후 HDD 사업에 집중하고 있으며, AI 데이터 센터 수요와 장기 계약에 힘입어 2026 회계연도 4분기 매출과 순이익이 증가했다. 2027 회계연도 1분기 가이던스 역시 전분기를 상회할 것으로 예상된다.
다만 높은 시장 기대치가 리스크로 작용할 수 있으며, 향후 40TB ePMR 출하와 2027년 상반기 44TB HAMR 출하 및 고객 인증 진행 상황에 따라 실적이 추가로 상승하거나 압박을 받을 수 있다. 기술적으로는 414달러에서 488달러 사이의 박스권에 위치하며, 488.19달러 돌파 여부와 414.63달러 지지 여부가 향후 추세에 영향을 미칠 것으로 전망된다.
TradingKey - 미국 동부시간 9월 22일, 웨스턴디지털(WDC)은 장중 최고가인 474.39달러를 기록한 후 3.67% 상승한 464.60달러로 마감했다. 주가는 5거래일 연속 상승하며 9월 15일 종가인 411.96달러 대비 약 12.8% 반등했으나, 6월 18일에 기록한 장중 최고가 799.87달러와 비교하면 여전히 약 41.9% 하락한 상태다.
웨스턴디지털은 2025년 2월 24일 플래시 메모리 사업 부문의 분할을 완료했으며, 해당 사업은 현재 샌디스크(SNDK)가 독립적으로 운영하고 있다. 분할 이후 웨스턴디지털은 하드디스크 드라이브(HDD) 사업에 집중하고 있으며, 클라우드 서비스 제공업체 및 대형 데이터 센터용 고용량 니어라인 HDD가 주된 성장 동력이 되고 있다. AI 데이터 센터가 데이터 저장 수요를 지속적으로 견인함에 따라 클라우드 고객들의 HDD 조달 확대가 이어지고 있다.
AI 데이터 센터의 HDD 수요 견인 속 웨스턴디지털 수익성 지속 개선
웨스턴디지털은 2026 회계연도 4분기 매출이 전년 동기 대비 44% 증가한 37억 4,700만 달러를 기록했다고 발표했다. 비GAAP 기준 매출총이익률은 전년 동기 41.3%에서 54.4%로 상승했으며, 조정 주당순이익(EPS)은 109% 증가한 3.56달러를 기록했다. 영업활동 현금흐름과 잉여현금흐름은 각각 13억 8,900만 달러와 12억 8,100만 달러를 나타냈다.
수익 성장은 주로 HDD 출하 용량 증가, 고용량 제품 비중 확대, 가격 인상 및 제조 효율성 개선에 힘입은 결과다. 해당 분기 동안 TB당 평균판매가격(ASP)은 전년 동기 대비 높은 두 자릿수 성장률을 기록한 반면, TB당 원가는 약 8% 하락했다.
2027 회계연도 1분기에 대해 회사는 매출이 40억 달러에서 42억 달러 사이, 비GAAP 기준 매출총이익률은 55%에서 56% 사이, 조정 주당순이익은 3.85달러에서 4.15달러 범위가 될 것으로 예상한다. 세 가지 가이던스 지표의 중간값은 모두 실제 4분기 수준을 상회하며, 이는 클라우드 스토리지 수요, 제품 믹스, 가격 정책이 계속해서 실적을 뒷받침하고 있음을 반영한다.
클라우드 사업 물량의 대부분은 이미 장기 계약으로 확보되어 있으며, 이 중 한 고객과의 계약은 2029년까지 연장되었고 회사는 2029년부터 2031년까지를 아우르는 신규 계약을 협상 중이다. 이러한 계약 구조는 물량 가시성을 높여주지만, 실제 가격 책정은 계약 갱신 시점과 신제품 출시 시기에 따라 달라진다.
제품 측면에서는 최대 40TB 용량의 ePMR 하드드라이브 출하가 시작되었으며, 두 고객사와 함께 양산을 진행 중이다. 이 제품은 2027 회계연도 3분기까지 니어라인(Nearline) 출하 용량의 약 50%를 차지할 것으로 예상된다.
웨스턴디지털은 2027년 상반기에 44TB HAMR 하드드라이브 출하를 시작할 계획이다. 해당 제품은 예정대로 고객사 인증과 양산 증대를 완료해야 하며, 그 진행 속도는 초고용량 하드드라이브 시장에서 씨게이트와의 경쟁에 영향을 미칠 것으로 보인다.
웨스턴디지털(WDC) 주가 랠리는 계속될 수 있을까?
웨스턴디지털(WDC)의 중기 성장 동력은 클라우드 컴퓨팅 및 AI 데이터센터 확장, 니어라인 HDD의 타이트한 수급, TB당 가격 상승에서 비롯됩니다. 하드디스크 드라이브는 AI 연산에 직접 참여하지는 않지만, 학습 데이터, 데이터 레이크, 로그, 백업을 위한 핵심 저비용 저장 매체로 유지되고 있습니다.
경영진은 최근 분기의 TB당 가격이 전년 동기 대비 18%~19% 상승했으며, 2027년 생산량의 대부분은 이미 장기 계약으로 확보되었고 일부 주문은 2028년과 2029년까지 이어지고 있다고 밝혔습니다.
리스크는 높은 시장 기대치에 있습니다. 지난 8월 웨스턴디지털은 실적과 가이던스 모두 시장 예상치를 상회했음에도 주가는 크게 하락했으며, 이는 꾸준한 성장만으로는 밸류에이션을 더 높이기에 충분하지 않을 수 있음을 보여줍니다.
향후 주요 관전 포인트는 TB당 가격, 40TB ePMR 출하량, HAMR 고객 인증 등입니다. 40TB ePMR 공급은 본격 확대되고 있으며, 1세대 HAMR 제품은 4대 주요 클라우드 고객사를 대상으로 인증을 진행 중으로 2027년 상반기 출하가 계획되어 있습니다.
가격과 출하량이 계속 늘어난다면 웨스턴디지털의 실적이 추가 상승할 여지가 있습니다. 다만 수요가 둔화하거나 HAMR 양산이 지연될 경우 주가는 압박을 받을 수 있습니다.
WDC 기술적 분석: 488달러가 반등의 핵심 저항선으로 부상
[출처: TradingView]
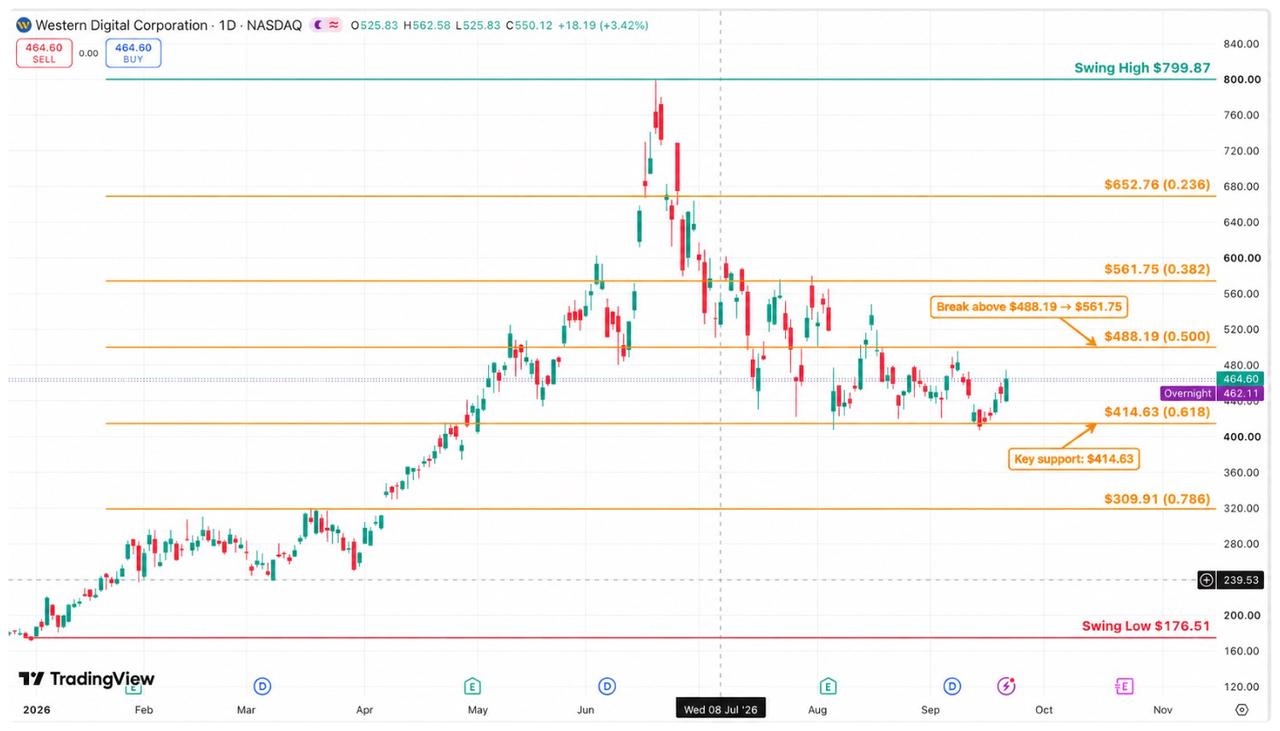
일봉 차트상 WDC(웨스턴디지털)는 지난 6월 799.87달러를 기록한 이후 조정을 받아왔다. 최근 414.63달러 부근에서 지지를 받고 464.60달러로 반등했다. 현재 주가는 피보나치 0.5 되돌림 수준인 488.19달러 하회하며 거래되고 있으며, 전반적으로 414달러에서 488달러 사이의 박스권 횡보세를 유지하고 있다.
상방으로는 488.19달러가 단기 핵심 저항선이다. 주가가 대량 거래량을 동반해 이 저항선을 상향 돌파하고 안착할 경우, 다음 목표가는 520달러, 이어서 피보나치 0.382 되돌림 수준인 561.75달러가 될 수 있다. 561~562달러 구간은 이전 매물대와도 가까워 매도 압력이 더욱 커질 것으로 전망된다.
하방으로는 440달러 안팎이 단기 지지선 역할을 하며, 414.63달러는 중요한 중기 방어선이다. 주가가 조정을 받더라도 414.63달러를 지지한다면 박스권 구조가 유지되겠으나, 종가 기준으로 이 수준을 확실히 하회할 경우 조정이 380달러까지 연장될 수 있으며, 추가 하방 지지선은 309.91달러 부근에 있다.
종합적으로 WDC는 현재 급락 이후 박스권 반등을 진행 중이며, 중기 추세 전환은 아직 확인되지 않았다. 488.19달러 위에서 안정적으로 안착할 경우 520~562달러를 향한 추가 회복의 발판이 마련될 수 있는 반면, 414.63달러 아래로 하락하면 횡보 구간에서의 하방 이탈을 의미한다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.
추천 기사











코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.