


키옥시아 주가 5% 이상 상승, 50억 달러 자사주 매입 계획으로 실적 부진 상쇄



AI 팟캐스트


8월 3일 키옥시아 주가는 4% 급락 후 5.72% 반등하며 마감했다. 이는 3대 1 주식 분할 및 8,000억 엔 규모의 자사주 매입 발표에 기인한 것으로 풀이된다. 2027 회계연도 1분기 매출은 전년 대비 415% 급증한 1조 7,700억 엔을 기록했으나, 영업이익과 순이익은 시장 예상치를 하회했다. 또한 향후 가이던스 역시 시장 기대치에 미치지 못해 플래시 메모리 가격 상승세 둔화 우려가 제기된다. 다만 차세대 AI 낸드 솔루션 양산 계획과 JP모간의 기업용 SSD 수요 유지 전망은 주가에 긍정적 요인으로 작용할 가능성이 있다. 현재 시장은 단기 실적 압박과 기술 로드맵 사이에서 흐름을 탐색 중이다.
TradingKey - 8월 3일 아시아 거래 세션 동안 일본 메모리 반도체 대기업 키옥시아 홀딩스의 주가는 장 초반 4% 이상 급락한 후 장중 10% 이상 급등하는 V자형 반등을 보이는 등 롤러코스터 흐름을 나타냈으며, 결국 5.72% 상승한 49,140엔(약 313달러)에 마감했다.
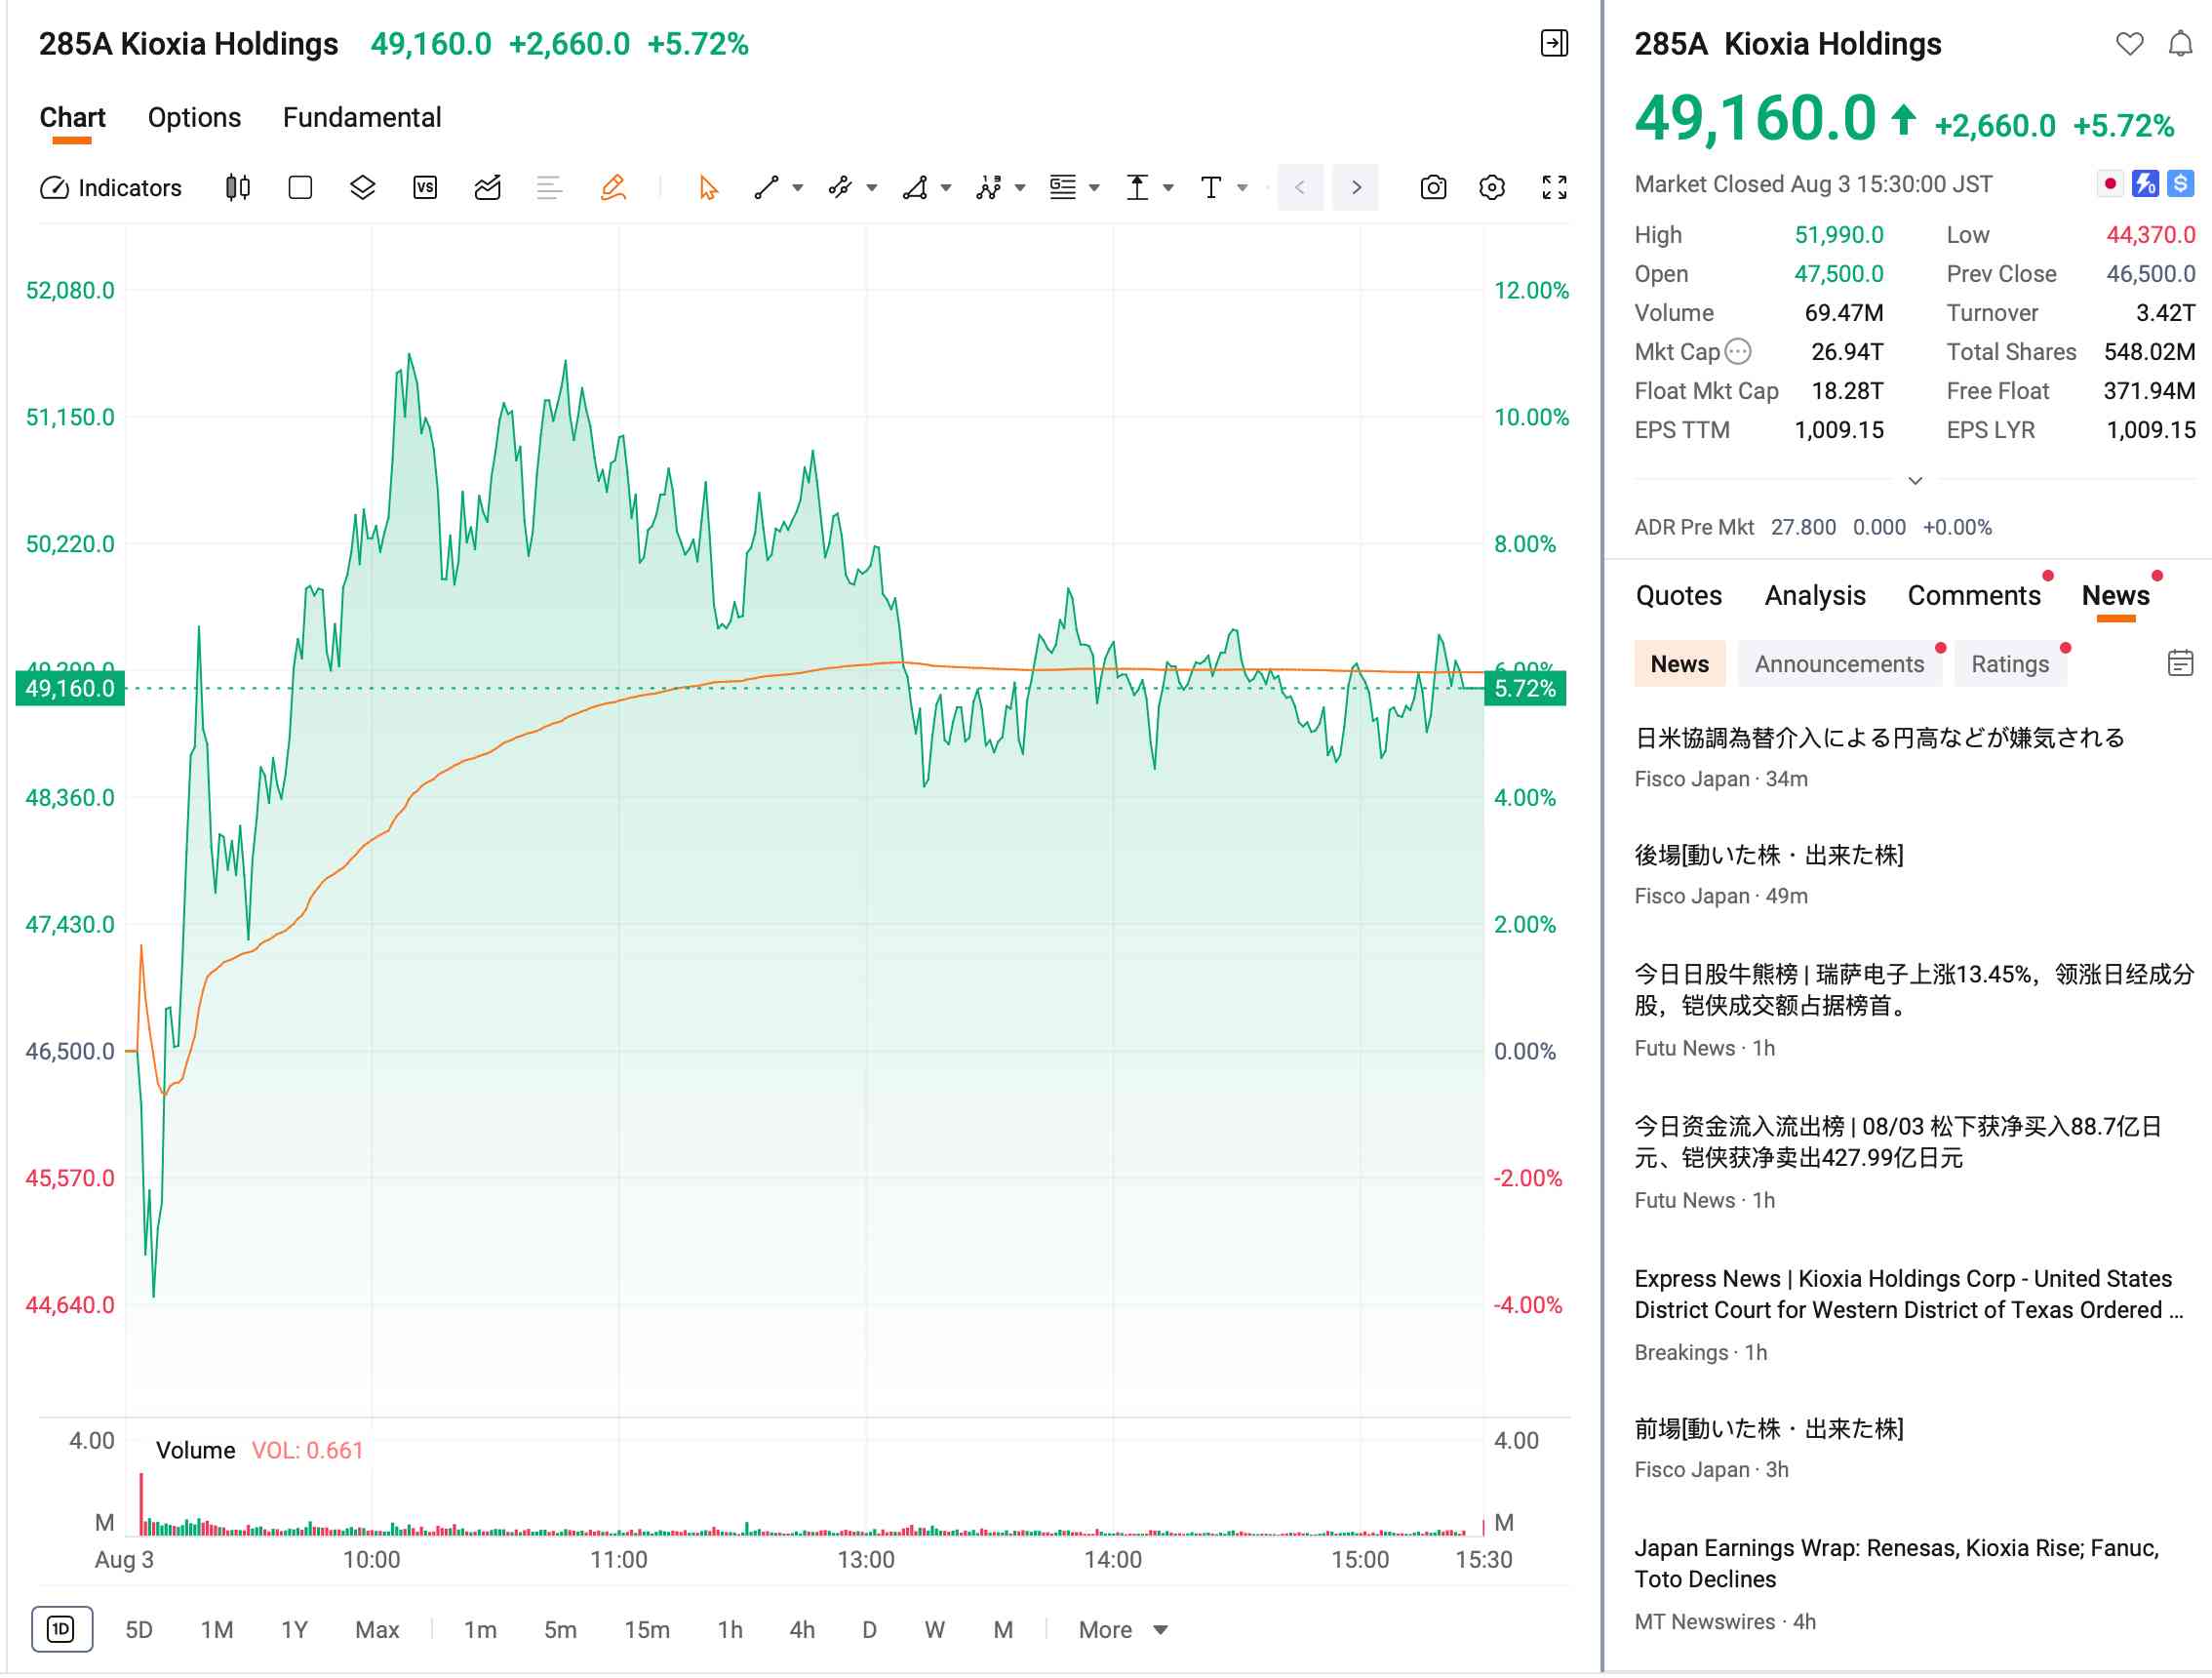
[출처: Futu]
이번 반등은 같은 날 효력이 발생하는 두 가지 대규모 자본 대책에서 비롯되었다. 이는 3대 1 주식 분할(2026년 10월 1일 시행)과 발행주식 총수의 5.5%에 해당하는 최대 3,000만 주를 매입하기 위한 최대 8,000억 엔(약 51억 1,000만 달러) 규모의 자사주 매입 프로그램이다.
7월 31일 장 마감 후 키옥시아는 2027 회계연도 1분기(2026년 4월~6월) 실적을 발표했다. 실적 자료에 따르면, AI 서버와 데이터 센터의 고성능 메모리에 대한 강력한 수요에 힘입어 키옥시아의 매출은 전년 동기 대비 415% 급증한 1조 7,700억 엔(약 110억 달러)을 기록하며 사상 최고치를 경신했다.
비GAAP 기준 영업이익은 전년 동기 대비 2,833% 증가한 1조 3,262억 엔을 기록했다. GAAP 기준 영업이익은 전년 동기 대비 2,728% 증가한 1조 2,700억 엔이었으며, 순이익은 전년 동기 대비 4,506% 급증한 8,421억 7,000만 엔에 달했다. 이 중 SSD 및 메모리 제품 매출이 1조 1,747억 엔을 기록하며 전년 동기 대비 약 440% 급증했다.
그러나 이 같은 성적표는 여전히 시장 기대치에 미치지 못했다. 영업이익은 애널리스트 평균 예상치인 1조 3,700억 엔에 미달했고, 순이익은 예상치였던 9,738억 1,000만 엔을 하회했으며, 매출총이익률 역시 78%로 시장 예상치인 78.3%보다 낮았다.
투자자들을 더욱 우려하게 만드는 것은 회사 측이 전망한 2분기 매출(2조 3,900억 엔)과 비GAAP 기준 영업이익(약 1조 9,000억 엔) 역시 시장 전망치보다 낮다는 점이다. 일부 애널리스트들은 플래시 메모리 가격의 상승세가 둔화되고 있다는 점을 시장이 우려하고 있다고 지적했다.
시장 심리가 압박을 받던 상황에서 키옥시아는 기술적 측면에서 긍정적인 신호를 동시에 보냈다. 8월 3일 언론 보도에 따르면, 일본 키옥시아는 차세대 인공지능(AI) 낸드 시장을 겨냥해 데이터 센터 및 기업용 서버용 'PCIe(PCI Express) 6.0' 인터페이스 SSD와 AI 스마트폰 등 단말기기용 'UFS(Universal Flash Storage) 5.0' 스토리지 표준을 포함한 최신 표준 낸드 솔루션을 올해 양산할 계획이다.
앞서 언급한 제품들의 기반 기술 지원을 위해 키옥시아는 지난 7월 10세대 BiCS FLASH 3D 플래시 메모리 반도체 샘플 공급을 개시했다. 이 반도체는 332단 적층 아키텍처를 특징으로 하며, 이전 제품 대비 메모리 밀도는 59%, I/O 인터페이스 속도는 33% 향상되었다.
JP모간( JPM)은 지난 6월 리서치 보고서를 통해 기업용 SSD 매출 확대가 여전히 더 중요한 관전 포인트이며 수요도 강력하게 유지되고 있다고 지적하며, '비중확대' 의견과 목표주가 155,000엔을 유지했다.
이날의 주가 반등은 51억 5,000만 달러 규모의 자사주 매입 프로그램과 차세대 AI 낸드 기술 로드맵이 단기 실적 가이드라인에 따른 압박을 시장이 소화하는 데 도움을 주고 있음을 보여준다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.