


11月16日のPetroleo Brasileiro SA Petrobras (PBR) 終値は5.67%下落:値動きの背後にある要因


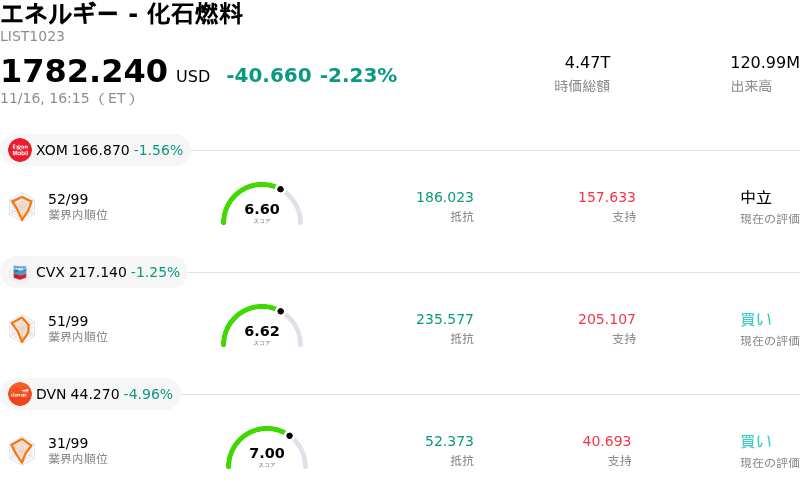
Petroleo Brasileiro SA Petrobras (PBR) 終値は5.67%下落しました。エネルギー - 化石燃料セクターは2.23%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Exxon Mobil Corp (XOM) 下落 1.56%、Chevron Corp (CVX) 下落 1.25%、Devon Energy Corp (DVN) 下落 4.96%。
本日のPetroleo Brasileiro SA Petrobras(PBR)の株価下落の要因は何ですか?
ペトロブラスはこの日の取引で顕著な売り圧力に直面した。主に世界的な原油指標価格の急落と、高まるマクロ経済の逆風が背景にある。収益動向が国際原油価格に密接に連動している総合エネルギー企業であるため、原油先物相場の軟化は、上流の探鉱・生産から国内の精製事業に至るまで、足元の利益率予想を圧迫する。さらに、世界の商品市場からの圧力に加え、外国為替市場のボラティリティ継続とブラジル・レアル安が重荷となり、輸入パリティ価格の設定やバランスシート全体の為替換算リスクに対する市場の警戒感が高まった。
外部のコモディティ市況にとどまらず、資本配分の優先順位や配当の持続可能性に対する投資家の視線が厳しさを増したことも、機関投資家の心理を大きく冷え込ませた。市場関係者は、国内の燃料価格政策や企業の再投資戦略に関する政府側の発言やガバナンスのシグナルに対し、依然として極めて敏感になっている。株主還元を犠牲にして、精製能力の拡張や国内産業プロジェクトなど、拡大志向かつ低リターンの設備投資を加速させる動きが少しでも意識されれば、機関投資家による急速な資金流出を招きやすい。ペトロブラスは強固な配当利回りと規律あるキャッシュ還元枠組みによって機関投資家から主に選好されているため、配当方針を巡る不透明感は株価バリュエーションの直接的な下押し要因となる。
先行きについては、世界のエネルギー市場が足元を固め、経営陣が規律ある株主還元への確固たる姿勢を再確認するまで、ペトロブラス株はボラティリティの高い展開が続く可能性が高い。同社は、多額の営業キャッシュフローを生み出す世界水準かつ低採掘コストなプレソルト(岩塩層下)油田を核とする傑出した資産基盤を保持しているものの、国家の政治リスクや政府介入への懸念から、恒常的なバリュエーションのディスカウントを余儀なくされている。機関投資家は、直近の調整が短期的なセンチメント悪化による一時的な売りなのか、それともより広範な構造的逆風なのかを見極めるため、近く予定される戦略計画の改定や国内の規制動向、国際的な原油需給バランスの指標を注視していく方針だ。
Petroleo Brasileiro SA Petrobras(PBR)のテクニカル分析
技術的に見ると、Petroleo Brasileiro SA Petrobras (PBR)はMACD(12,26,9)の数値が-0.864で、売りのシグナルを示しています。RSIは24.616で売りの状態、Williams%Rは98.586で売られ過ぎの状態を示しています。ご注意ください。
Petroleo Brasileiro SA Petrobras(PBR)のファンダメンタル分析
Petroleo Brasileiro SA Petrobras (PBR)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$88.94Bで、業界内で11位です。純利益は$19.69Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$23.26、最高は$31.00、最低は$14.50です。
Petroleo Brasileiro SA Petrobras(PBR)に関する詳細
企業固有のリスク:
- 配当還元の予想下振れ:ペトロブラスが発表した四半期株主還元額は27億ドルと、機関投資家のコンセンサス予想である38億ドルを大幅に下回り、前四半期比でも減少した。これにより、フリーキャッシュフローの45%を充てる同社の算定式のもとでは株主還元が制約されたままになるとの懸念が投資家の間で一段と強まった。
- 設備投資ガイダンスの積極的な引き上げ:経営陣は2026年通期の設備投資ガイダンスを210億〜220億ドル(総支出予測は最大255億ドル)へと引き上げた。これにより、構造的な資本集約度の高まりによって本来株主に還元されるはずの現金が流出するとの懸念がセルサイドで強まっている。
- 業績の予想下振れと営業費用の増加圧力:第3四半期決算はウォール街の予想を下回った。操業コストの増加や通期の管理可能営業費用目標が242億ドルに引き上げられたことを受け、調整後EBITDAは858億2000万レアルと予想の955億9000万レアルに届かず、純利益も予想を15%近く下回った。
- 政府主導の資本再配分リスク:次期複数年戦略計画の発表を控えるなか、上流部門のキャッシュフローをよりリターンの低い精製、国内エネルギー転換、物流などの資産へ再配分させる政治的圧力に対する市場の警戒感が高まっている。バイオ燃料物流会社Logumを1億1000万ドルで買収し完全子会社化した直近の案件は、その典型例である。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。




コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。