


11月16日のAnalog Devices Inc (ADI) 値動きは3.12%下落:どのようなシグナルを示しているのか?


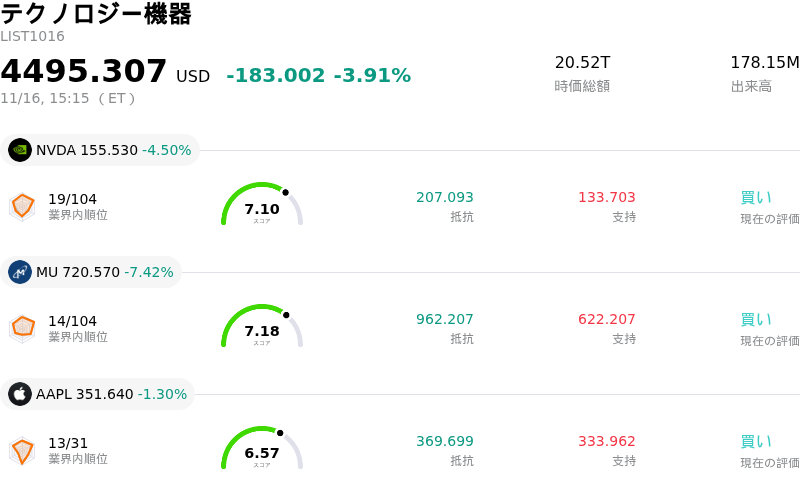
Analog Devices Inc (ADI) 値動きは3.12%下落しました。テクノロジー機器セクターは3.91%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 4.43%、Micron Technology Inc (MU) 下落 7.42%、Apple Inc (AAPL) 下落 1.31%。
本日のAnalog Devices Inc(ADI)の株価下落の要因は何ですか?
アナログ・デバイセズの株価は本日の取引で顕著な下押し圧力に直面した。半導体セクター全般の軟調さに加え、中核となる最終市場の回復ペースに対する投資家の警戒感が高まったことが主な要因である。アナログおよびミックスドシグナル半導体の業界の先導役(ベルウェザー)である同社は、マクロ経済の動向や、産業オートメーションおよび車載用途における循環的なトレンドに特に敏感である。ハイテク株全体に広がるリスクオフのムードに加え、金利の先行きや企業の設備投資予算に対する不透明感が燻り続けていることが、高バリュエーションのアナログ半導体メーカー各社の重荷となった。
株価下落に拍車をかけた主な要因は、産業向けサプライチェーン全体で継続している在庫調整にある。投資家は足並みの揃った循環的回復を期待してきたが、半導体エコシステム全体の流通チャネル調査や同業他社のコメントでは、大手産業機器メーカーやファクトリーオートメーション(FA)の顧客層において、依然として受注のばらつきや慎重な購買姿勢が続いていることが示されている。従来は安定した成長のクッションとなってきた車載部門も、世界的な自動車メーカーが電気自動車(EV)の生産目標を引き下げ、高止まりする部品在庫を管理する中で、厳しい精査に直面している。こうした需要動向を受け、今後数四半期で稼働率や売上総利益率がどれほど急速に改善するかについて、市場では改めて懐疑的な見方が強まっている。
決算発表を控えた持ち高調整も本日の反落に大きく影響した。四半期決算の発表が迫る中、機関投資家はリスクエクスポージャーを見直し、特に短期的な見通しに不透明感が漂う銘柄のポジションを縮小する傾向がある。経営陣のコメントは、アナログ半導体の在庫の底打ちが完全に過去のものとなったのか、それとも受注の安定化が来四半期以降にまで長引くのかを見極める上で極めて重要となるため、アナリストらは今後のガイダンスを注視している。
機関投資家の観点から見れば、今回の下落は同社の長期的な競争優位性(モート)が根本的に崩壊したというよりも、規律あるリスク回避の動きを反映したものである。アナログ・デバイセズは高い顧客維持率、潤沢なフリーキャッシュフロー創出力に加え、デジタルヘルスケア、先進運転支援システム(ADAS)、エッジ人工知能(エッジAI)といった長期的なメガトレンドへのエクスポージャーを維持している。それでも短期的には、マクロ経済指標に対する感応度の高さや企業向けテクノロジー全般での保守的なガイダンスを背景に、同社株は戦術的な利益確定売りやセンチメント主導のボラティリティにさらされやすい状況が続いている。
Analog Devices Inc(ADI)のテクニカル分析
技術的に見ると、Analog Devices Inc (ADI)はMACD(12,26,9)の数値が-3.629で、中立のシグナルを示しています。RSIは44.853で中立の状態、Williams%Rは61.937で売りの状態を示しています。ご注意ください。
Analog Devices Inc(ADI)のファンダメンタル分析
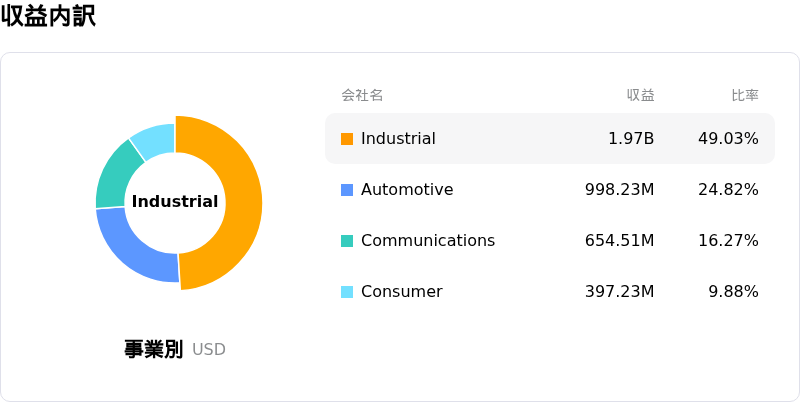
Analog Devices Inc (ADI)はテクノロジー機器業界に属しています。最新の年間売上高は$11.02Bで、業界内で18位です。純利益は$2.27Bで、業界内では14位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$470.13、最高は$675.00、最低は$315.00です。
Analog Devices Inc(ADI)に関する詳細
企業固有のリスク:
- 決算発表前のガイダンスに対する脆弱性:間近に控えた第4四半期決算発表に向けて、機関投資家の間ではここ数四半期における市場予想の上振れ幅の縮小やポジティブサプライズの減少が指摘されており、ディストリビューター需要や流通在庫が正常化した場合、保守的な業績見通し(フォワードガイダンス)に対して株価が極めて過敏に反応しやすい状況となっている。
- 割高なバリュエーションとマルチプル縮小リスク:EV/EBITDA倍率が約29倍、PERが40倍超という高水準のバリュエーションで取引される中、アナリストは、同社の過去実績である1桁台のオーガニック売上成長率を上回るアグレッシブなAIデータセンターの成長ストーリーが市場予想に織り込まれていると警告している。そのため、ハイテク株売りの局面では急激なマルチプル低下に晒されるリスクがある。
- 競合の300mmファブ拡張に伴うマージン圧迫:主要競合であるテキサス・インスツルメンツによる積極的な生産能力増強と300mmウエハ製造の立ち上げは、標準的な産業用およびアナログ電源管理ソケットにおける価格競争を激化させており、ADIの売上総利益率(グロスマージン)の底堅さに対する直接的な脅威となっている。
- 産業・自動車セクターにおける最終市場の循環的逆風:データセンター向けの光半導体やパワー半導体の拡大は見られるものの、ADIの売上基盤の半分以上は依然として広範な自動車および産業用アプリケーションに集中している。これらの分野では、世界的な製造業の低迷と顧客による発注調整の長期化が続いており、景気循環的な回復モメンタムの上値を抑え続けている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。




コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。