


11月16日のIntel Corp (INTC) 始値は4.63%下落:値動きの背後にある要因


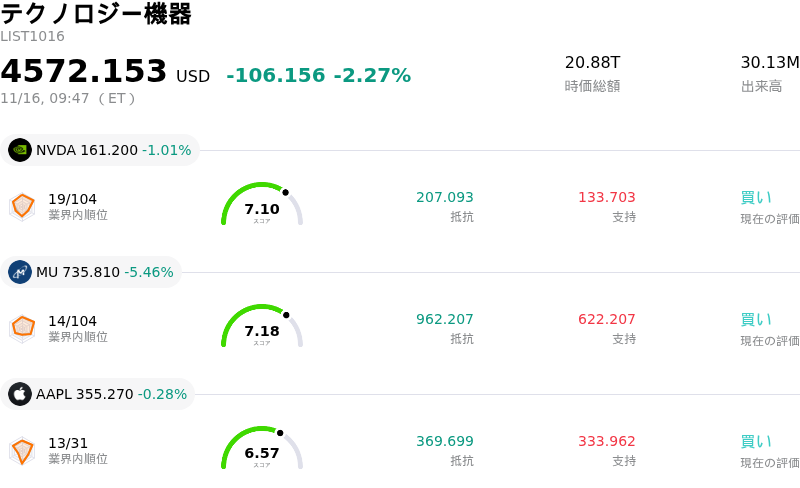
Intel Corp (INTC) 始値は4.63%下落しました。テクノロジー機器セクターは2.27%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 1.20%、Micron Technology Inc (MU) 下落 5.48%、Apple Inc (AAPL) 下落 0.28%。
本日のIntel Corp(INTC)の株価下落の要因は何ですか?
米インテルの株価は、投資家が同社の資本配分ロードマップや半導体受託製造(ファウンドリ)事業の短期的な収益化スケジュールを見直したことで、強い売り圧力にさらされた。ファウンドリ部門の事業遂行力に対する懸念に加え、企業向けデータセンター市場での競争激化に伴う継続的なシェア低下、さらには設備投資負担の大きい資本集約的な半導体銘柄全般で機関投資家がリスク回避(デリスキング)の動きを強めたことが重なり、投資家心理を大きく冷え込ませた。
同社株の主要な重しとなっているのは、インテル・ファウンドリの事業再建に対する根強い懐疑的な見方である。先端プロセスの商用化に必要な巨額の設備投資は、フリーキャッシュフローを圧迫し続け、連結売上総利益率の低下圧力となっている。外部のファブレス設計企業の大半は依然としてアジアの既存ファウンドリパートナーとの関係を維持しており、機関投資家はインテルの生産立ち上げのペースや外部顧客からの受注確保について慎重な姿勢を崩していない。インテルが他社と同水準の歩留まりを安定して達成できることを証明し、大手ハイパースケーラーから実質的な量産受注を取り付けられるようになるまで、市場はファウンドリ事業の複数年にわたる営業赤字と重い減価償却費負担をディスカウント要因として織り込み続けるとみられる。
製造面での逆風に拍車をかけているのが、中核の収益源における激しい競争圧力である。データセンターおよび人工知能(AI)分野では、企業のIT予算が従来の汎用サーバー向けプロセッサーから専用アクセラレーター・アーキテクチャへと明確にシフトし続けている。インテルはクライアント向けおよびデータセンター向けプロセッサーのポートフォリオを拡充しているものの、利益率の高いエンタープライズサーバーのワークロードにおいて、主要な競合アーキテクチャが着実にシェアを拡大し続けている。クライアント・コンピューティング市場においても、需要動向の強弱感の対立や企業向けPC更新サイクルの長期化によって直近の製品サイクルによる上値余地は限られており、エンタープライズ計算事業で見られる利益率の縮小を相殺するには至っていない。
市場戦略の観点から見ると、この軟調な値動きは機関投資家による戦術的なポートフォリオのリバランスを反映している。マクロ経済の不透明感や借入コストの高止まりにより、強固なバランスシートが重視されるなか、資金はマイナスのキャッシュフローに苦しむディープバリューの事業再建銘柄から流出している。そして、短期間でのAI収益化の道筋が明確で、より強固なフリーキャッシュフロー創出力を備えた他の半導体銘柄へと資金がシフトしている。将来の業績予想を引き下げ続けるウォール街のアナリストによる保守的な見通しも重なり、長期保有型のファンドが持ち高を縮小したことで、日中の売り圧力が一段と強まる展開となった。
今後の見通しとして、経営陣が製造コストの安定化、継続的な歩留まりの改善、そして最先端プロセスノードにおける確実な顧客獲得の進展を明確に示すまでは、市場心理は依然として不安定に推移するとみられる。外部向けファウンドリの商用化に向けた転換点やサーバー市場でのシェア安定化が確認できなければ、同社株は半導体セクター全般に対して構造的なディスカウント水準で取引され続ける可能性が高い。
Intel Corp(INTC)のテクニカル分析
技術的に見ると、Intel Corp (INTC)はMACD(12,26,9)の数値が-0.260で、売りのシグナルを示しています。RSIは30.662で中立の状態、Williams%Rは87.933で売られ過ぎの状態を示しています。ご注意ください。
Intel Corp(INTC)のメディア報道
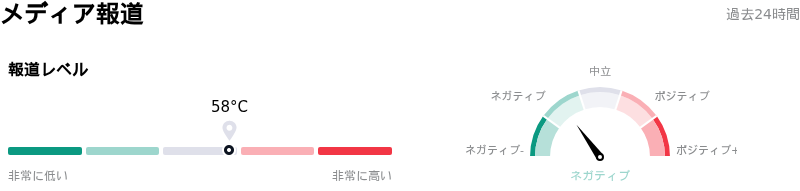
メディア報道に関して、Intel Corp (INTC)はメディア注目度スコア58を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Intel Corp(INTC)のファンダメンタル分析
Intel Corp (INTC)はテクノロジー機器業界に属しています。最新の年間売上高は$52.85Bで、業界内で6位です。純利益は$-267.00Mで、業界内では111位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$91.99、最高は$160.00、最低は$63.00です。
Intel Corp(INTC)に関する詳細
企業固有のリスク:
- 連邦証券詐欺集団訴訟:連邦裁判所に新たに提起された株主集団訴訟では、リップブー・タン最高経営責任者(CEO)およびデビッド・ジンスナー最高財務責任者(CFO)が被告として指名された。同訴訟では、同社が230億ドル規模の株式追加公募に先立ちクライアントPC需要の深刻な悪化と過剰在庫を隠蔽していたと主張されており、これにより同社は多大な法的責任と高まるヘッドラインリスクに晒されている。
- 機関投資家による投資判断引き下げとファウンドリ事業の視界不良:バンク・オブ・アメリカをはじめとするウォール街のアナリストは、2027年のCPU売上高の見通しの低さ、直近12カ月間の利益率圧迫、さらには巨額の資本を要するインテル・ファウンドリ事業において契約確約済みの有力な外部顧客を依然として確保できていないことへの根強い懸念から、目標株価を大幅に引き下げた(100ドルから80ドルへ引き下げ)。
- 生産停止と粗利益率の圧迫:イスラエルにあるインテルのキリヤット・ガト製造工場で発生した操業トラブルにより2週間の稼働停止を余儀なくされ、重要な納期を迎えるなか、第4四半期の売上高から推計3億ドルが直接消失したほか、粗利益率が約200ベーシスポイント圧迫された。
- クライアント・コンピューティングの低迷長期化とメモリーコスト高騰:クライアント・コンピューティング事業本部は、深刻なメモリー部品不足を背景に出荷数量と価格の両面で持続的な逆風に直面している。経営陣は、世界のPC対応可能市場(TAM)における2桁の縮小が2027年半ばまで続くと予測しており、中核であるプロセッサー事業の売上高を脅かしている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。





コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。