


11月13日のNebius Group NV (NBIS) 値動きは9.00%下落:値動きの背後にある事実


Nebius Group NV (NBIS) 値動きは9.00%下落しました。産業 & 商業サービスセクターは0.08%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Nebius Group NV (NBIS) 下落 8.88%、Comfort Systems USA Inc (FIX) 下落 1.87%、PayPal Holdings Inc (PYPL) 上昇 1.69%。
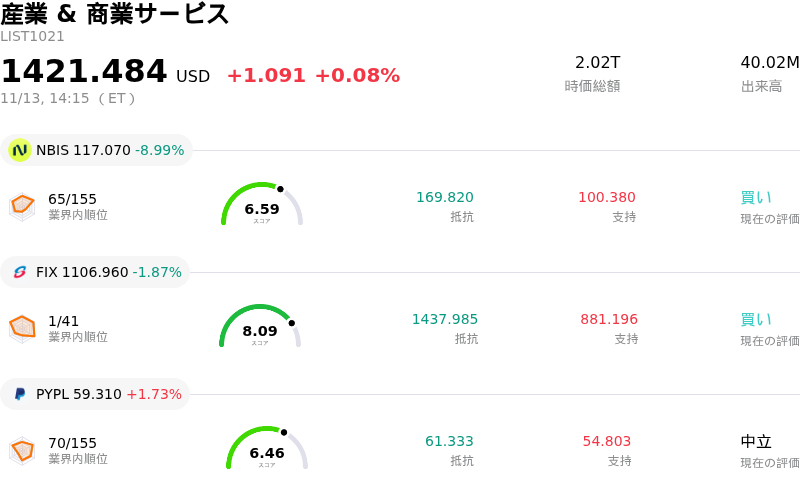
本日のNebius Group NV(NBIS)の株価下落の要因は何ですか?
ネビウス・グループは本日の取引で強い売り圧力にさらされた。高マルチプルのハイテク株全般の下落や、資本集約度への警戒感の高まりがAIインフラ分野の重荷となった。マクロ経済環境の変化を背景に機関投資家がリスクエクスポージャーの再調整を進めたことで、ハイベータのクラウドインフラおよび高速コンピューティングのプロバイダー各社では顕著なリスク圧縮(デリスキング)が進んだ。
ファンダメンタルズおよび事業運営の観点からは、投下資本利益率(ROIC)や持続的なフリーキャッシュフローの黒字転換に向けた時期に対する市場の関心が一段と高まっている。高性能コンピューティング(HPC)ハードウェアの確保、データセンターの規模拡大、電力調達の管理に必要な巨額の設備投資負担は、依然として営業利益率を圧迫し続けている。企業の迅速なAI収益化に対する市場の期待がインフラ減価償却費の増大という現実に直面するなか、投資家は投資回収期間の長期化を示す兆候に対して一段と神経質になっている。
GPU-as-a-Service(GPUaaS)分野における競争環境の変化も、慎重なセンチメントを強める一因となった。ソブリンクラウドや大手ハイパースケーラー、特化型コンピューティングプラットフォームが一斉に大規模なキャパシティを投入するなか、中期的な価格決定力や契約更新条件に対する懸念が強まっている。平均契約期間の短縮や企業のIT予算拡大ペースの鈍化がわずかでも意識されれば、特にバリュエーションが大幅に上昇していたグロース銘柄を中心に、機関投資家によるポジション調整が急速に進みやすい。
テクニカル面での悪化や市場の需給メカニズムも、日中の下落に拍車をかけた。出来高の急増や投機的なモメンタムの局面を経て主要な短期移動平均線を割り込んだことで、プログラム売買やオプション関連のデルタヘッジ売りが誘発された。機関投資家ファンドがキャッシュ創出力の高いディフェンシブ株へと資金をシフトさせたことも、オーダーブック(気配値板)の流動性を圧迫する要因となった。
今後の見通しとして、ネビウス・グループの動向は、持続的な設備稼働率の維持、ハードウェアコストの上昇に対する営業利益率の防衛、そして大手企業クライアントからの複数年契約の獲得といった経営陣の手腕に大きく左右される。株式市場全体のボラティリティが落ち着き、次期以降の企業のインフラ支出に対する透明性が高まるまでは、同社株はマクロ経済の動向やシステマティックリスクの再評価に対して神経質な展開が続く可能性が高い。
Nebius Group NV(NBIS)のテクニカル分析
技術的に見ると、Nebius Group NV (NBIS)はMACD(12,26,9)の数値が-1.111で、売りのシグナルを示しています。RSIは36.208で中立の状態、Williams%Rは93.433で売られ過ぎの状態を示しています。ご注意ください。
Nebius Group NV(NBIS)のファンダメンタル分析
Nebius Group NV (NBIS)は産業 & 商業サービス業界に属しています。最新の年間売上高は$529.80Mで、業界内で113位です。純利益は$82.50Mで、業界内では74位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$289.34、最高は$410.00、最低は$144.00です。
Nebius Group NV(NBIS)に関する詳細
企業固有のリスク:
- 通期売上高ガイダンスの下方修正:経営陣は2026年通期の売上高予想を、従来の予想レンジである30億〜34億ドルの下限へと引き下げた。これは第4四半期に前四半期比での売上減速が迫っていることを示唆しており、複数の機関投資家による目標株価引き下げを招いた。
- サードパーティデータセンターの稼働開始遅延:ニュージャージー州をはじめとするサードパーティのインフラ施設における運用上の引き渡しボトルネックにより、同社は年換算売上高(ランレート)70億ドルの達成目標時期を2026年12月から2027年2月へと延期せざるを得なくなり、新たな事業遂行リスクやキャパシティ充足リスクが生じている。
- 設備投資コミットメントの急増:経営陣による最新の予測では、設備投資の見通しが約270億ドルへと引き上げられ(従来の200億〜250億ドルの見通しから急増)、資金調達圧力やフリーキャッシュフローの赤字、中長期的なバランスシートのレバレッジを著しく増大させている。
- 一過性売上による歪み:第3四半期に計上された売上高9億8080万ドルのうち、3億2500万ドルは安定的かつ継続的なAIコンピュート契約ではなく、一過性のアセットライト型商取引に起因するものであり、中核事業の真の基礎的収益水準や利益率の見通しを不透明にしている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。