


11月11日のMarathon Petroleum Corp (MPC) 終値は3.41%上昇:投資家が知っておくべき情報


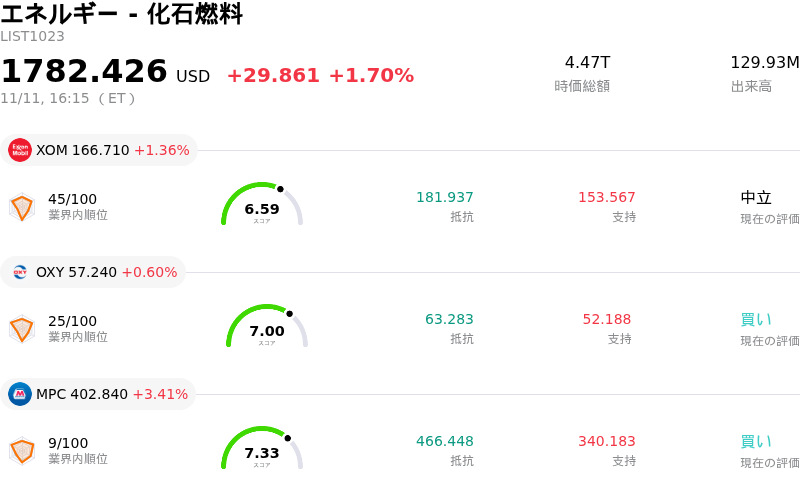
Marathon Petroleum Corp (MPC) 終値は3.41%上昇しました。エネルギー - 化石燃料セクターは1.70%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Exxon Mobil Corp (XOM) 上昇 1.36%、Occidental Petroleum Corp (OXY) 上昇 0.60%、Marathon Petroleum Corp (MPC) 上昇 3.41%。
本日のMarathon Petroleum Corp(MPC)の株価上昇の要因は何ですか?
マラソン・ペトロリアムは、精製ファンダメンタルズの改善、石油製品クラックスプレッドの拡大に加え、卓越した操業実績や戦略的資本配分策を受けた機関投資家からの継続的な支持を追い風に、堅調に推移しました。
ダウンストリーム部門のセンチメントを押し上げる主な要因は、精製マージンの継続的な拡大、とりわけ主要な留出油やガソリンのクラックスプレッドの拡大です。国内外における燃料在庫の逼迫と底堅い季節的需要が重なったことで、精製業者が原油処理1バレルあたりで得るマージンは大幅に拡大しています。米国最大の独立系石油精製業者であるマラソン・ペトロリアムは、卓越した地理的規模と高度な転換能力を誇り、製品クラックスプレッドが高水準にある環境下で極めて大きな営業レバレッジを享受できる体制を整えています。
この堅調な株価モメンタムをさらに後押ししているのが、同社の極めて優れた事業指標と潤沢なフリーキャッシュフロー創出に対する市場の根強い評価です。直近の決算では、メキシコ湾岸、中西部内陸部、西海岸の各コンプレックスにおける操業の安定性と規律ある商業的最適化により、製油所全体の設備稼働率がほぼフル稼働水準に達していることが示されました。さらに、優位性の高い米メキシコ湾岸施設へ高リターン投資を集中させるため、中西部の二次的な精製・ミッドストリーム資産を売却するという戦略方針の発表も、企業価値向上に寄与するポートフォリオの合理化策として機関投資家から高く評価されています。
投資家の買い意欲は、マラソン・ペトロリアムの同業他社をリードする株主還元策によって一段と強固なものとなっています。同社は大規模な自社株買いや継続的な増配を通じて積極的なキャッシュリターンを実施し続けており、発行済株式数を大幅に圧縮して1株当たり株式価値を高めています。こうした積極的な資本配分は、潤沢なキャッシュ残高に加え、傘下のミッドストリーム・パートナーシップであるMPLXからの手数料収入を基盤とする底堅いキャッシュフロー分配によって支えられており、親会社レベルの設備投資や基本配当の必要資金を実質的にカバーしています。
総じて、今回の力強い上昇モメンタムは、ダウンストリーム(石油精製)の事業環境が構造的に堅調を維持しており、原料と製品の良好な価格差が確かな収益見通しをもたらしているという、機関投資家の確信の強まりを反映したものです。クラックスプレッドのボラティリティや原料価格差、今後の定期修繕(ターンアラウンド)のスケジュールなどは依然として注視すべき重要リスクであるものの、マラソン・ペトロリアムが誇る業界屈指の操業効率、高度転換資産基盤、そして株主価値向上に対する揺るぎないコミットメントが、同社株への旺盛な需要を下支えし続けています。
Marathon Petroleum Corp(MPC)のテクニカル分析
技術的に見ると、Marathon Petroleum Corp (MPC)はMACD(12,26,9)の数値が-15.374で、売りのシグナルを示しています。RSIは43.328で中立の状態、Williams%Rは68.256で売りの状態を示しています。ご注意ください。
Marathon Petroleum Corp(MPC)のファンダメンタル分析
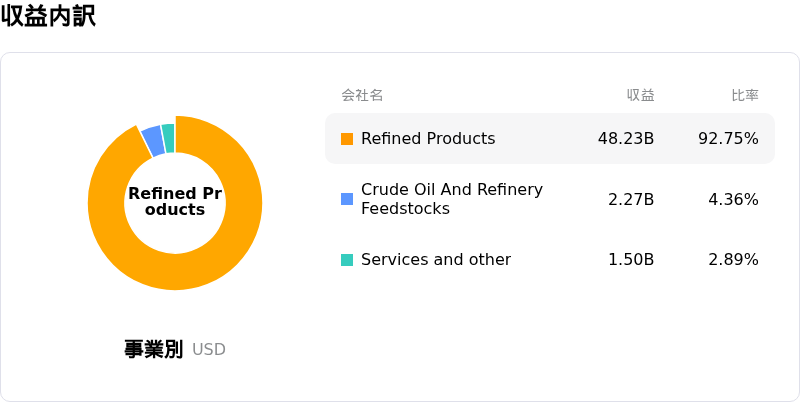
Marathon Petroleum Corp (MPC)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$133.43Bで、業界内で6位です。純利益は$4.04Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$443.27、最高は$564.00、最低は$186.93です。
Marathon Petroleum Corp(MPC)に関する詳細
企業固有のリスク:
- 前四半期比での稼働率低下および定期修理費用の逆風:第3四半期に製油所の稼働率がピークの100%に達した後、経営陣が示した第4四半期の操業ガイダンスでは、処理量が日量約280万バレルへと減速し、製油所稼働率が95%へ低下することに加え、2億3,000万ドルの計画的な定期修理費用が見込まれており、前四半期比の営業レバレッジおよびキャッシュフロー創出に対して直ちに下押し圧力を生じさせています。
- メキシコ湾岸地域への集中および資本再配分リスク:発表された42億ドル規模の中西部(ミッドコンチネント)資産の売却(具体的にはセントポール・パーク製油所およびマンダン製油所のCVRエナジーへの売却)は、米国メキシコ湾岸地域への地理的集中を大幅に高め、悪天候による操業中断や地域的な輸出ボトルネック、ならびにガルベストン・ベイおよびゲーリービル施設における主要な設備投資プロジェクトを巡る複数年にわたる実行リスクに対する脆弱性を高めています。
- バリュエーションの割高感と機関投資家の売り圧力:直近の過去最高値更新を受け、機関投資家による最近のバリュエーション評価では株価対適正価値倍率の割高感が指摘されており、これが米証券取引委員会(SEC)のフォーム13F開示で判明した機関投資家の保有削減(ジョセフ・グループ・キャピタル・マネジメントによる31.4%の持ち高削減など)や、継続的なインサイダーによる株式売り越しと重なり、日中の利益確定売りを誘発しています。
- 有利な原油ディファレンシャルの恩恵剥落:市況コメントでは、割安な原油ディファレンシャルはすでにMPCの精製マージン指標に完全に織り込み済みであることが確認されており、世界的な精製能力の再均衡が進むなか、クラックスプレッドの急激な縮小や軽質・重質原料の価格差縮小に対して収益性が極めて脆弱な状態に置かれています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。