


11月11日のNVIDIA Corp (NVDA) 値動きは3.88%上昇:投資家が知っておくべき情報


NVIDIA Corp (NVDA) 値動きは3.88%上昇しました。テクノロジー機器セクターは4.32%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 3.88%、Micron Technology Inc (MU) 上昇 12.68%、Advanced Micro Devices Inc (AMD) 上昇 7.07%。
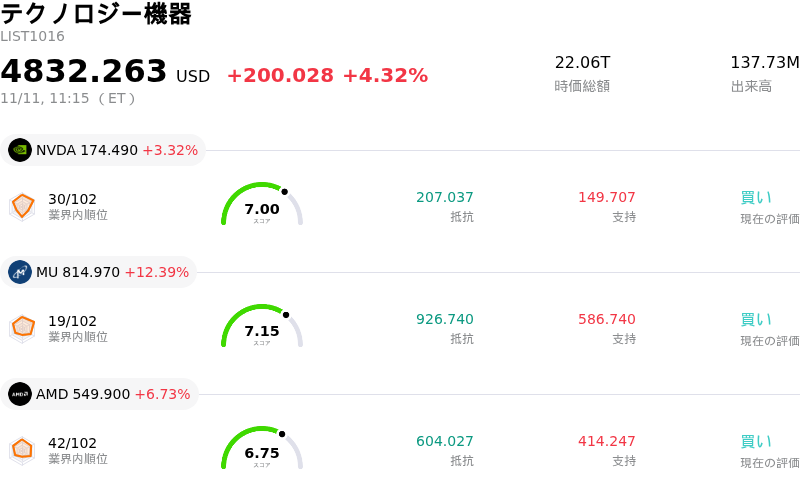
本日のNVIDIA Corp(NVDA)の株価上昇の要因は何ですか?
エヌビディアは本日、旺盛な機関投資家需要とアクセラレーテッド・コンピューティング分野全体に対する期待の再燃を背景に大幅高を記録した。この上昇基調は主に、大手クラウドハイパースケーラーや大手企業顧客による継続的な設備投資コミットメントに支えられている。世界的に大規模な人工知能(AI)モデルの学習および推論の導入が拡大する中、先端データセンター向けグラフィックス・プロセッサやフルスタック・コンピューティングプラットフォームへの需要は、半導体業界全体の景気循環を上回り続けている。ラック規模での導入加速や先端シリコンアーキテクチャにおける堅調な製造歩留まりを示すチャネル調査の結果も、投資家から好感された。
ハードウェア需要を補完するように、同社のエンタープライズ向けネットワーキング事業およびソフトウェア収益化エンジンは、売上高のさらなる安定性と利益率の保護をもたらしている。高スループットなネットワーキングソリューションの企業への急速な普及と、継続的なエンタープライズ・ソフトウェアライセンスが、同社独自のソフトウェアエコシステムにおける顧客の囲い込みを深化させている。さらに、主要半導体ファウンドリ各社におけるパッケージングの制約が緩和されたことで部品供給能力が向上し、エヌビディアはデータセンター向けの受注残をより効率的に消化できるようになり、サプライチェーンの滞りに対する市場の懸念も後退している。
マクロ経済および市場構造の観点からは、良好な流動性環境と、ハイベータの超大型主力株への機関投資家資金の着実な再配分が、ハイテク株全般の投資家心理を下支えした。今後の企業決算発表を控え、セルサイドアナリストらは持続的な価格決定力やソブリン・コンピューティング構想の高い見通しを主要な構造的追い風として挙げ、強気な目標株価を概ね再確認している。こうした業績予想の上方修正と機関投資家による着実な買い集めが相まって、日中のショートカバーや持続的な買い圧力を牽引した。
先行きについて、機関投資家は今後の四半期売上高ガイダンスや売上総利益率の推移、製品移行のタイムラインに関する見解を注視することになる。事業の実行リスクや輸出規制への準拠、世界的なデータセンターにおける電力インフラの確保可能性は依然として留意すべきリスク要因であるものの、足元の値動きは、企業向けコンピューティングインフラの基盤としてのエヌビディアに対する投資家の根強い信認を浮き彫りにしている。
NVIDIA Corp(NVDA)のテクニカル分析
技術的に見ると、NVIDIA Corp (NVDA)はMACD(12,26,9)の数値が-7.986で、売りのシグナルを示しています。RSIは30.140で中立の状態、Williams%Rは82.662で売られ過ぎの状態を示しています。ご注意ください。
NVIDIA Corp(NVDA)のメディア報道
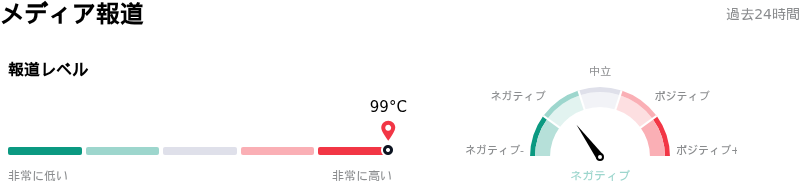
メディア報道に関して、NVIDIA Corp (NVDA)はメディア注目度スコア99を示しており、メディア注目度は非常に高いレベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
NVIDIA Corp(NVDA)のファンダメンタル分析
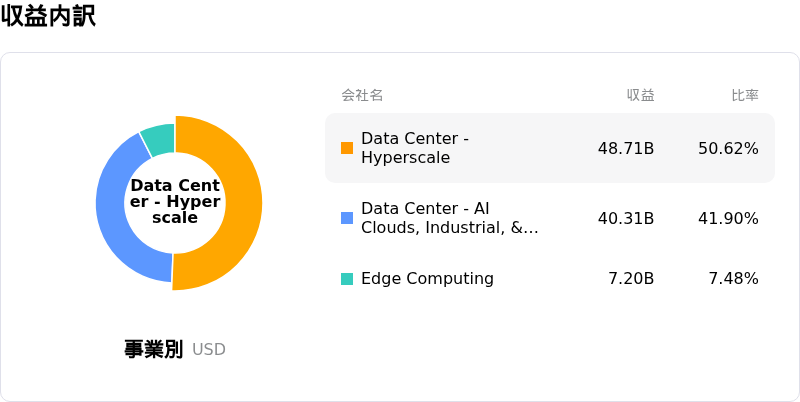
NVIDIA Corp (NVDA)はテクノロジー機器業界に属しています。最新の年間売上高は$215.94Bで、業界内で1位です。純利益は$120.07Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$323.83、最高は$515.00、最低は$180.00です。
NVIDIA Corp(NVDA)に関する詳細
企業固有のリスク:
- 経営体制の継続性とガバナンス調査:外国の情報機関を巡る懸念に関連した接触について、ジェンスン・ファンCEOに対する取締役会の独立調査および連邦当局による調査が行われていることで、キーパーソンに関するガバナンスリスクが深刻化し、経営陣を巡る不確実性の高まりや議会による追及、株主による集団訴訟の提起を招いている。
- 輸出規制と深刻な在庫評価損リスク:H200の出荷に対する米国の輸出禁止措置の拡大や、東南アジアの仲介チャネルに対する規制取り締まりの脅威が高まっており、売上エクスポージャーの10%〜30%が影響を受ける恐れがあるほか、最大50億ドルの在庫評価損が発生するリスクがある。
- データセンター事業の見通し悪化に伴う投資判断引き下げ:ベアードが投資判断を「中立」に引き下げ、目標株価を500ドルから200ドルに引き下げたことや、モルガン・スタンレーが「トップピック」リストから除外したことなど、ウォール街の大手による相次ぐ投資判断の引き下げは、2027年の需要に対する見通しの悪化やハイパースケーラーによるAI設備投資の伸びの鈍化予想を浮き彫りにしている。
- パートナー保証に伴う金融負債の拡大:「AIコンピューティング・パートナー」プログラムに基づくコミットメントは約1,650億ドル(地域データセンター建設向けの1,000億ドル超のインフラ保証を含む)にまで膨らんでおり、ネオクラウド企業の資金調達機会が縮小した場合、同社は構造的なカウンターパーティ信用リスクにさらされることになる。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。