


11月10日のCoeur Mining Inc (CDE) 終値は7.05%下落:値動きの背後にある事実


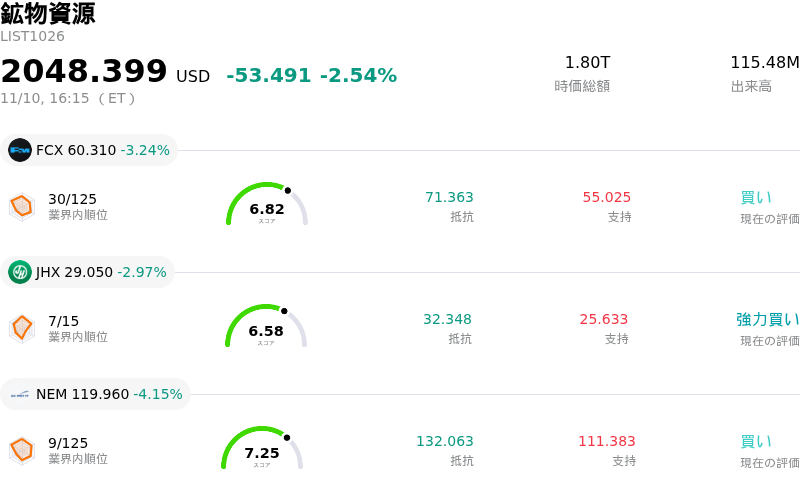
Coeur Mining Inc (CDE) 終値は7.05%下落しました。鉱物資源セクターは2.54%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Freeport-McMoRan Inc (FCX) 下落 3.24%、James Hardie Industries PLC (JHX) 下落 2.97%、Newmont Corporation (NEM) 下落 4.15%。
本日のCoeur Mining Inc(CDE)の株価下落の要因は何ですか?
クーア・マイニングは、貴金属セクター全般の軟調さを主因として、顕著な下押し圧力に直面している。同社は売上高の大半を金と銀の生産から得ているため、地金スポット価格の変動は売上高や営業利益率に対する市場予想に直結する。底堅い米ドルと高水準の米債利回りを特徴とする環境は、利息を生まないコモディティの重石となりやすく、一次・二次生産者の双方で急速な売りを招いている。
中堅採掘会社であるクーアは、金および銀の価格に対して事業上および財務上のレバレッジが大きく効きやすい特性を持つ。この本質的なギアリング効果により、原資産となる金属価格の小幅な反落であっても、株式価値においては下落幅が増幅される結果となりやすい。コモディティ価格の保ち合い局面において、投資家は高ベータの採掘株から資金を引き揚げ、ポートフォリオのリスクを低減させるとともに、高コスト構造を抱える事業へのエクスポージャーを圧縮する傾向がある。
また、総維持費(AISC)、設備投資コミットメント、キャッシュフロー創出力に対する精査が続いていることも、市場センチメントを大きく左右している。資本集約的な操業形態を取り、主要拠点で拡張プロジェクトを進行させていることから、市場参加者は消耗品、人件費、機材に及ぶ潜在的なインフレ圧力への警戒を怠らない。金属価格が目先の逆風に直面する環境下では、利益率の低下やフリーキャッシュフロー創出に対する懸念が増幅され、機関投資家が慎重姿勢を強める要因となっている。
さらに、テクニカル主導の売りや機関投資家のポジション調整が下落基調に拍車をかけている。貴金属ETF(上場投資信託)やセクター特化型ファンドは、相場の下落局面で保有資産のリバランスを行うことが多く、これが二次的な売り圧力を生み出して個別銘柄を圧迫する。原資産となるコモディティ価格が持続的な下値を固め、クーアが持続的なコスト抑制と安定した操業を示せるようになるまでは、同社株は高いボラティリティにさらされ続ける可能性が高い。
Coeur Mining Inc(CDE)のテクニカル分析
技術的に見ると、Coeur Mining Inc (CDE)はMACD(12,26,9)の数値が0.738で、中立のシグナルを示しています。RSIは49.179で中立の状態、Williams%Rは36.609で買いの状態を示しています。ご注意ください。
Coeur Mining Inc(CDE)のファンダメンタル分析
Coeur Mining Inc (CDE)は鉱物資源業界に属しています。最新の年間売上高は$2.07Bで、業界内で42位です。純利益は$585.87Mで、業界内では28位です。会社概要
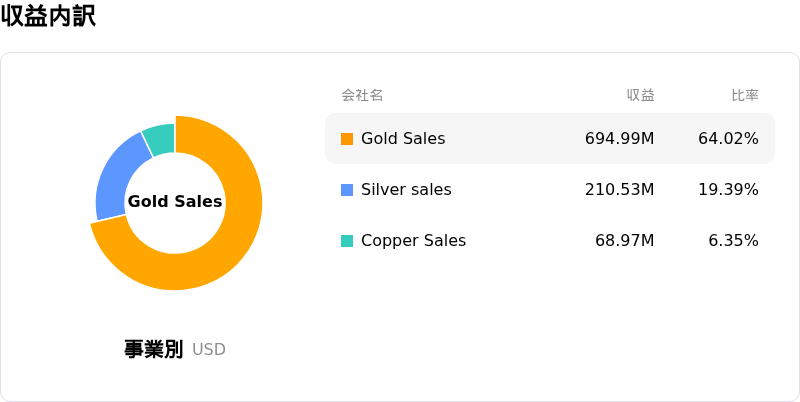
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$22.89、最高は$30.00、最低は$17.00です。
Coeur Mining Inc(CDE)に関する詳細
企業固有のリスク:
- 第3四半期決算の予想未達と純利益の縮小:クーアの直近の決算発表では、調整後1株当たり利益が0.10ドルとなり、アナリストのコンセンサス予想である1株当たり0.15ドルを33%以上下回った。また、営業費用の高騰やコストインフレを背景に、GAAP基準の純利益は前年同期の2億6,680万ドルから1億940万ドルへと急減した。
- M&Aの資金調達に伴う深刻な株式希薄化:Form 8-Kの開示情報によると、普通株式の発行済総数は2025年末時点の6億4,210万株から約59%増加して10億2,200万株に拡大した。大規模な買収取引に伴い、既存株主の持分は大幅に希薄化し、1株当たりキャッシュフローも減少している。
- 操業中断と多額の資金需要:各操業施設は天候要因による遅延や予期せぬ設備の稼働停止という継続的な逆風に直面しており、四半期の処理量目標の達成が危ぶまれている。これに加え、過去最大規模となる1億5,800万ドルの探鉱プログラムが事業上のキャッシュバーンを大幅に加速させている。
- カナダ資産の統合におけるボトルネック:買収したカナダの鉱山事業(レイニーリバーおよびニューアフタン)における複数資産の積極的な統合は、実行面および操業コスト面で重大なリスクを伴う。想定していた操業効率の向上や選鉱回収率の目標が実現しなければ、下振れ方向のボラティリティが生じる恐れがある。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。