


11月10日のIntuitive Surgical Inc (ISRG) 値動きは3.35%下落:値動きの背後にある要因


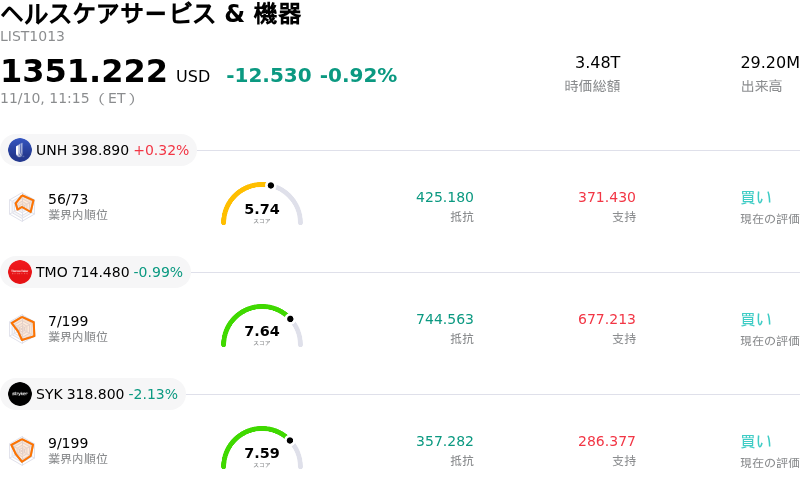
Intuitive Surgical Inc (ISRG) 値動きは3.35%下落しました。ヘルスケアサービス & 機器セクターは0.92%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Unitedhealth Group Inc (UNH) 上昇 0.29%、Thermo Fisher Scientific Inc (TMO) 下落 0.99%、Stryker Corp (SYK) 下落 2.13%。
本日のIntuitive Surgical Inc(ISRG)の株価下落の要因は何ですか?
インテュイティブ・サージカルは本日、セクター全体のバリュエーション圧縮、マクロ動向への感応度、機関投資家によるポートフォリオ調整が重なり、株価に顕著な下押し圧力がかかった。歴史的にプレミアム水準にある予想バリュエーション倍率で取引されている同社は、市場全体のセンチメントの変化や米国債利回りの変動に対して特に脆弱であり、こうした要因は機関投資家が高マルチプルの成長型メドテック株へのエクスポージャーを削減するきっかけとなりやすい。
病院の設備投資動向は、引き続き機関投資家のデスクが最も注視する論点の一つとなっている。次世代手術支援ロボット「ダビンチ」の導入・更新サイクルは数年単位の中長期的な視点では基本的に堅調であるものの、医療機関の予算制約や高い資金調達コスト、大規模な設備支出に対する管理部門の精査強化を巡る短期的な懸念が、慎重な見方を生んでいる。機器調達の商談サイクルの長期化やシステムの納入ペースの慎重化が意識されれば、特に株価がアウトパフォームした局面の後だけに、即座に利益確定売りを誘発しやすい。
設備投資予算への懸念に加え、日中の取引では手術症例数の推移に対する継続的な見直しも株価に影響を与えた。市場関係者は中核領域における症例数の伸び率に敏感なままであり、代謝性疾患の薬物療法が待機的手術や肥満外科手術の症例数に及ぼす間接的・長期的な影響を巡る議論も根強く残っている。器具や付属品から得られる継続的なリカーリング収益が基礎的な収益力を牽引する高期待銘柄においては、四半期の症例ガイダンスの前提にわずかな変化が生じたり、手術実施件数の軟化を示す観測が浮上したりするだけでも、過度なボラティリティが生じることがある。
市場構造の観点からは、オプション取引の活発化やアルゴリズムによる売りが、テクニカルな支持線を試す展開のなかで下落を加速させた。こうした短期的な調整局面にあっても、インテュイティブ・サージカルは確固たる地位を築いたロボット手術のエコシステム、強力なリカーリング収益基盤、そして健全なバランスシートを維持している。本日の下落は、根本的な構造的成長ストーリーが損なわれたというよりは、主にマクロ環境を背景としたマルチプルの圧縮や、機関投資家による戦術的なデリスキングが主導したものとみられる。
Intuitive Surgical Inc(ISRG)のテクニカル分析
技術的に見ると、Intuitive Surgical Inc (ISRG)はMACD(12,26,9)の数値が-1.586で、中立のシグナルを示しています。RSIは53.034で中立の状態、Williams%Rは69.801で売りの状態を示しています。ご注意ください。
Intuitive Surgical Inc(ISRG)のファンダメンタル分析
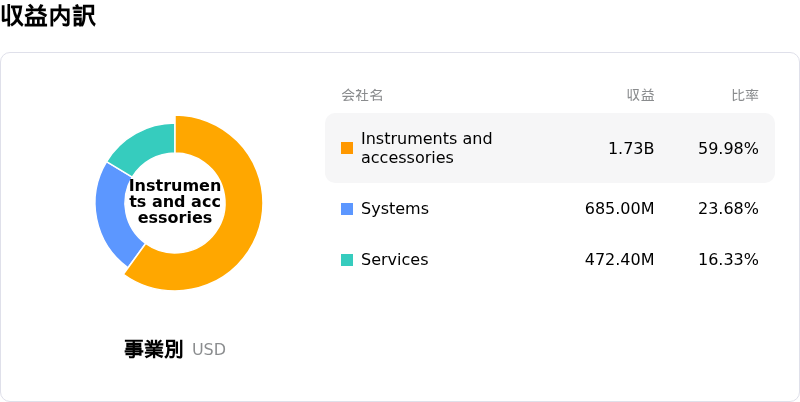
Intuitive Surgical Inc (ISRG)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$10.06Bで、業界内で15位です。純利益は$2.86Bで、業界内では8位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$486.97、最高は$685.00、最低は$324.00です。
Intuitive Surgical Inc(ISRG)に関する詳細
企業固有のリスク:
- 計画的な処置具価格の引き下げ:使用回数延長プログラムの展開や中国での地域的な価格譲歩に起因して、経営陣が示した手術1件あたりの処置具・アクセサリ継続売上高の3〜5%の減少は、消耗品売上高の拡大にとって直接的な逆風となり、売上総利益率の安定性を脅かしている。
- 中核となる国内手術件数の成長減速:直近の事業データでは、成熟した米国市場でのda Vinci手術件数の伸びが10%程度へと減速していることが示されており、中核的な術式カテゴリーにおける米国内の高い普及率や待機的手術需要の変化が症例数の勢いを頭打ちにしているというアナリストの懸念を強めている。
- 反トラスト法訴訟の和解費用とエコシステムへの厳しい視線:独自の処置具および保守サービス契約をめぐる反トラスト法集団訴訟の解決に向けて4億5000万ドルの税引前費用を計上したことで、GAAPベースの営業利益率は大幅に圧迫され(19.4%に低下)、同社の閉鎖的なエコシステムモデルに対する厳しい視線が続いている。
- バリュエーションの脆弱性と役員による自社株売り:医療機器の同業他社と比較して予想PERが37倍超というプレミアムな水準で取引されているため、株価は日中の急激な評価見直しに対して脆弱であり、主要な取締役や経営陣による計画的な自社株売却が直近のSEC「フォーム4」の開示で明らかになったことが、その脆弱性を増幅させている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。