


11月9日のMitsubishi UFJ Financial Group Inc (MUFG) 値動きは3.53%上昇:主な推進要因が明らかにされました


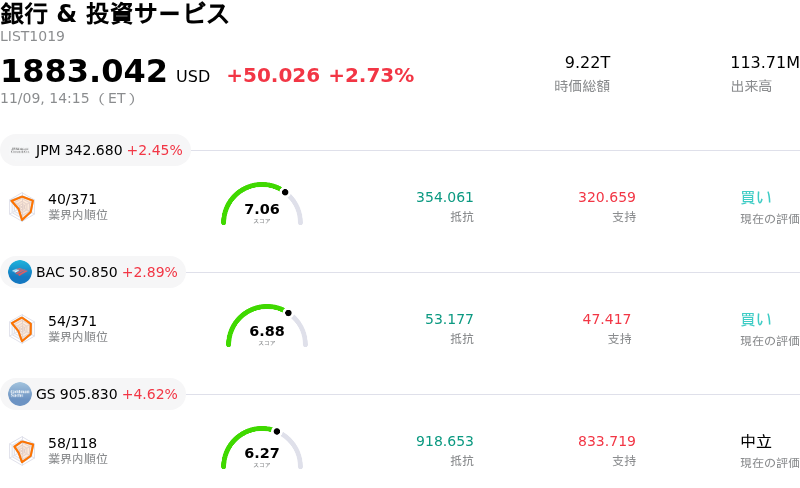
Mitsubishi UFJ Financial Group Inc (MUFG) 値動きは3.53%上昇しました。銀行 & 投資サービスセクターは2.73%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:JPMorgan Chase & Co (JPM) 上昇 2.45%、Bank of America Corp (BAC) 上昇 2.89%、Goldman Sachs Group Inc (GS) 上昇 4.63%。
本日のMitsubishi UFJ Financial Group Inc(MUFG)の株価上昇の要因は何ですか?
三菱UFJフィナンシャル・グループは、マクロ経済の追い風や金融政策への前向きな期待が日本の銀行セクターのセンチメントを下支えするなか、世界的な金融株の幅広い上昇基調に連動して取引時間中に堅調に推移した。この上昇基調は、主要な四半期決算の発表を控え、ファンダメンタルズに対する強気な見通し、金利差の拡大、そして機関投資家からの関心の高まりが重なった結果を反映している。
同社株を支援する主な要因となっているのが、国内における金融政策の正常化の進展と長期国債利回りの上昇圧力である。日本のメガバンクは、金利環境の変化に対して構造的に高い感応度を有している。根強いインフレと底堅い賃金の伸びを背景とした日本銀行の政策修正期待が日本国債利回りを押し上げている。この動きは、国内貸出利ざやを拡大させるとともに、超低金利環境下で低迷していた膨大な円建て預金基盤に対する再投資利回りを改善させ、MUFGの業績見通しを直接的に押し上げている。
国内の金利動向に加え、MUFGは海外の大企業向け銀行業務や資本市場業務からも引き続き恩恵を受けている。世界的な金利環境は北米や東南アジアにおける資産利回りを下支えし続けており、純金利収入や手数料等収益の拡大につながっている。一方、最近の世界的なリスクセンチメントの改善や社債市場の堅調な推移を背景に資産の質に対する懸念は後退し、同行の多様な貸出ポートフォリオ全体における与信費用は低水準に抑えられている。
機関投資家のポジション動向も買いの勢いに寄与している。中間決算発表シーズンを控え、市場関係者は堅調な銀行本業収益や健全なトレジャリー運用に支えられた力強い決算の開示を見込んでいる。さらに、東京証券取引所によるコーポレートガバナンス推進の動きに沿った自社株買い枠の設定や累進配当など、株主還元に積極的な資本配分に対する投資家の期待も根強い。
先行きについては、為替変動や世界的な景気減速が潜在的なリスク要因として残るものの、利ざや拡大や自己資本利益率(ROE)の改善という構造的なストーリーが、引き続き同グループへの資金流入を促している。今回の堅調な取引展開は、MUFGが複数年にわたる業績回復と資本効率の向上軌道を着実に進んでいることに対し、機関投資家が持続的な信認を寄せていることを裏付けている。
Mitsubishi UFJ Financial Group Inc(MUFG)のテクニカル分析
技術的に見ると、Mitsubishi UFJ Financial Group Inc (MUFG)はMACD(12,26,9)の数値が0.073で、中立のシグナルを示しています。RSIは48.720で中立の状態、Williams%Rは21.935で買いの状態を示しています。ご注意ください。
Mitsubishi UFJ Financial Group Inc(MUFG)のファンダメンタル分析
Mitsubishi UFJ Financial Group Inc (MUFG)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$42.22Bで、業界内で10位です。純利益は$11.47Bで、業界内では8位です。会社概要
過去1か月で複数のアナリストが同社を強力買いと評価しました。目標株価の平均は$26.53、最高は$26.53、最低は$26.53です。
Mitsubishi UFJ Financial Group Inc(MUFG)に関する詳細
個別企業リスク:
- 自己資本バッファーの減少:新興国のリスクアセットへの多額の資本投下により、MUFGのバーゼルIII普通株式等Tier1(CET1)比率は約9.2%に低下し、経営陣の社内目標レンジである9.5%〜10.5%を下回った。これによりバランスシートの柔軟性が制約され、短期的な自社株買い余力が圧迫されている。
- 債券ポートフォリオの含み損急増:足元の日本国債(JGB)イールドカーブのスティープ化により、MUFGが保有する国内債券に対する時価評価圧力が強まり、1兆2,600億円を超えた債券ポートフォリオの含み損が一段と拡大しているほか、金利ヘッジに伴う実現損や再評価コストが押し上げられている。
- 新興国における与信費用エクスポージャーの高まり:東南アジアやインドにおける積極的なバランスシート拡大や、SFinanceおよび現地の金融子会社を含む直近のM&Aに伴う連結化により、不良債権に対する連結エクスポージャーが高まっている。これが与信費用(引当金繰入額)の増加を招き、海外子会社のマージンを圧迫している。
- 政策正常化の織り込み完了に伴うバリュエーション調整:機関投資家向けリサーチは、日銀の利上げに伴う純金利マージン(NIM)の拡大がMUFGのプレミアムなバリュエーションにすでに完全に織り込まれていると警鐘を鳴らしている。国内貸出量の伸び悩みや円換算後の海外収益を押し下げる為替変動を背景に、同社株はモメンタム売りに晒されやすくなっている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。