


11月9日のCaterpillar Inc (CAT) 値動きは6.33%上昇:どのようなシグナルを示しているのか?


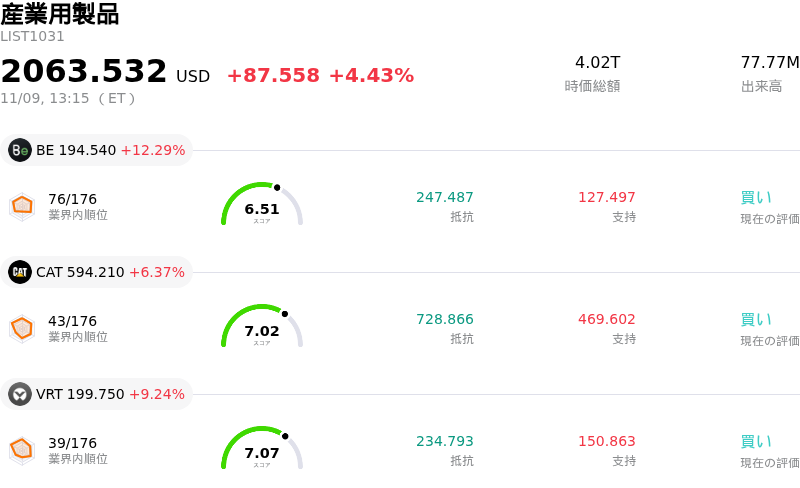
Caterpillar Inc (CAT) 値動きは6.33%上昇しました。産業用製品セクターは4.43%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Bloom Energy Corp (BE) 上昇 12.29%、Caterpillar Inc (CAT) 上昇 6.37%、Vertiv Holdings Co (VRT) 上昇 9.24%。
本日のCaterpillar Inc(CAT)の株価上昇の要因は何ですか?
キャタピラー株は当日の取引で急伸し、重工業機器セクターや主要な優良株指数の主要な押し上げ要因となった。この上昇の主因となったのは、決算発表後の数営業日にわたる売り圧力によって株価が極度の売られすぎ水準まで下落したことを受け、顕著なテクニカル主導のリリーフラリー(自律反発)が発生したことだ。経営陣が通期の売上高見通しを引き上げず据え置いたことへの当初の失望感から、割安感に着目した機関投資家による買い集めへと潮目が変わるなか、市場参加者が積極的な買いに動いた。
ファンダメンタルズの観点からは、複数年にわたるキャタピラーの豊富な受注残高と構造的な需要要因に投資家の注目が再び集まった。特に人工知能(AI)データセンターのインフラ向けに拡大する電力容量需要への対応を背景に、分散型エネルギーや発電機器における長期的な成長が、今後数四半期にわたる底堅い収益パイプラインを支え続けている。投入コストの上昇や関税圧力が当初は利益率への懸念を呼び起こしたものの、確実な価格転嫁と北米での堅調な建設活動が、同社の営業キャッシュフローの強靭さを裏付けた。
市場センチメントは、割安な水準にある同社株のバリュエーションと中期的な収益潜在力との乖離の拡大を強調するアナリストの予想引き上げやブローカーのコメントからも恩恵を受けた。最近のインサイダーによる自社株買いに裏打ちされた経営陣の自信の表れは、産業向け設備投資を巡る広範なマクロ経済減速への懸念を和らげる追加の安心材料となった。景気循環(シクリカル)資産を押し上げる広範なマクロ面での追い風も加わり、幅広い押し目買いとショートカバーが合流したことで、取引時間を通じて力強い上昇モメンタムがもたらされた。
Caterpillar Inc(CAT)のテクニカル分析
技術的に見ると、Caterpillar Inc (CAT)はMACD(12,26,9)の数値が-19.145で、売りのシグナルを示しています。RSIは31.681で中立の状態、Williams%Rは77.445で売りの状態を示しています。ご注意ください。
Caterpillar Inc(CAT)のメディア報道
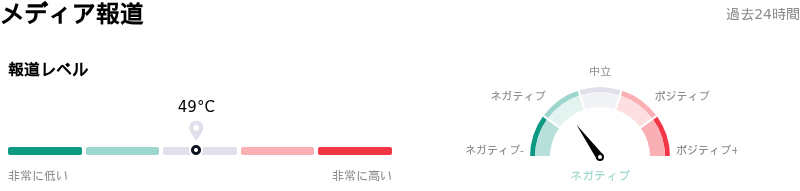
メディア報道に関して、Caterpillar Inc (CAT)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Caterpillar Inc(CAT)のファンダメンタル分析
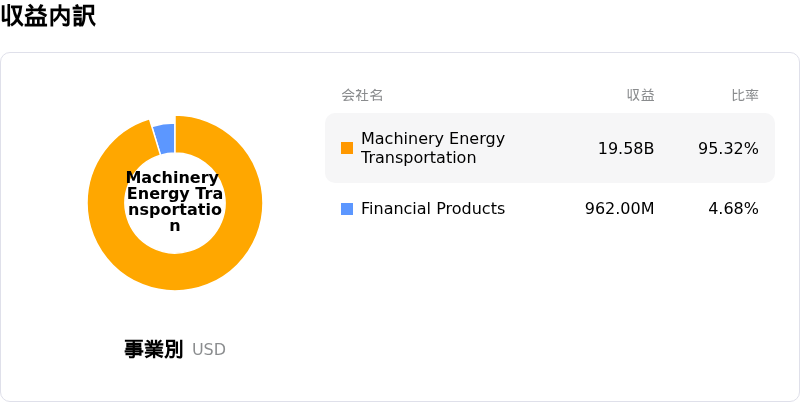
Caterpillar Inc (CAT)は産業用製品業界に属しています。最新の年間売上高は$67.59Bで、業界内で1位です。純利益は$8.88Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$810.17、最高は$1045.00、最低は$575.00です。
Caterpillar Inc(CAT)に関する詳細
企業固有のリスク:
- 金融機関による目標株価引き下げとバリュエーションのデレーティング:モルガン・スタンレー、シティ、D.A.デビッドソンをはじめとするウォール街の証券各社は目標株価を大幅に引き下げており、アナリストが将来の業績予想を相次いで下方修正しているにもかかわらず、キャタピラー株が同業の機械メーカーに対して依然として約50%という割高なプレミアムで取引されていると指摘しています。
- ディーラーの在庫調整と第4四半期の成長減速:経営陣が第4四半期の売上高成長率を緩やかな伸びにとどまるとする慎重な見通しを示したことに加え、短期的な工場出荷を抑制する見込みの16億ドル規模のディーラー在庫調整という逆風が重なり、日中の下落圧力が強まりました。
- 関税負担と営業利益率の圧迫:主に年間約22億ドルと試算される関税関連コストや、依然として続くサプライチェーンのコストインフレに圧迫され、経営陣は通期の調整後営業利益率が目標レンジの下限付近で着地すると見込んでいます。
- 受注残の売上化を阻む生産能力のボトルネック:受注残高が過去最高の781億ドルに膨らんでいるものの、深刻な生産能力の制約と生産リードタイムの長期化が出荷能力を制限しており、大規模な発電需要の収益化において深刻なオペレーション上の障害となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。