


11月9日のGeneral Electric Co (GE) 値動きは3.17%上昇:どのようなシグナルを示しているのか?


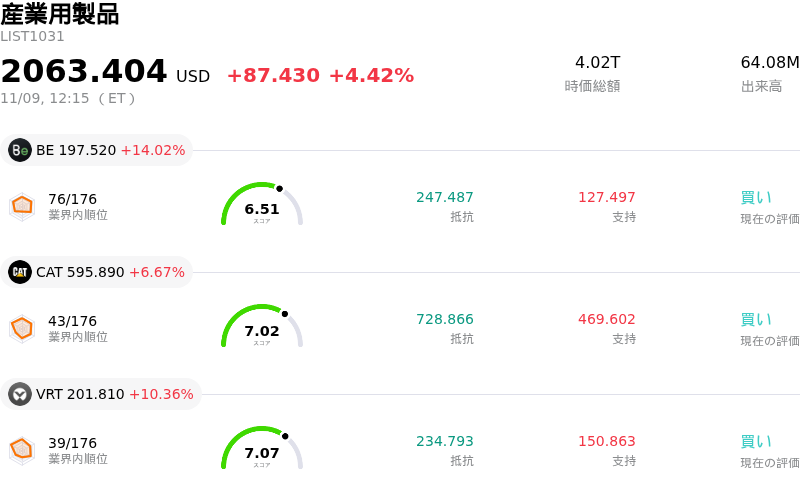
General Electric Co (GE) 値動きは3.17%上昇しました。産業用製品セクターは4.42%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Bloom Energy Corp (BE) 上昇 14.02%、Caterpillar Inc (CAT) 上昇 6.67%、Vertiv Holdings Co (VRT) 上昇 10.36%。
本日のGeneral Electric Co(GE)の株価上昇の要因は何ですか?
GEエアロスペースは本日の取引で、民間航空機向けアフターマーケット事業における堅調な実需と着実な事業執行を追い風に、底堅い上昇モメンタムを示した。機関投資家の関心の背景には、高利益率を誇る民間サービス収益の持続可能性に対する信認の高まりがある。世界的な旅客需要が底堅さを維持し、民間航空各社が既存機材を集中的に稼働させ続けるなか、整備入庫(ショップビジット)数や交換部品需要は引き続き好調に推移している。長期サービス契約におけるこの構造的な追い風は、複数年にわたる収益見通しの確度をもたらし、業界屈指を誇る同社のキャッシュ創出力を下支えしている。
新造機向け機器製造(OEM)の着実な進展やサプライチェーンの回復も、市場心理を一段と後押しした。重層的なサプライチェーンのボトルネックが徐々に緩和するなか、単通路機向け推進プログラム、とりわけCFM「LEAP」プラットフォームにおける増産ペースは目に見えて安定化しつつある。部品の調達性向上や製造リードタイムの短縮に向けた経営陣の重点的な事業施策は、エンジンの納期コミットメントが世界の大手機体メーカーの抱える受注残高と整合するとの安心感を機関投資家に与えている。稼働エンジン基盤の拡大は、今後数十年にわたる高利益率で反復的なアフターマーケット収益を実質的に確実なものにしている。
また、推進システムや軍用機向けアフターマーケットの保守需要が根強い世界的な防衛予算の重点配分継続も、同社の株価を支えた。航空宇宙専業への移行後、GEエアロスペースはスリムな事業構造、強固で柔軟なバランスシート、積極的な自社株買いをはじめとする機動的な資本還元策の恩恵を引き続き享受している。フリーキャッシュフローの創出が加速し、民間と防衛の双方で受注残高の先行き見通しが高水準を維持するなか、広範な製造業セクターにおける最高水準の優良資産として、機関投資家資金が同社株へと前向きに流入した。
General Electric Co(GE)のテクニカル分析
技術的に見ると、General Electric Co (GE)はMACD(12,26,9)の数値が8.215で、中立のシグナルを示しています。RSIは61.256で中立の状態、Williams%Rは0.721で買われ過ぎの状態を示しています。ご注意ください。
General Electric Co(GE)のメディア報道
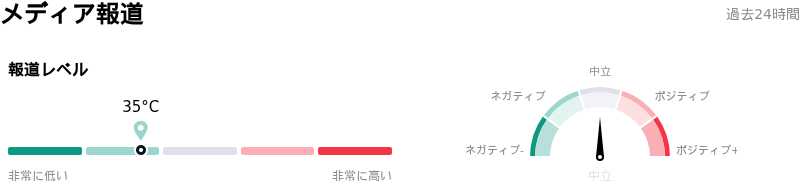
メディア報道に関して、General Electric Co (GE)はメディア注目度スコア35を示しており、メディア注目度は低いレベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
General Electric Co(GE)のファンダメンタル分析
General Electric Co (GE)は産業用製品業界に属しています。最新の年間売上高は$45.85Bで、業界内で5位です。純利益は$8.70Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$378.67、最高は$431.00、最低は$280.00です。
General Electric Co(GE)に関する詳細
企業固有のリスク:
- GEnx-1Bタービンブレードの点検指示:GEnx-1Bエンジンのタービンブレードにおける早期の亀裂や摩耗に関する最近の運用勧告を受け、保守点検の要求が高まっています。これにより、予期せぬ整備のボトルネックや保証責任、さらには民間航空会社の顧客全体における当面の運航混乱というリスクに直面しています。
- 第4四半期の利益率減速と減益の示唆:直近の第3四半期決算が市場予想を上回ったものの、経営陣が示した通期見通しは、第4四半期の純利益および営業利益が機関投資家のコンセンサスを5%〜6%下回ることを示唆しています。これにより、高利益率を誇る民間アフターマーケットの整備入庫(ショップビジット)の減速兆候を懸念し、ウォール街の複数の証券会社が目標株価を引き下げています。
- GE9Xエンジンの納入および量産立ち上げに伴う逆風:ボーイング777Xプログラムに関連する継続的な納入および認証取得の遅延により、製造移行コストの上昇が続いています。また、生産立ち上げのための支出が足元のキャッシュ創出を上回ることから、2027年に向けて予想される3億ドルの営業利益下押し圧力が確実なものとなっています。
- 航空会社の機材ストレス下におけるマルチプルの脆弱性:予想利益およびフリーキャッシュフローに対して36倍を超える割高なバリュエーションで取引されている同社株は、ジェット燃料の高騰が民間航空会社の収益性を圧迫する中、機関投資家によるマルチプル縮小のリスクに直面しています。これは将来のエンジン稼働率や、裁量的な保守用部品の受注を脅かす要因となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。