


11月4日のMerck & Co Inc (MRK) 終値は3.93%上昇:値動きの背後にある事実


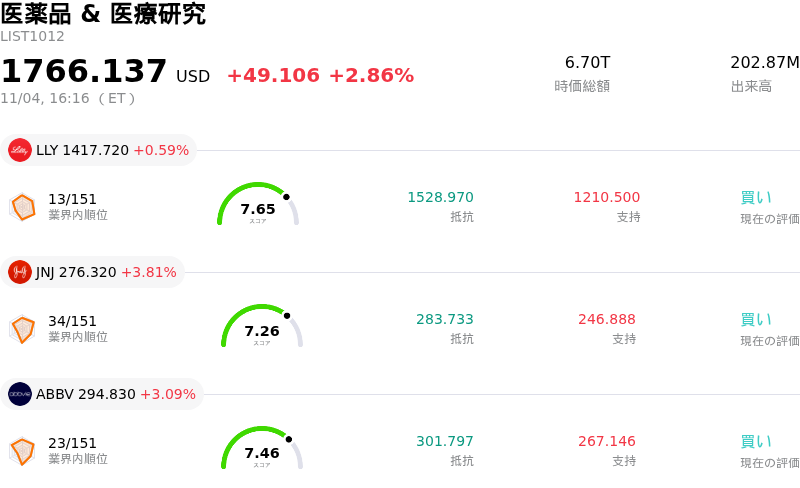
Merck & Co Inc (MRK) 終値は3.93%上昇しました。医薬品 & 医療研究セクターは2.86%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 上昇 0.59%、Johnson & Johnson (JNJ) 上昇 3.81%、AbbVie Inc (ABBV) 上昇 3.09%。
本日のMerck & Co Inc(MRK)の株価上昇の要因は何ですか?
ヘルスケアセクター全体のセンチメント改善に加え、最近の堅調な決算と通期見通しの上方修正が投資家に好感され、メルク(Merck & Co.)は堅調な上昇モメンタムを示しました。決算発表後の短期的な利益確定売りが一巡すると、市場参加者が中核事業の確実な遂行力に着目するなか、機関投資家からの買いが再開して株価を押し上げました。また、セクター全体での好決算や業績見通しの引き上げを受けて大型製薬株全般に対する投資家センチメントがさらに高まり、実績のある大手ヘルスケア関連銘柄への資金流入を後押ししました。
同社株の足元の強さを支えているのは、主力のがん治療薬「キイトルーダ」を筆頭とする堅実な中核事業の遂行と、新たに市場投入された製品の普及加速です。直近の四半期決算では、キイトルーダに加え、肺動脈性肺高血圧症治療薬「ウィンレビア」や皮下投与製剤「キイトルーダ QLEX」、さらに「ガーダシル」の堅調な推移など、主要な成長ドライバー全体で世界的な需要が旺盛であることが浮き彫りになりました。売上高と利益がともに市場予想を上回る好決算となったことを受け、経営陣は通期の売上高および調整後1株当たり利益(EPS)の見通しを引き上げ、事業の回復力と力強いキャッシュフロー創出力をアピールしました。
市場参加者はまた、メルクの主要がん治療薬フランチャイズが将来迎える独占販売権喪失(LOE)への長期的な懸念をやわらげる、同社の後期開発パイプラインにおける順調な進展も織り込んでいます。モデルナとの共同開発による個別化ネオアンチゲン療法「intismeran autogene」の第3相データや、肺がん向け抗体薬物複合体(ADC)併用療法など、良好な臨床試験結果の公表は、特許切れ後のメルクの成長戦略に対する信頼感を強めました。投資家は潜在的な法的課題や短期的な流通在庫のタイミングを注視しているものの、強固な足元のキャッシュフローと臨床パイプラインの進捗加速という要素の組み合わせが、引き続き良好なバリュエーション見通しを支えています。
Merck & Co Inc(MRK)のテクニカル分析
技術的に見ると、Merck & Co Inc (MRK)はMACD(12,26,9)の数値が0.811で、買いのシグナルを示しています。RSIは56.784で中立の状態、Williams%Rは24.715で買いの状態を示しています。ご注意ください。
Merck & Co Inc(MRK)のファンダメンタル分析
Merck & Co Inc (MRK)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$65.01Bで、業界内で5位です。純利益は$18.25Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$157.01、最高は$186.00、最低は$105.00です。
Merck & Co Inc(MRK)に関する詳細
企業固有のリスク:
- 短期的な受注反転と2027年の売上逆風: 経営陣は、2026年第3四半期の売上高のうち約5億5000万ドルが米国での購買タイミングの好影響によるものであり、2026年第4四半期および2027年にその反動が生じる見通しであることを明らかにしました。これは、ドイツの薬価政策の変更や後発医薬品による侵食に起因して2027年に予想される20億ドル超の事業上の逆風とともに、短期的な売上プレッシャーをもたらします。
- 売上総利益率の圧迫と大規模買収による深刻な希薄化: 製造コストの高騰や無形資産の償却により、第3四半期のGAAP売上総利益率は前年同期の77.7%から72.9%に低下しました。同時に、シダラ・セラピューティクス(Cidara Therapeutics)の90億ドルやターンズ・ファーマシューティカルズ(Terns Pharmaceuticals)の57億ドルを含む最近の買収に伴う巨額の研究開発費用が、通期のGAAP純利益率を著しく圧迫しています。
- アナリストの格下げとバリュエーションの精査: DZ銀行がMRKの投資判断を「買い」から「中立」へ引き下げたことに代表されるように、足元で機関投資家のセンチメントは慎重姿勢に転じています。アナリストはバリュエーションへの精査を理由に挙げており、短期的な事業モメンタムが減速する一方で、ここ数ヶ月間の株価ラリーが長期的なパイプラインの進展を強気に織り込み過ぎていたと指摘しています。
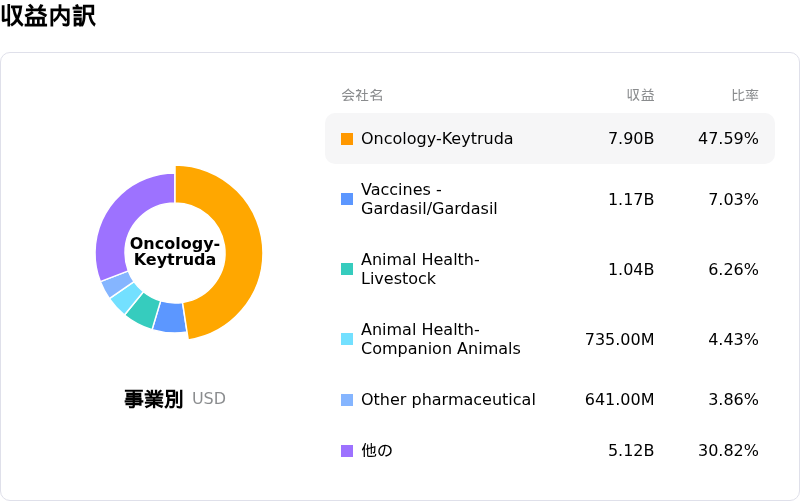
- キイトルーダへの売上集中と既存薬の独占権喪失: キイトルーダの第3四半期売上高は86億ドルに達し、全社売上高のほぼ48%を占めており、2020年代後半に迎える特許の崖を前に構造的な集中リスクに晒されています。一方、後発医薬品の参入により既存のブロックバスターが急速に減少しており、ジャヌビアの売上高は前年同期比で39%減少、ブリディオンは67%急落しました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。