


11月3日のEaton Corporation PLC (ETN) 値動きは5.33%上昇:主な推進要因が明らかにされました


Eaton Corporation PLC (ETN) 値動きは5.33%上昇しました。産業用製品セクターは1.55%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Bloom Energy Corp (BE) 上昇 9.66%、Caterpillar Inc (CAT) 上昇 1.69%、Eaton Corporation PLC (ETN) 上昇 5.42%。
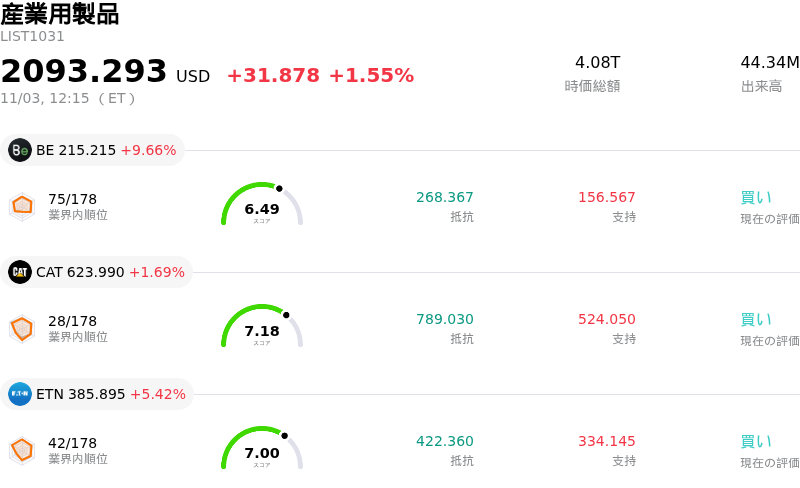
本日のEaton Corporation PLC(ETN)の株価上昇の要因は何ですか?
イートン・コーポレーション(Eaton Corporation plc)は、売上高と利益の双方がウォール街の予想を上回る堅調な第3四半期決算を発表し、大幅な買いを集めて日中の株価上昇につながった。インテリジェントな電力管理のリーダー企業である同社は、市場予想を上回り、四半期として過去最高の売上高と過去最高の調整後1株当たり利益(EPS)を計上した。セグメント営業利益率を過去最高水準へと拡大させた高利益率の事業遂行に支えられ、オーガニック売上高成長率は経営陣の従来予想の上限を大幅に超過した。フリーキャッシュフローの創出も力強さを維持しており、戦略的取り組みや市場拡大に資金を充てる同社の財務的柔軟性を一層強化した。
足元の四半期業績の上振れにとどまらず、経営陣が通期の1株当たり利益およびオーガニック成長率の見通しを引き上げたことで、投資家心理は強力に後押しされた。この上方修正は、主要なエンド市場、特に人工知能(AI)データセンターの急速な普及、電力網の近代化プロジェクト、および航空宇宙需要における持続的な勢いを裏付けている。エレクトリカル部門における受注残高の大幅な急増は、出荷能力を上回り続ける構造的な需要を反映しており、中期的な売上見通しの高い透明性をもたらしている。
市場の好意的な反応は、世界的なエネルギー移行の取り組みやAIインフラの拡張といった長期的な構造的トレンドの結節点におけるイートンの立ち位置に対し、機関投資家の信頼が高まっていることを反映している。欧州の販売事業買収をはじめとする戦略的成長施策は、主要な電力およびデータセンター市場における同社の競争上の優位性を一層強化している。広範なマクロ動向やセクターのボラティリティにより売買高は高水準で推移しているが、イートンの堅調な事業運営、利益率の拡大、そして過去最高の受注残高は、株価の好ましいリレーティング軌道を後押ししている。
Eaton Corporation PLC(ETN)のテクニカル分析
技術的に見ると、Eaton Corporation PLC (ETN)はMACD(12,26,9)の数値が-1.728で、売りのシグナルを示しています。RSIは45.433で中立の状態、Williams%Rは39.434で買いの状態を示しています。ご注意ください。
Eaton Corporation PLC(ETN)のファンダメンタル分析
Eaton Corporation PLC (ETN)は産業用製品業界に属しています。最新の年間売上高は$27.45Bで、業界内で4位です。純利益は$4.09Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$481.13、最高は$534.00、最低は$339.71です。
Eaton Corporation PLC(ETN)に関する詳細
企業固有のリスク:
- 高バリュエーションと日中のボラティリティリスク:ETNの株価収益率(PER)バリュエーションは過去の中央値と比べて高水準にあり、期待が高いAIおよびデータセンターインフラ関連銘柄が広範なセクターローテーションに直面するたびに、日中の急激な利益確定売りや売り崩しに対して株価が脆弱な状態となっています。
- 受注残高の売上化と設備投資負担:生産能力の拡張に10億ドル以上を投入するなか、サプライチェーンのボトルネックや事業執行の遅れによって過去最高を記録する電気事業の受注残高の売上高への変換が滞った場合、オペレーショナルリスクが生じます。
- 利益率への逆風と事業再編費用:下半期の価格・コスト中立化、継続的な無形資産の償却費、および複数年にわたる構造改革プログラムの費用がセグメント利益率の拡大を制限しており、収益性は下押し圧力に直面しています。
- ポートフォリオ再編と統合リスク:モビリティ部門の分離およびDanaとの統合計画に加え、COL GroupやBoyd Thermalといった最近の買収企業の統合を含む複雑な企業取引は、同社を運用上の高い摩擦やリソースの過度な負担に晒すリスクがあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。