


11月3日のArm Holdings PLC (ARM) 値動きは3.66%上昇:投資家が知っておくべき情報


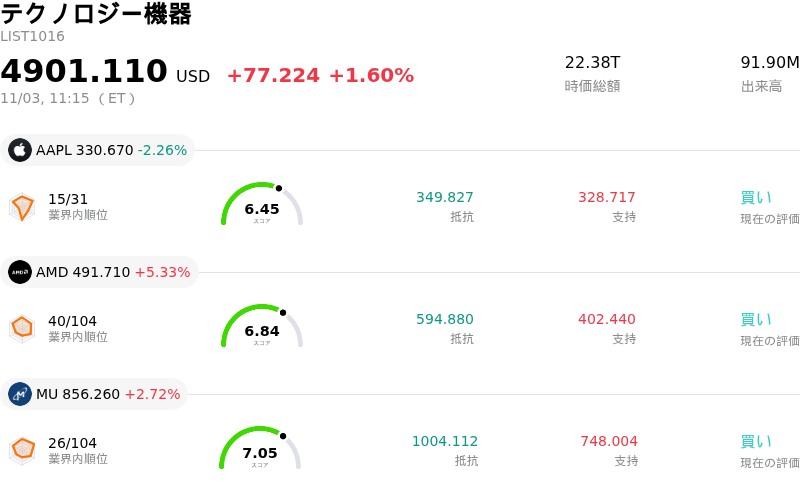
Arm Holdings PLC (ARM) 値動きは3.66%上昇しました。テクノロジー機器セクターは1.60%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Apple Inc (AAPL) 下落 2.33%、Advanced Micro Devices Inc (AMD) 上昇 5.42%、Micron Technology Inc (MU) 上昇 2.86%。
本日のArm Holdings PLC(ARM)の株価上昇の要因は何ですか?
アーム・ホールディングスは、同社の第2四半期決算発表を控えて市場参加者がポジションの再調整を進める中、日中に大幅な乱高下を伴いながらも顕著な上昇モメンタムを示しました。株式市場では、人工知能(AI)インフラ、データセンター向けサーバーの導入、およびArmv9アーキテクチャの本格的な展開に伴う高利益率収益の拡大期待から、買い集めの動きが再燃しました。大手ハイパースケール・クラウド事業者や企業向けデータセンター事業者がArmアーキテクチャに基づくカスタムチップの採用を加速させていることが、ロイヤリティ予測やライセンス事業の勢いを押し上げています。こうした決算への期待感が明確な短期のカタリストとなり、増収増益の可能性を狙ったモメンタム買いを呼び込みました。
日中の堅調な値動きは、過去1か月間にわたるバリュエーションの急激な調整を経て、テクニカルな反発と機関投資家による選別買いが重なったことで一段と強まりました。セクター全体での大幅な調整が一巡したことを受け、機関投資家は割安なエントリータイミングをとらえて大手半導体IP(知的財産)ベンダーへのロングポジションの再構築を進めました。さらに、AI向け計算需要に伴う長期的な構造的追い風を指摘するアナリストの前向きな見解も市場心理を後押しし、短期的なバリュエーション懸念を打ち消して取引時間中の乱高下にもかかわらず株価の安定化に寄与しました。
今週予定されている主要企業の決算発表やマクロ経済イベントを控え、投資家が高ベータのハイテク株全般でエクスポージャーの調整を行ったことも相場の下支えとなりました。予想バリュエーションが高水準にあることで日中の値動きのばらつきや一時的なボラティリティが生じているものの、AIワークロードにおける省電力コンピューティング・アーキテクチャに関するファンダメンタルズのシナリオは依然として堅固です。その結果、決算前の楽観的な見通し、機関投資家によるポートフォリオ調整、そして押し目買いの意欲が相まって、アームにとって堅調な取引日となりました。
Arm Holdings PLC(ARM)のテクニカル分析
技術的に見ると、Arm Holdings PLC (ARM)はMACD(12,26,9)の数値が-4.644で、売りのシグナルを示しています。RSIは36.309で中立の状態、Williams%Rは83.409で売られ過ぎの状態を示しています。ご注意ください。
Arm Holdings PLC(ARM)のファンダメンタル分析
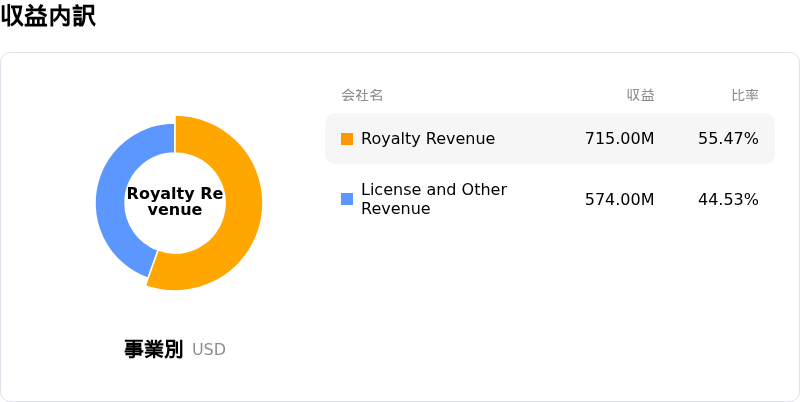
Arm Holdings PLC (ARM)はテクノロジー機器業界に属しています。最新の年間売上高は$4.92Bで、業界内で24位です。純利益は$904.00Mで、業界内では18位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$286.95、最高は$480.00、最低は$125.00です。
Arm Holdings PLC(ARM)に関する詳細
企業固有のリスク:
- クアルコムとのロイヤルティ契約違反訴訟:Armがソフトウェアライセンス条項に違反したとするデラウェア州の陪審員評決を受け、メアリーエレン・ノレイカ米連邦地方裁判事による判断待ちとなっている裁判結果によっては、主要ライセンシーであるクアルコムによるロイヤルティ支払いが最長5年間停止される可能性があり、Armの年間売上高の約9%および営業利益の半分近くがリスクに晒されることになります。
- 決算発表を控えた極端なバリュエーションリスク:第2四半期決算発表を前に予想PER(株価収益率)が100倍を超える水準で取引される中、同社株は、ライセンス収入と出荷数量ベースのロイヤルティ収入の構成比が予想を下回る懸念から、機関投資家による積極的なリスク回避行動や、オプションのインプライド・ボラティリティの上昇に直面しています。
- 自社製AI CPUにおける実行・資本リスク:Arm AGI CPUをはじめとするデータセンター向けプロセッサの自社設計・製造への戦略的転換は、同社を従来のキャピタルライト(資産軽量型)なライセンスモデルから逸脱させ、主要ハードウェアパートナーにおけるAIインフラ投資削減の影響を受けやすくしています。
- コンシューマー向けハードウェアの買い替え減速:半導体セクター全体の広範な軟調さは、スマートフォンやパソコンの出荷サイクルの低迷が続いていることを浮き彫りにしており、コンシューマー向けハードウェアから得られる出荷数量ベースのロイヤルティ収入に下押し圧力をかけています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。