


11月3日のIntel Corp (INTC) 値動きは3.39%上昇:値動きの背後にある要因


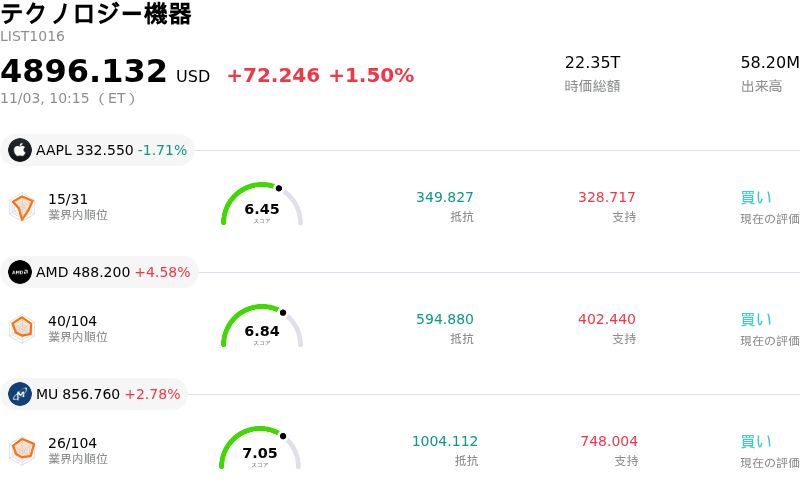
Intel Corp (INTC) 値動きは3.39%上昇しました。テクノロジー機器セクターは1.50%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Apple Inc (AAPL) 下落 1.77%、Advanced Micro Devices Inc (AMD) 上昇 4.82%、Micron Technology Inc (MU) 上昇 2.95%。
本日のIntel Corp(INTC)の株価上昇の要因は何ですか?
決算発表後の数営業日にわたる激しい売りを経て市場心理が安定したため、インテル株は上昇で取引を終えた。株価が極度の売られ過ぎ水準に達したことで、短期的な割安感に着目する投資家や押し目買いを狙う投資家を惹きつけ、今回の株価上昇は典型的なテクニカル面でのあく抜け反発を反映している。経営陣が示した慎重な足元の売上高見通し(ガイダンス)によって、一時的に堅調な第3四半期決算が覆い隠され強烈な売り圧力が生じていたが、株価は落ち着きを取り戻した。
投資家の買い意欲を再び高めた主な好材料は、経営陣が示した明確な自信の表れであった。最高経営責任者(CEO)による公開市場での大幅な自社株買いのニュースは、同社の長期的な軌道に対する市場の不安を和らげるのに寄与した。機関投資家も、直近の四半期決算における主要事業の明るい兆しに再び焦点を当て始めており、特にデータセンターおよびAI事業部門では加速する勢いや、サーバー向けプロセッサーにおける際立った売上高拡大と市場シェアの防衛が示された。調整後1株当たり利益(EPS)の予想上振れと粗利益率(グロスマージン)の底堅さは、業界全体の逆風の中でも構造的な事業執行力が向上している証拠となった。
より広範なセクターの観点からは、主要株価指数と同業の半導体関連株が一時的に安定したことが、ハイテク株全般の下支えとなる環境を提供した。投資家は、PCサプライチェーンにおける在庫調整や製造の混乱が一時的であるとの見方に予想を軌道修正しつつあり、エンタープライズ向けハードウェア、サーバーアーキテクチャ、先端プロセスノードにおけるインテルの長期的な位置付けを優先して評価しているとみられる。クライアント・コンピューティング分野の軟調さやファウンドリ向け設備投資は引き続き注視すべき点であるものの、売買動向は、市場が短期的な見通しの下方修正を消化し、中長期的なファンダメンタルズの回復を好感し始めたことを示している。
Intel Corp(INTC)のテクニカル分析
技術的に見ると、Intel Corp (INTC)はMACD(12,26,9)の数値が-6.933で、売りのシグナルを示しています。RSIは25.201で売りの状態、Williams%Rは93.422で売られ過ぎの状態を示しています。ご注意ください。
Intel Corp(INTC)のメディア報道
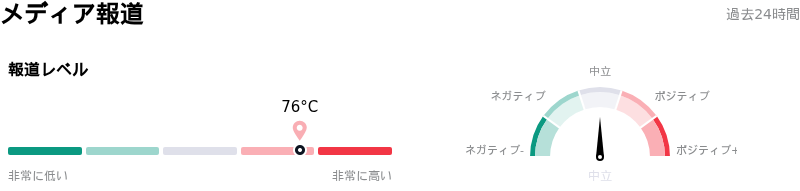
メディア報道に関して、Intel Corp (INTC)はメディア注目度スコア76を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Intel Corp(INTC)のファンダメンタル分析
Intel Corp (INTC)はテクノロジー機器業界に属しています。最新の年間売上高は$52.85Bで、業界内で6位です。純利益は$-267.00Mで、業界内では111位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$95.16、最高は$160.00、最低は$70.00です。
Intel Corp(INTC)に関する詳細
企業固有のリスク:
- 第4四半期業績予想の大幅な下振れと売上総利益率の縮小:インテルは第4四半期の売上高を150億ドル〜160億ドル、調整後EPSを0.25ドルと予想し、ウォール街の予想である171億ドルおよび0.44ドルを大幅に下回りました。さらに、Non-GAAP売上総利益率の見通しを第3四半期の44.1%から38%へと下方修正したことで、ウォール街による投資判断の引き下げや目標株価の引き下げが相次ぎました。
- PC部門の低迷加速と部品価格の高騰:経営陣は、メモリ部品の価格高騰がPCの総組み立てコストを押し上げ、消費者の買い替え需要を冷え込ませていることから、中核であるパソコン市場が2027年まで低迷し続けると予想しています。これにより、第4四半期のクライアント部門の売上高は前四半期比で20%以上減少すると見込まれています。
- イスラエル製造拠点の操業停止:イスラエルのキリヤット・ガットにあるインテルのFab 28製造工場で最近発生した操業上の問題と数週間にわたる操業停止により、第4四半期の売上高に3億ドル〜6億ドルの逆風が生じ、損傷したウェハの処理に伴い売上総利益率が約200ベースポイント押し下げられると見込まれています。
- ファウンドリ商用化のボトルネックとマイナスのキャッシュフロー:経営陣がフラッグシップである18A製造プロセスノードにおいて具体的な外部顧客を発表できていないことから、工場の稼働率低下、重い設備投資負担、そして2027年まで継続すると予想されるフリーキャッシュフローのマイナスに対して機関投資家の懸念が高まっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。