


11月2日のArm Holdings PLC (ARM) 値動きは3.01%下落:どのようなシグナルを示しているのか?


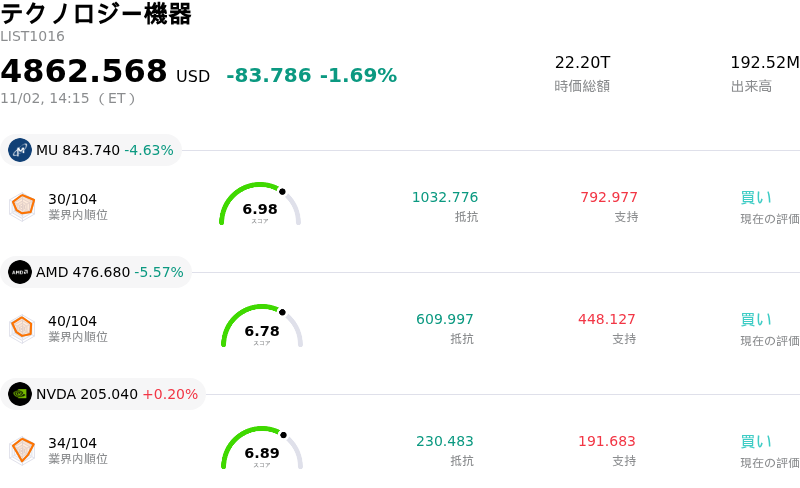
Arm Holdings PLC (ARM) 値動きは3.01%下落しました。テクノロジー機器セクターは1.69%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 4.63%、Advanced Micro Devices Inc (AMD) 下落 5.57%、NVIDIA Corp (NVDA) 上昇 0.24%。
本日のArm Holdings PLC(ARM)の株価下落の要因は何ですか?
アーム・ホールディングスは、四半期決算発表を前に半導体株に対する警戒感が再び高まったことで、下落圧力と日中ボラティリティの上昇に直面した。業界大手が相次いで慎重な業績見通しを示したことを受けて半導体セクター全般が軟調となり、投資家心理の重荷となっている。アームの決算発表を控えて市場参加者がポジション調整を進める中、リスク回避の動きから高ベータのハイテク株を中心に売りが強まった。
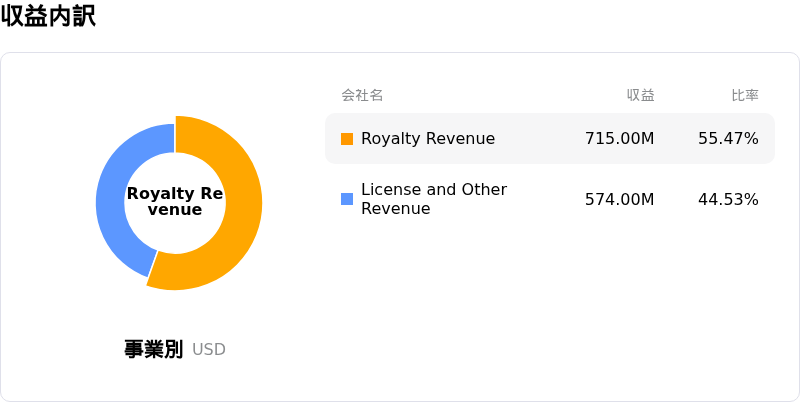
決算発表前のポジション削減の主な要因は、アームの収益構成に対する精査が強まっていることにある。機関投資家は、固定ライセンス契約収入と出荷量連動型のロイヤルティ収入との比率を注視している。ライセンス収入の拡大はモバイル、車載、データセンター用途での継続的なアーキテクチャ採用を反映しているものの、ロイヤルティ収入の伸びは依然として消費者向けハードウェアの出荷量や世界的な半導体需要と密接に連動している。スマートフォンの買い替えサイクルに対する懸念や、カスタムシリコンおよび人工知能(AI)イニシアチブへの投資に必要な営業費用の増加が、短期的な見送り姿勢を強めている。
さらに、アームの割高なバリュエーション倍率により、同社株はハイテクセクター全体のローテーションやマクロ経済のボラティリティに対して特に敏感となっている。従来の半導体メーカーと比べて大幅なプレミアムで取引されているため、潜在的な収益構成の変動や利益率の圧迫に対する耐性は限られている。主要パートナー企業とのライセンス条項を巡る法的な不確実性も依然として背景にくすぶっている。今後の決算発表でロイヤルティの拡大ペースや利益率の見通しがより明確になるまでは、短期的な取引において高いボラティリティと機関投資家の慎重姿勢が続く可能性が高い。
Arm Holdings PLC(ARM)のテクニカル分析
技術的に見ると、Arm Holdings PLC (ARM)はMACD(12,26,9)の数値が-4.761で、売りのシグナルを示しています。RSIは33.290で中立の状態、Williams%Rは97.881で売られ過ぎの状態を示しています。ご注意ください。
Arm Holdings PLC(ARM)のファンダメンタル分析
Arm Holdings PLC (ARM)はテクノロジー機器業界に属しています。最新の年間売上高は$4.92Bで、業界内で24位です。純利益は$904.00Mで、業界内では18位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$286.95、最高は$480.00、最低は$125.00です。
Arm Holdings PLC(ARM)に関する詳細
企業固有のリスク:
- クアルコムとの訴訟に伴うロイヤルティリスク:Armがソフトウェアツールの提供を控えたことでライセンス契約に違反したとした10月の陪審評決を受け、未解決の司法判断により、同社は全売上高の約9%を占める主要顧客であるクアルコムからのロイヤルティ収入が複数年にわたり停止するリスクに晒されています。
- 決算発表前の極端なバリュエーションリスク:11月4日の決算発表を前に予想株価収益率(PER)が100倍を超えているため、同社株は機関投資家による積極的なリスク回避の動きや10%近くに達するインプライド・ボラティリティに直面しており、日中の下落変動に対する脆弱性が高まっています。
- 同業他社の売上高見通しによる悪影響の波及:主要半導体競合他社による軟調な四半期売上高見通しは、高ベータの半導体設計関連株全体の急激な連れ安を引き起こしました。これは、ハイパースケール事業者の設備投資ペースやハードウェアの供給・実行上の制約に対する市場全体の不安を反映しています。
- アーキテクチャライセンシーとの摩擦:独自プロセッサ設計への戦略的拡大は、Armを主要ライセンスパートナーと直接競合させることで競合上の摩擦を生み出しているほか、部品コストのインフレがスマートフォン出荷台数に基づくロイヤルティ成長を鈍化させるリスクとなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。