


11月2日のAbbott Laboratories (ABT) 値動きは3.67%上昇:どのようなシグナルを示しているのか?


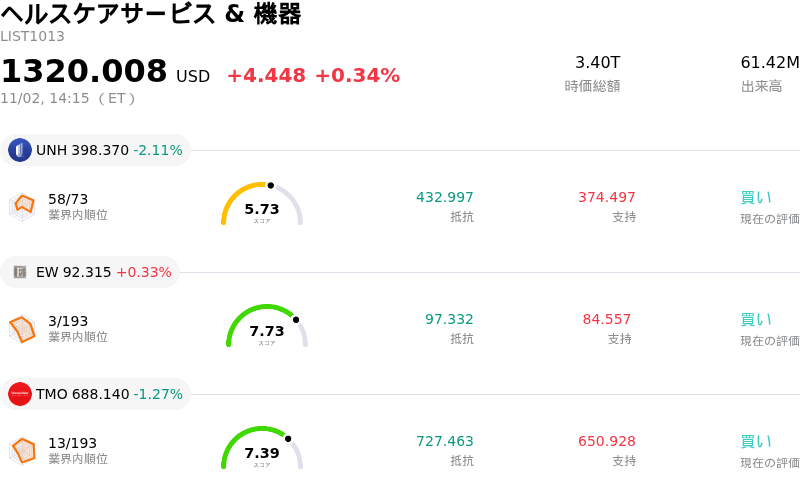
Abbott Laboratories (ABT) 値動きは3.67%上昇しました。ヘルスケアサービス & 機器セクターは0.34%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Unitedhealth Group Inc (UNH) 下落 2.11%、Edwards Lifesciences Corp (EW) 上昇 0.33%、Thermo Fisher Scientific Inc (TMO) 下落 1.27%。
本日のAbbott Laboratories(ABT)の株価上昇の要因は何ですか?
経カテーテル心血管治療(TCT)学会での良好な臨床データ発表は、アボット・ラボラトリーズにとって主要な株価上昇の触媒となった。同社は、心房細動患者の脳卒中予防を目的とした「Amulet 360」左心耳閉鎖デバイスを評価するVERITAS試験から、高い閉鎖成功率と低い合併症率を示す良好な1年間の臨床結果を発表した。同時に、アボットは石灰化冠動脈治療用の「SonicForce」冠動脈血管内砕石システムを評価するTectonic試験の成功結果も強調した。これら2つの発表は、高利益率な心血管機器ポートフォリオの成長軌道に対する投資家の信頼を強固にした。
こうした臨床面での進展は、経営陣が通期売上高見通しを微調整すると同時にニュートリション(栄養)部門を2027年までに独立した上場企業として分離する計画を発表した、第3四半期の決算発表後に生じた不透明感を相殺するのに役立っている。ウォール街では、計画中のスピンオフが粉ミルク訴訟に関連する法的懸念(オーバーハング)を解消し、企業価値を顕在化させる触媒となり、残る中核事業が合理化された医療技術および診断薬企業として展開できるようになるとの見方が強まっている。これと並行して、機関投資家によるポジション構築を示す最近の規制当局への提出書類も市場心理を後押しし、短期的な下落圧力を軽減させている。
テクニカル面では、同社株が直近で主要な短期移動平均線を上抜けたことで、システム的な買いやモメンタム主導の資金流入が誘発された。安定した配当プロファイルに加え、構造的心疾患デバイスから精密がん診断に及ぶパイプラインの拡大も相まって、アボットのファンダメンタルズ面での位置付けは、高品質なヘルスケア銘柄への投資機会を求める機関投資家からの新たな資金配分を引き寄せた。
Abbott Laboratories(ABT)のテクニカル分析
技術的に見ると、Abbott Laboratories (ABT)はMACD(12,26,9)の数値が1.561で、買いのシグナルを示しています。RSIは67.626で中立の状態、Williams%Rは1.193で買われ過ぎの状態を示しています。ご注意ください。
Abbott Laboratories(ABT)のファンダメンタル分析
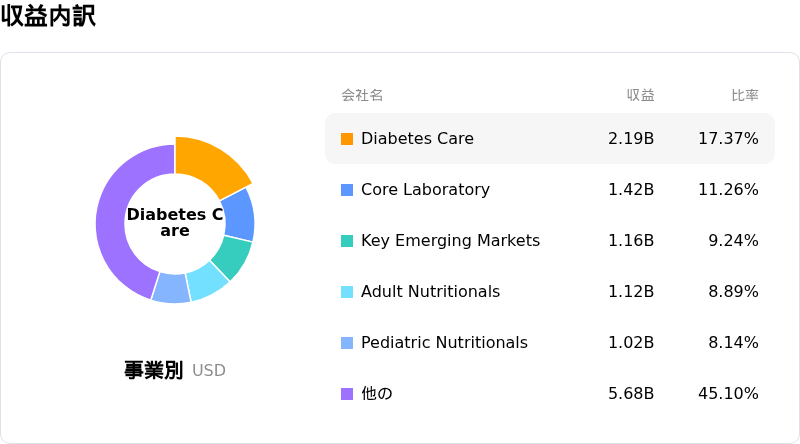
Abbott Laboratories (ABT)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$44.33Bで、業界内で3位です。純利益は$6.52Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$119.49、最高は$136.00、最低は$103.00です。
Abbott Laboratories(ABT)に関する詳細
企業固有のリスク:
- 通期成長率見通しの下方修正:アーガス・リサーチは、電気生理学分野などの主要成長ドライバーにおける需要減速を受け、アボット・ラボラトリーズが2026年通期の既存事業売上高成長率見通しを従来の6.5%〜7.5%から約6.0%に引き下げたことを受けて、同社の投資判断を「買い」から「ホールド」に引き下げました。
- 糖尿病ケア分野における競争激化:競合するデックスコムの四半期業績が予想を上回り見通しが上方修正されたことで、アボットの主力である「フリースタイル リブレ」持続血糖測定器(CGM)事業へのシェア圧力が強まり、糖尿病ケア分野の短期的な成長期待が後退しています。
- ニュートリション事業のスピンオフに伴う混乱:アボットの85億ドル規模のニュートリション部門分離計画は、世界的な価格設定および保険償還の逆風に加え、重大なオペレーション上のリスク、移行コスト、配当および負債の割り当てに関する不確実性をもたらします。
- 継続する法的負担と貸借対照表のレバレッジ上昇:数千件の未解決訴訟を抱える乳幼児用特殊粉ミルクを巡る持続的な訴訟リスクと、イグザクト・サイエンシズ買収に伴う貸借対照表の拡大が相まって、バリュエーションと財務の柔軟性を引き続き制約しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。