


天然ガス (NATGAS) は11月1日に上昇 2.12%:需要の見通しは変化しているのか?


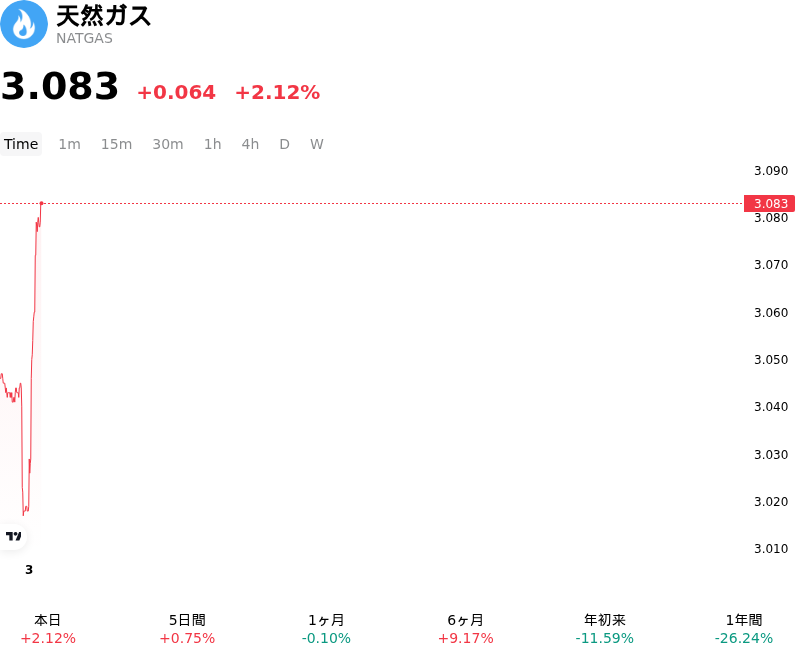
天然ガス (NATGAS)は11月1日18:25(ET)に上昇 2.12%、現在の価格は$3.083、過去7日間の上昇は0.75%。
本日の天然ガス(NATGAS)の株価上昇の要因は何ですか?
11月1日に冬の暖房シーズンが正式に始まると、テクニカル面での売られ過ぎ感を背景にショートカバー(買い戻し)や投機的なリバランスが促され、天然ガス価格は上昇しました。同月を迎えるにあたっては、季節外れの温暖な秋の天候が暖房需要の見通しの重荷となっていたため、機関投資家を中心とする市場参加者は大幅な売り越しポジションを積み上げていました。その後、最新の気象予測によって中西部や東海岸の主要暖房市場における寒波到来の可能性に関心が集まり始めると、取引動向は一変し、初冬の気象リスクの再評価(リプライシング)が進みました。例年通りの在庫引き出し期の開始に伴い、リスク回避を図る空売り筋が、予想される季節的な室内暖房需要への移行を受けて迅速なポジション調整を行いました。
ファンダメンタルズ面での下支えは、堅調な液化天然ガス(LNG)輸出向け原料ガス需要によって一段と強化されました。冬を控えて供給の安全確保を図る欧州やアジアのバイヤーからの持続的な海外需要に支えられ、全米のLNGターミナルにおける日々の原料ガス受入量は大幅に回復しました。こうした強い輸出需要は、米本土48州におけるドライガス生産量の大部分を吸収し、国内供給に対する構造的な主要需要先として機能し続けています。さらに、全米の総地下貯蔵(稼働ガス)在庫量は過去5年平均をやや上回る水準で暖房シーズンを迎えたものの、地域別の在庫余力には顕著な乖離が見られます。特に中南部地域の在庫水準や岩塩坑貯蔵施設は全米全体の数値が示すよりもタイトな状態が続いており、突発的な寒波に対する地域的な市場の脆弱性をもたらしています。
構造的な観点から見ると、天然ガス市場は価格動向が短期的な気温予測や輸出インフラの稼働実績に極めて敏感に反応する、ボラティリティの高さが特徴の冬季局面へと移行しています。国内の堅調なドライガス生産量は平均的な暖房需要に対する一定の緩衝材(バッファー)となるものの、メキシコ湾岸でのLNG輸出能力の拡大が需要の下限水準(フロア)を引き上げています。投資家は、今回の市場の上昇が一時的なショートスクイーズ(踏み上げ)を反映したものなのか、それともより広範な構造的トレンドなのかを見極めるため、今後公表される米エネルギー情報局(EIA)の週次在庫報告、世界的なエネルギー価格のスプレッド、および11月下旬の気象モデルの改定を引き続き注視しています。
天然ガス(NATGAS)のテクニカル分析
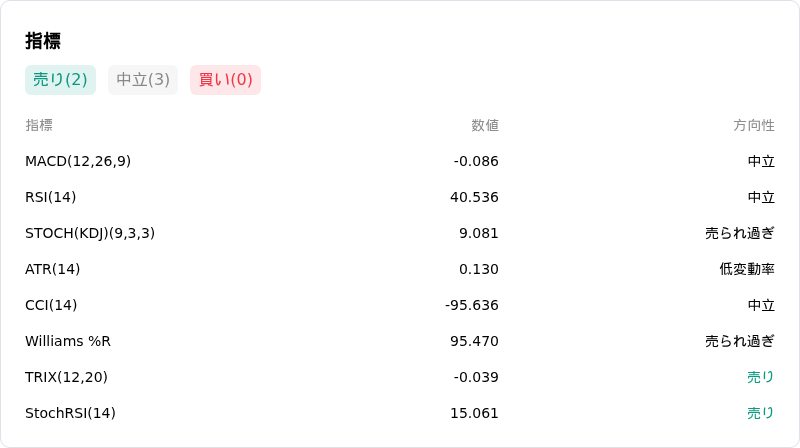
技術的に見ると、天然ガス (NATGAS)はMACD(12,26,9)の数値が-0.086で、中立のシグナルを示しています。RSIは40.536で中立の状態、Williams%Rは95.470で売られ過ぎの状態を示しています。ご注意ください。
天然ガス(NATGAS)に関する詳細
最近の動向とリスク:
- 季節外れの温暖な秋の天候:全米主要な中部および東部の暖房地域で11月中旬にかけて平年を華氏10〜20度上回る気温が予想されており、初冬の暖房需要が大幅に抑制され、天然ガス期近先物価格は主要なサポートラインを下回りました。
- 市場予想を超える在庫積み増し:米エネルギー情報局(EIA)が発表した週間の地下貯蔵在庫の積み増し量は80 Bcfとなり、市場予想の68〜69 Bcfおよび5年平均の77 Bcfを上回りました。これにより稼働ガス総在庫量は3.72 Tcfを超え、在庫積み増しシーズンが11月後半まで延長されることとなりました。
- 堅調な米国内の生産フロー:生産者がメンテナンス終了後に停止していた生産能力を再開させたことで、米国のドライ天然ガス生産量は109〜112 Bcf/d近辺と過去最高水準近くにとどまっており、現在のLNG輸出ターミナルが吸収可能なペースを超えて国内供給が増加しています。
- 機関投資家による大規模なショートポジション:マネーマネージャーがエルニーニョ現象による暖冬傾向を大幅に織り込んだことで、マネージドマネーのネットショートポジションは6年ぶりの高水準に拡大し、冬限月全体の先物カーブに継続的な売り圧力をかけています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。