


10月30日のT-Mobile US Inc (TMUS) 終値は6.21%上昇:完全な分析


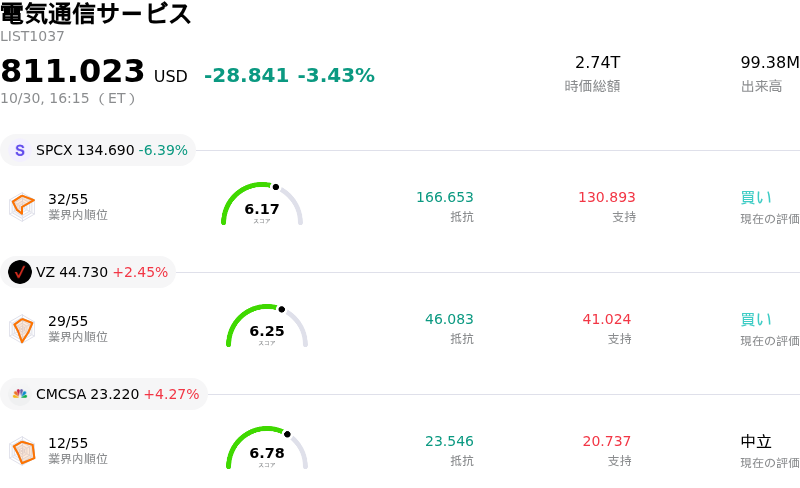
T-Mobile US Inc (TMUS) 終値は6.21%上昇しました。電気通信サービスセクターは3.43%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:SpaceX (SPCX) 下落 6.39%、Verizon Communications Inc (VZ) 上昇 2.45%、Comcast Corp (CMCSA) 上昇 4.27%。
本日のT-Mobile US Inc(TMUS)の株価上昇の要因は何ですか?
TモバイルUSは、好調な2026年第3四半期決算、通期業績見通しの上方修正、ならびに米国携帯通信分野における競争激化への懸念の後退が重なり、強い上昇勢いを示しました。同社は、ポストペイド(後払い)契約口座数の堅調な純増や1口座あたり平均売上高の継続的な拡大に支えられ、当四半期の売上高および利益の双方で市場予想を上回りました。営業利益率とキャッシュフローの実績は堅固な事業執行力を示し、経営陣は通期のコア調整後EBITDAおよびフリーキャッシュフローの見通しを引き上げました。こうした事業モメンタムは、同社がプレミアム料金プランを収益化し、5Gネットワークの優位性から価値を引き出す高い能力を有していることを明確に裏付けています。
投資家心理を好転させたもう一つの大きな要因は、衛星通信による国内携帯通信市場への参入を巡る競争懸念の和らぎでした。取引時間中に公表された業界分析によると、独立した第4の全国携帯キャリアを立ち上げるための地上インフラ構築には、市場が当初想定していたよりもはるかに巨額の設備投資が必要になることが示されました。この分析結果により、過度な価格競争や新興競合への急速な契約者流出に対する懸念が大幅に後退し、大手携帯キャリア全体で安堵感からの買いが広がるなか、Tモバイルがその最大の恩恵を受ける結果となりました。
さらに、強力なフリーキャッシュフローの創出により、Tモバイルは継続的な自社株買いや配当支払いを通じた積極的な株主還元を維持することができ、機関投資家からの支持を一層強固なものとしました。また、高ベータのテクノロジー株から高配当でディフェンシブな大手通信株へとポートフォリオをリバランスする広範な動きも市場心理を支えました。地域的な周波数帯やネットワーク資産に関連するポストペイド解約率の高止まりや統合費用は引き続き注視すべき項目であるものの、業績モメンタム、キャッシュフロー目標の上方修正、および構造的な競争懸念の軽減が相まって、株価を押し上げました。
T-Mobile US Inc(TMUS)のテクニカル分析
技術的に見ると、T-Mobile US Inc (TMUS)はMACD(12,26,9)の数値が0.460で、中立のシグナルを示しています。RSIは48.558で中立の状態、Williams%Rは34.655で買いの状態を示しています。ご注意ください。
T-Mobile US Inc(TMUS)のメディア報道
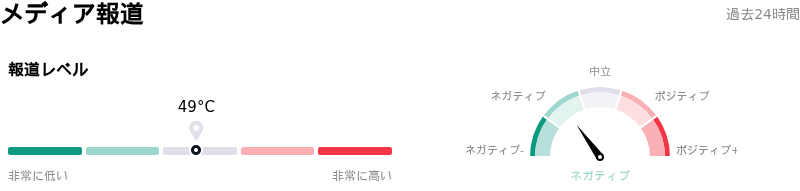
メディア報道に関して、T-Mobile US Inc (TMUS)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
T-Mobile US Inc(TMUS)のファンダメンタル分析
T-Mobile US Inc (TMUS)は電気通信サービス業界に属しています。最新の年間売上高は$88.31Bで、業界内で4位です。純利益は$10.99Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$0.00、最高は$0.00、最低は$0.00です。
T-Mobile US Inc(TMUS)に関する詳細
企業固有のリスク:
- ウォール街による大幅な目標株価引き下げ:シティグループのアナリストは、TモバイルUSの投資判断「中立」を維持しつつ、目標株価を225ドルから165ドルに大幅に引き下げました。これは、通信セクターにおける長期的なモメンタム鈍化と競争圧力の拡大に対する機関投資家の懸念を反映しています。
- ポストペイド口座純増数の減速と解約率の上昇:2026年第3四半期決算では事業基盤の潜在的な脆弱性が浮き彫りとなり、料金プランの刷新を経て、ポストペイド口座の純増数は前年同期の39万6,000件から27万4,000件に減少した一方、ポストペイド解約率は前年同期比で0.97%から1.09%に上昇しました。
- 8-K文書提出による取締役会リーダーシップの移行:8-K文書(臨時報告書)の提出により、G・マイケル・シーバート氏が2026年11月1日付で取締役会、取引委員会、および副会長の役職を辞任する意向を同社に伝えたことが確認され、経営ガバナンスにおける不確実性が生じています。
- 代替ネットワークによる破壊的な市場競争:スペースXが無線周波数を確保し、全米第4の主要携帯キャリア構築に向けて最大8万箇所の基地局サイトのリースを目指しているとの報道が浮上しており、Tモバイルの市場シェアや加入者に対する価格決定力にとって長期的な深刻な脅威となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。