


10月29日のAgnico Eagle Mines Ltd (AEM) 値動きは5.01%下落:値動きの背後にある事実



Agnico Eagle Mines Ltd (AEM) 値動きは5.01%下落しました。鉱物資源セクターは1.14%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Freeport-McMoRan Inc (FCX) 下落 1.52%、CRH PLC (CRH) 上昇 4.52%、Martin Marietta Materials Inc (MLM) 上昇 5.11%。
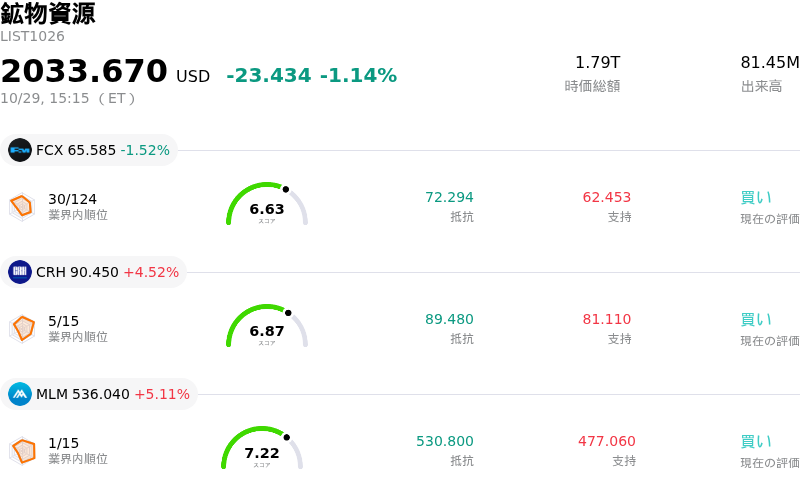
本日のAgnico Eagle Mines Ltd(AEM)の株価下落の要因は何ですか?
貴金属セクターにおけるマクロ経済的な逆風が、下落基調の主な要因となった。米国の第3四半期経済成長率が予想を上回り、インフレデータの高止まりが続いたことで、米連邦準備理事会(FRB)によるタカ派的な金利見通しへの市場期待が高まり、金のスポット価格は下落した。債券利回りの上昇と金融政策予測の変化は貴金属生産企業全般の短期的な心理を冷やし、セクター全体での売り圧力につながった。
第3四半期決算の発表を受け、同社固有の操業状況の最新情報も投資家心理の重荷となった。金実現価格の高水準とキャッシュフローの創出を背景に、四半期売上高および調整後1株当たり利益(EPS)は市場予想を上回ったものの、市場の関心はすぐさま通期ガイダンスへと向かった。経営陣は、通期の金生産量が目標ガイダンス範囲の下限近くにとどまる見込みである一方、キャッシュコストおよび総維持コスト(AISC)は予測の上限付近になるとの見通しを認めた。
慎重な操業見通しとなった主な原因は、カナディアン・マラーティック複合施設における操業障害である。同施設では、先立って発生した岩盤移動に伴う採掘坑の調整が生産の制約となり、減産影響が今後の年次にも及ぶこととなった。資材コストの継続的なインフレや拡張プロジェクトに伴う多額の設備投資が重なり、生産量の引き下げとコスト高の見通しが相まって機関投資家のリバランスを誘発し、四半期決算での利益の上振れを打ち消す格好となった。
Agnico Eagle Mines Ltd(AEM)のテクニカル分析
技術的に見ると、Agnico Eagle Mines Ltd (AEM)はMACD(12,26,9)の数値が-1.101で、売りのシグナルを示しています。RSIは40.458で中立の状態、Williams%Rは82.320で売られ過ぎの状態を示しています。ご注意ください。
Agnico Eagle Mines Ltd(AEM)のファンダメンタル分析
Agnico Eagle Mines Ltd (AEM)は鉱物資源業界に属しています。最新の年間売上高は$11.91Bで、業界内で19位です。純利益は$4.46Bで、業界内では5位です。会社概要
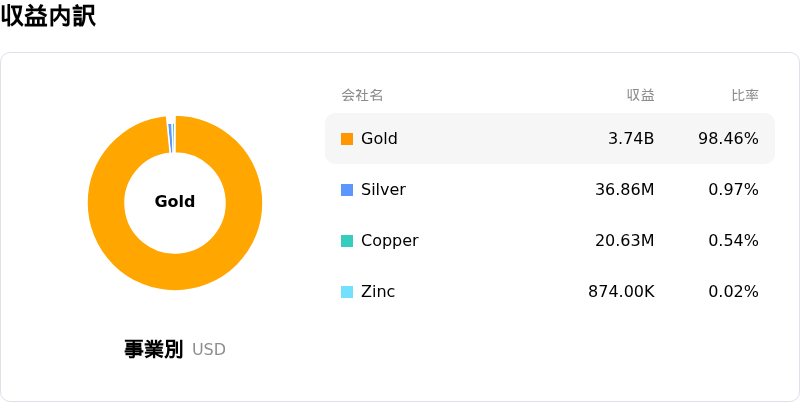
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$221.54、最高は$355.00、最低は$94.56です。
Agnico Eagle Mines Ltd(AEM)に関する詳細
企業固有のリスク:
- カナディアン・マラルティック鉱山での操業障害:カナディアン・マラルティックのバーナット露天掘り坑における岩盤移動に伴う操業調整が生産量を制約しており、2026年の金総生産量はガイダンス値である330万〜350万オンスのレンジ下限付近を見込んでいます。
- AISCの上昇と投入コスト圧力:軽油価格の急騰、人件費のインフレ、ロイヤルティの上昇に伴い、第3四半期の全維持コスト(AISC)は1オンスあたり1,648ドルに急増し、通期のコスト指標は会社予想の上限に向かって押し上げられています。
- 大規模な資本投入を伴う拡張計画の実行リスク:オデッセイ坑内掘り開発、ホープ・ベイ、ディツアー・レイクなど複数の長期成長資産を同時に管理することは、2026年の設備投資額が最大28億ドルに達する中、潜在的なコストオーバーランや操業遅延のリスクに同社を晒すことになります。
- バリュエーション・プレミアムの過敏性:EV/EBITDA倍率やPBR(株価純資産倍率)が大手同業他社の平均を大幅に上回る水準で取引されているため、金のスポット価格が反落した場合、アナリストによる目標株価の引き下げや日中のマルチプル縮小の影響を非常に受けやすい状況にあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。