


10月29日のIntercontinental Exchange Inc (ICE) 値動きは6.03%上昇:完全な分析



Intercontinental Exchange Inc (ICE) 値動きは6.03%上昇しました。銀行 & 投資サービスセクターは0.74%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Bank of America Corp (BAC) 上昇 0.90%、JPMorgan Chase & Co (JPM) 上昇 1.10%、Citigroup Inc (C) 上昇 0.97%。
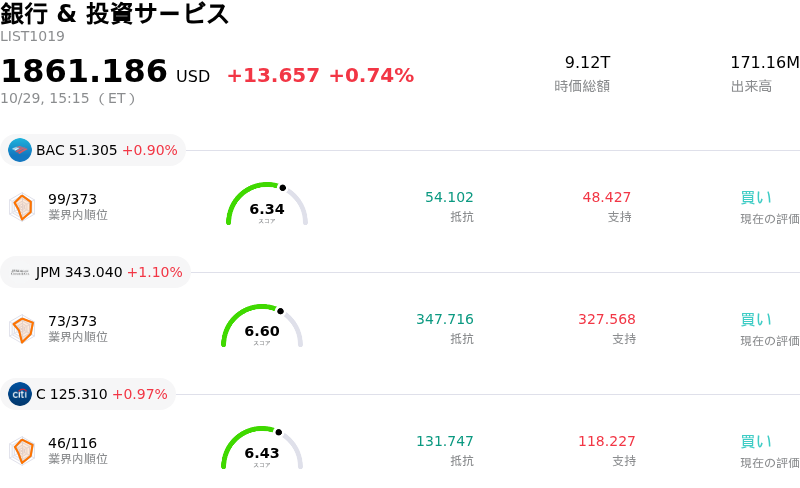
本日のIntercontinental Exchange Inc(ICE)の株価上昇の要因は何ですか?
Intercontinental Exchangeの株価は、売上高と利益の双方がウォール街の予想を上回る2026年第3四半期決算を発表したことを受け、大幅高で取引されました。連結純売上高は前年同期比15%増の28億ドルに達し、調整後1株当たり利益(EPS)は2.02ドルとなり、第3四半期として過去最高の業績を記録しました。この成長の牽引役となったのは取引所部門の売上高の22%の急増であり、市場ボラティリティの高まりを背景としたエネルギーデリバティブ、農産物契約、金融先物の活発な取引高が寄与しました。
取引に基づく収益にとどまらず、データサービスおよび固定収益(債券)分野におけるリカーリングレベニューも堅調な拡大を示し、経営陣は取引所および固定収益事業の双方において通期のリカーリングレベニュー成長見通しを引き上げました。過去最高のキャッシュフロー創出と四半期配当の8%増配の発表に支えられ、同社の資本配分戦略は引き続き機関投資家にとって魅力的なものとなっています。さらに、ハート・スコット・ロディノ法に基づく承認が得られたことでM&Aに関する規制上の進展がみられ、ICEはMarketAxess Holdingsの買収完了予定時期を2027年第1四半期へと前倒しすることが可能となり、プラスのモメンタムをもたらしました。
拡大する市場需要を取り込むための戦略的成長イニシアチブも、投資家心理を一段と押し上げました。ICEはTradeXYZとの戦略的提携および出資を発表し、パーペチュアル先物(無期限先物)取引所および清算インフラに関する規制に準拠した米国での枠組みを構築することを明らかにしました。自社株買いを通じた継続的な株主還元と相まって、好調な決算および拡大する長期的な成長機会が取引時間を通じて強い買い注文を呼び込みました。
Intercontinental Exchange Inc(ICE)のテクニカル分析
技術的に見ると、Intercontinental Exchange Inc (ICE)はMACD(12,26,9)の数値が0.680で、買いのシグナルを示しています。RSIは61.929で中立の状態、Williams%Rは6.225で買われ過ぎの状態を示しています。ご注意ください。
Intercontinental Exchange Inc(ICE)のメディア報道
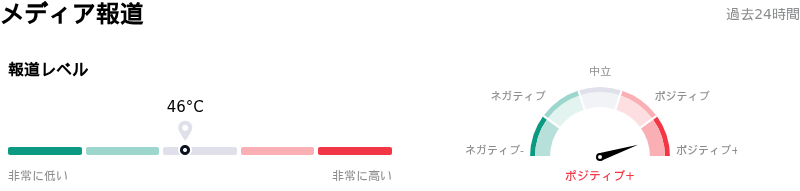
メディア報道に関して、Intercontinental Exchange Inc (ICE)はメディア注目度スコア46を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Intercontinental Exchange Inc(ICE)のファンダメンタル分析
Intercontinental Exchange Inc (ICE)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$9.93Bで、業界内で25位です。純利益は$3.31Bで、業界内では10位です。会社概要
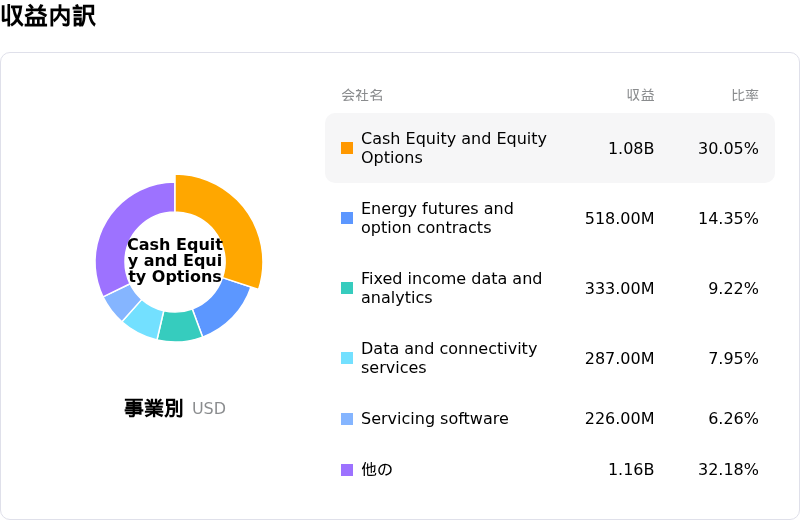
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$186.83、最高は$243.00、最低は$160.00です。
Intercontinental Exchange Inc(ICE)に関する詳細
企業固有のリスク:
- レバレッジ負担と債務償還条項: インターコンチネンタル取引所(ICE)は、2026年9月30日時点の有利子負債残高を233億ドルと報告したほか、10-Q(四半期報告書)の開示において、60億ドルの現金によるマーケットアクセス(MarketAxess)の買収が完了条件を満たさなかった場合、2033年および2036年満期のシニア社債を元本の101%で義務的償還する条項を詳細に明記しました。
- EBITDAの予想未達と営業費用の上昇: 第3四半期の決算実績では市場予想を下回るEBITDAが明らかとなったほか、経営陣による最新の見通しでは、2026年第4四半期のGAAP営業費用が13億1700万ドルから13億2700万ドルの高水準になると予想され、継続的な費用増加が浮き彫りとなっています。
- オルタナティブ投資保有に伴う評価額の変動性: ICEの10-Q報告書では、ポリマーケット(Polymarket)のシリーズDおよびE優先株(発行済株式の22%に相当)における20億ドルという多額の帳簿価額が開示されており、デジタル資産の評価額変動や規制の不確実性に対するバランスシートの脆弱性を高めています。
- マーケットアクセス買収取引の完了および実行リスク: HSR法に基づく早期承認を取得したものの、ICEによるマーケットアクセス・ホールディングス(MarketAxess Holdings)の60億ドルの全額現金買収は、依然として追加の規制承認待ちとなっており、目標とする2027年第1四半期の完了前に統合の遅れや流動性の圧迫を生じさせる可能性があります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。