


10月28日のLumentum Holdings Inc (LITE) 値動きは5.75%上昇:完全な分析



Lumentum Holdings Inc (LITE) 値動きは5.75%上昇しました。テクノロジー機器セクターは0.51%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 5.52%、NVIDIA Corp (NVDA) 下落 1.07%、Apple Inc (AAPL) 下落 0.78%。
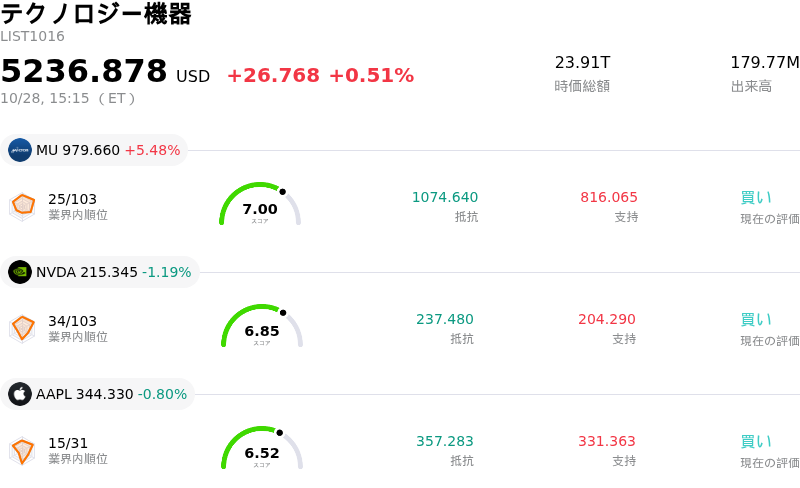
本日のLumentum Holdings Inc(LITE)の株価上昇の要因は何ですか?
ルーメンタム・ホールディングスは、人工知能(AI)インフラの重要な支柱としての光ネットワークに対する機関投資家の信頼感の高まりを主因に、顕著な上昇モーメンタムを示しました。大手調査会社の分析では、ハイパースケールデータセンターの拡張において光部品が構造的なボトルネックになっているとの見方が強まっています。ウォール街の複数の金融機関による新たな「買い」レーティングの付与や大幅な目標株価の引き上げを含む最近の好意的なリサーチ報告が、強力な買い圧力をもたらしました。次世代光エンジンやニアパッケージド・オプティクスの需要が加速しているとの報告に対し市場は好意的に反応し、長期的な成長の透明性が補強されました。
この動きの背景には、高性能レーザーチップ、高速光トランシーバー、および光回路スイッチング部品の供給逼迫環境があります。主要製品ラインの契約が数年先まで確定していることから、ルーメンタムは強力な価格決定力を享受しており、次世代アーキテクチャ構築への関与を拡大させています。また、海外の光トランシーバー供給業者に対する米国規制の可能性も市場心理を改善させ、ミッションクリティカルな接続ソリューションを供給できる米国内のフォトニクスベンダーへ機関投資家の資金がシフトする動きを後押ししました。
さらに市場参加者は、進行中の人工知能(AI)関連設備投資の直接的な指標となる大手ハイパースケール・クラウドプロバイダーの決算発表を見据えたポジション構築を進めています。主要クラウド計算大手からの力強い需要コミットメントは、高水準にあるバリュエーション倍率や顧客集中に対する懸念を和らげ続けています。ハイテクセクター全般の取引に伴う日中のボラティリティが見られるものの、接続性ハードウェアを取り巻く構造的な追い風は、同社株の強力な上昇要因であり続けています。
Lumentum Holdings Inc(LITE)のテクニカル分析
技術的に見ると、Lumentum Holdings Inc (LITE)はMACD(12,26,9)の数値が-17.285で、売りのシグナルを示しています。RSIは50.893で中立の状態、Williams%Rは56.724で売りの状態を示しています。ご注意ください。
Lumentum Holdings Inc(LITE)のファンダメンタル分析
Lumentum Holdings Inc (LITE)はテクノロジー機器業界に属しています。最新の年間売上高は$3.01Bで、業界内で13位です。純利益は$-6.94Bで、業界内では59位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1157.04、最高は$1500.00、最低は$600.00です。
Lumentum Holdings Inc(LITE)に関する詳細
企業固有のリスク:
- 深刻な製造能力のボトルネック:光電子部品の生産能力が2029年初頭まで予約で満杯であるとの経営陣の確認により、短期的なハイパースケール需要に応えられない状態となっており、クラウド顧客が競合他社に移行した場合、同社は市場シェアを失うリスクに晒されます。
- 経営幹部による積極的なインサイダー売却:最近のSEC(米証券取引委員会)フォーム4の提出書類によると、過去1年間でインサイダー買いが皆無である一方で広範な売却が行われており、Wajid Ali最高財務責任者(CFO)による2,500万ドル超の株式売却を筆頭に、市場の上値を継続的に抑える要因となっています。
- 割高なバリュエーション・プレミアムと高ベータのボラティリティ:株価売上高倍率(PSR)が21倍を超えて取引されており、過去の中央値である3.4倍を大幅に上回っているため、同社株は決算発表を控え、突然の高ベータな売りやテクニカル面での崩れに対して脆弱性が高まっています。
- インジウムリンの生産制限と優位性の維持に関する懸念:機関投資家向けのリサーチでは、インジウムリン原材料製造における構造的な供給制約に加え、光サーキット・スイッチング・ソリューションの長期的な競争上の防御性(ディフェンシビリティ)に対する疑問が強調されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。