


10月28日のSeagate Technology Holdings PLC (STX) 値動きは3.23%上昇:値動きの背後にある事実



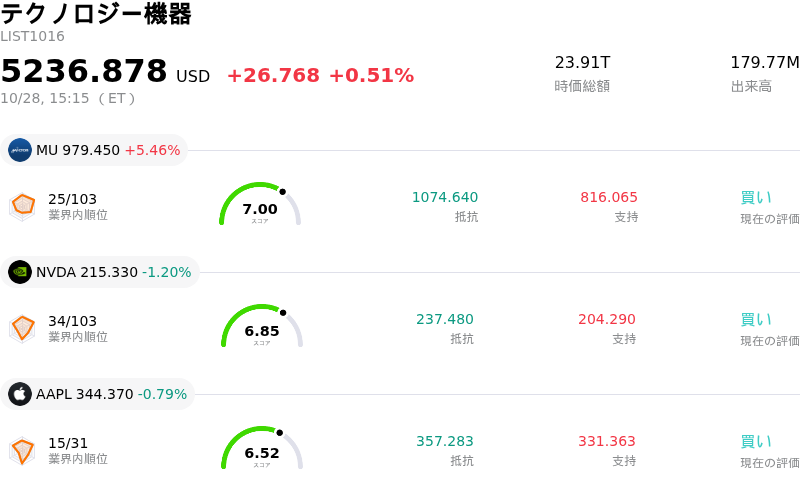
Seagate Technology Holdings PLC (STX) 値動きは3.23%上昇しました。テクノロジー機器セクターは0.51%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 5.52%、NVIDIA Corp (NVDA) 下落 1.07%、Apple Inc (AAPL) 下落 0.78%。
本日のSeagate Technology Holdings PLC(STX)の株価上昇の要因は何ですか?
シーゲイト・テクノロジーは、第1四半期(会計年度)決算および第2四半期の業績見通し発表を受けて、日中の取引で株価が大幅に乱高下しました。同社は売上高および純利益の双方で堅調な伸びを報告し、四半期売上高は前年同期比で60%を超えて急増し、市場予想を余裕で上回りました。規律ある生産能力管理、強力な価格決定力、そして人工知能(AI)ワークロードを支えるハイパースケールクラウドプロバイダーからの持続的な需要に牽引され、収益性は大幅に拡大しました。さらに、経営陣はアナリスト予想を上回る来期の強気な業績見通し(ガイダンス)を示したほか、四半期現金配当の増額や、大幅な負債削減を受けてフリーキャッシュフローを自社株買いへ振り向ける計画を発表しました。
好調な事業業績にもかかわらず、市場参加者がアナリストの見解の分かれるコメントを消化する中で、株価は取引時間を通じて激しい値動きを示しました。取引序盤における下落圧力は、前四半期比でのエグザバイト出荷量の伸び鈍化や、製品世代の移行期におけるコスト構造への懸念によって引き起こされました。一部のウォール街大手証券・投資銀行は、過去の中央値を上回るバリュエーション指標や、中期的に業界の供給が増加する可能性を主な逆風として挙げ、目標株価の引き下げや投資判断の格下げを実施しました。
しかし、機関投資家が出荷量の伸び鈍化を構造的な需要低下ではなく一時的な過渡期と解釈して押し目買いを入れたため、序盤の弱含みは急速に吸収されました。2028年まで及ぶニアラインストレージ容量に関する長期供給契約に支えられた同社の高い需要の可視性が、広範な強気コンセンサスを一段と補強しました。さらに、巨額の設備投資を伴わずに高い記憶密度を可能にする熱アシスト磁気記録(HAMR)技術の進展が、長期的な利益率向上シナリオへの信頼感を強めました。これらの好適な構造的要因が最終的に序盤のバリュエーション懸念を打ち消し、株価を取引終了までにプラス圏へと押し上げました。
Seagate Technology Holdings PLC(STX)のテクニカル分析
技術的に見ると、Seagate Technology Holdings PLC (STX)はMACD(12,26,9)の数値が-5.952で、売りのシグナルを示しています。RSIは41.581で中立の状態、Williams%Rは61.356で売りの状態を示しています。ご注意ください。
Seagate Technology Holdings PLC(STX)のメディア報道
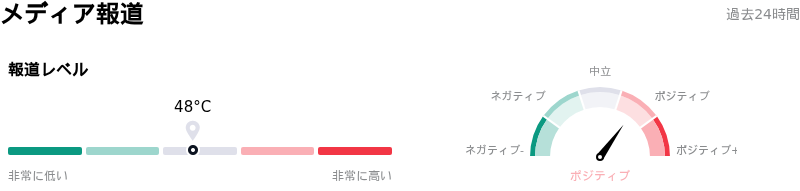
メディア報道に関して、Seagate Technology Holdings PLC (STX)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Seagate Technology Holdings PLC(STX)のファンダメンタル分析
Seagate Technology Holdings PLC (STX)はテクノロジー機器業界に属しています。最新の年間売上高は$12.20Bで、業界内で10位です。純利益は$3.18Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1085.52、最高は$1588.00、最低は$714.00です。
Seagate Technology Holdings PLC(STX)に関する詳細
企業固有のリスク:
- エクサバイト出荷量の前四半期比成長の減速:バンク・オブ・アメリカとエバーコアISIの機関投資家向けアナリストは、次世代HAMR製品の段階的投入が複雑化したことにより、第1四半期のエクサバイト出荷容量の伸びが前四半期比で鈍化したと指摘し、短期的な出荷ボリュームのモメンタムに対する投資家の懸念を引き起こしました。
- 部品コストの高騰と利益率のピークアウト懸念:モルガン・スタンレーのリサーチは、高騰した部品費用が単位コスト削減に予想以上の悪影響を及ぼしたと指摘し、シーゲイトの過去最高の売上総利益率(約57%)がピークに達しており、コストインフレに対して脆弱であるという市場の懸念を高めました。
- 競合による供給拡大と技術のキャッチアップ:サミット・インサイツは第1四半期決算を受けてSTXを格下げし、東芝によるHDD生産能力の拡張計画や、ウエスタンデジタルが2027年上半期に予定しているHAMR技術の投入によって業界の長期リスクが高まり、シーゲイトの価格決定力が損なわれる恐れがあると指摘しました。
- バリュエーション倍率と大規模なインサイダー売却:数年間にわたる相場上昇後のバリュエーション調整により、株価は決算発表後の日中取引で最大7%下落しました。また、過去12か月間のインサイダーによる買いがゼロである一方で、累計5億8,800万ドルのインサイダーによる株式売却が行われたことが規制当局への開示で判明し、下落に拍車をかけました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。