


10月28日のLabcorp Holdings Inc (LH) 値動きは10.60%上昇:値動きの背後にある事実



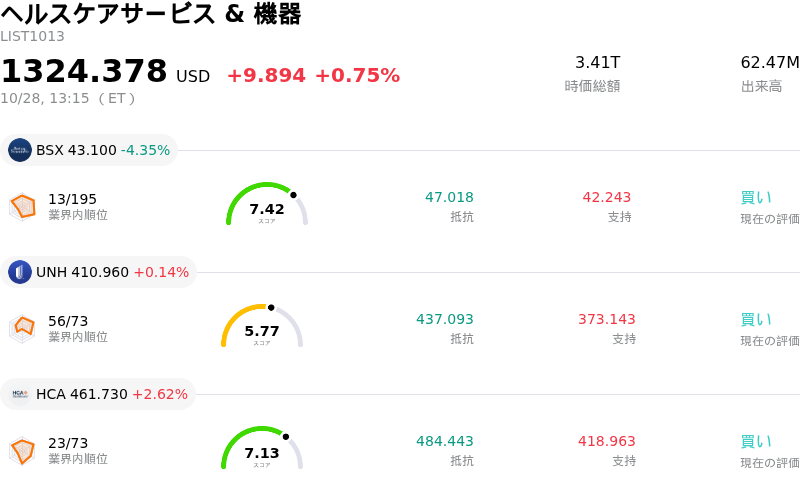
Labcorp Holdings Inc (LH) 値動きは10.60%上昇しました。ヘルスケアサービス & 機器セクターは0.75%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Boston Scientific Corp (BSX) 下落 4.49%、Unitedhealth Group Inc (UNH) 上昇 0.14%、HCA Healthcare Inc (HCA) 上昇 2.62%。
本日のLabcorp Holdings Inc(LH)の株価上昇の要因は何ですか?
ラブコア・ホールディングスは、第3四半期決算の発表を受けて堅調な買い注文に支えられました。同決算では、売上高と利益の双方でウォール街の市場予想を上回りました。同社は、堅調なオーガニック需要と戦略的買収に牽引され、中核事業全体で好調な売上成長を報告しました。さらに、調整後1株当たり利益(EPS)がコンセンサス予想を上回ったことで良好な業績が際立ち、業績予想の連続上回りと着実な事業執行を改めて実証しました。
この好意的な市場の反応は、顕著な業務効率化と収益性の向上によって一段と強化されました。全社の調整後営業利益率は前年同期比で拡大し、良好なビジネスミックスと生産性向上策に支えられ、6四半期連続での利益率改善を達成しました。診断ラボ部門では、検査数の拡大に加え、腫瘍学や神経学を対象とする先進的な診断サービスを含む、高利益率の専門検査への戦略的シフトが売上高を牽引しました。同時に、バイオ製薬ラボサービス部門では、セントラルラボ事業での堅調なオーガニック業績と十分な受注残高を背景に、1桁台後半の売上成長を実現しました。また、堅調なフリーキャッシュフローの創出により、株主還元や積極的なM&A戦略がさらに後押しされました。
経営陣が全社の売上高成長率と調整後1株当たり利益(EPS)の通期業績見通し(ガイダンス)を引き上げたことで、投資家心理は一段と向上しました。このガイダンスの上方修正は、業界全般における医療費償還の問題があるものの、臨床診断および創薬支援サービスにおける持続的なモメンタムへの自信を反映しています。規律ある事業執行、高付加価値な専門検査能力の拡充、そして健全な受注残高水準に支えられたこの好決算を受け、機関投資家は同社株の成長見通しを再評価する動きを見せています。
Labcorp Holdings Inc(LH)のテクニカル分析
技術的に見ると、Labcorp Holdings Inc (LH)はMACD(12,26,9)の数値が8.069で、買いのシグナルを示しています。RSIは81.854で買われ過ぎの状態、Williams%Rは6.101で買われ過ぎの状態を示しています。ご注意ください。
Labcorp Holdings Inc(LH)のファンダメンタル分析
Labcorp Holdings Inc (LH)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$13.95Bで、業界内で12位です。純利益は$876.50Mで、業界内では11位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$344.24、最高は$385.00、最低は$294.66です。
Labcorp Holdings Inc(LH)に関する詳細
企業固有のリスク:
- メディケア償還価格引き下げの逆風: Labcorpが直面している最大の規制上の重荷は、米国メディケア・メディケイドサービスセンター(CMS)が提示した2027年〜2029年の臨床検査料金表に対する引き下げ案です。メディケアの償還価格をより低い民間部門の価格水準に合わせる取り組みにより、対象となる臨床検査で年率最大15%の引き下げが発生する可能性があり、複数年にわたる売上高と利益率の圧迫要因となっています。
- 買収の実行および規制当局の承認リスク: 第3四半期の買収に2億5,550万ドルを投じたことに加え、Millennium Health、MLM Medical Labs、BioReference Healthの一部の資産、Myriad Geneticsの出生前診断部門を含む4件の買収案件が完了待ちとなっており、Labcorpは買収実行リスクの高まりに直面しています。初年度の予想増益効果を実現するには、規制当局からの未承認事項を解消し、複雑な業務統合を順調に進める必要があります。
- バリュエーション倍率とインサイダーの純売却: 株価が過去最高値付近まで上昇したことを受け、Labcorpのバリュエーションにはプレミアムが付与されています(実績PERは約27.4倍と、5年平均中央値の25.55倍を上回る)。この拡大したマルチプルにより、同社株は利益倍率の縮小リスクに対して脆弱な状態にあり、機関投資家による保有削減や過去1年間にわたるインサイダーの継続的な純売却によってもそのリスクが浮き彫りになっています。
- 中核診断事業の利益率圧迫と長期的軌道: 足元の決算の上振れにもかかわらず、Labcorpの構造的なビジネスモデルは依然として複数年にわたる利益率圧迫に晒されており、調整後営業利益率は過去5年間で6.7パーセンテージポイント低下しています。同社は、ベースとなる臨床検査料金の下落を相殺するために、持続的な検査量の成長と特殊検査の商業化に大きく依存し続けています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。