


10月28日のHCA Healthcare Inc (HCA) 値動きは3.18%上昇:主な推進要因が明らかにされました



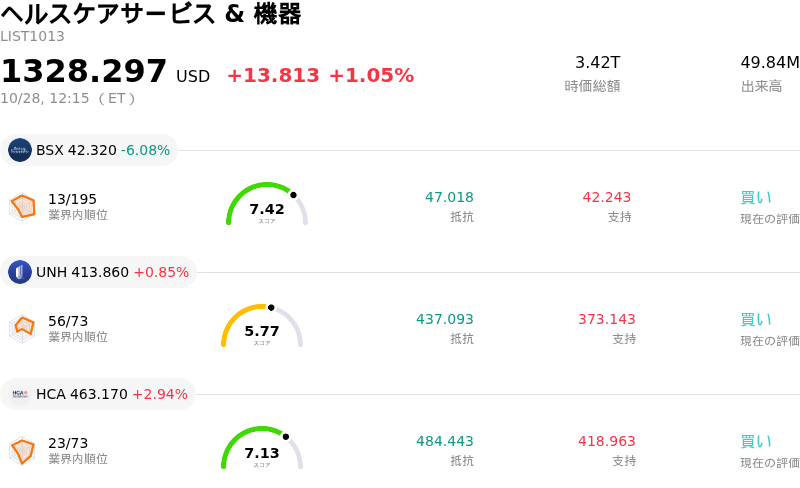
HCA Healthcare Inc (HCA) 値動きは3.18%上昇しました。ヘルスケアサービス & 機器セクターは1.05%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Boston Scientific Corp (BSX) 下落 6.08%、Unitedhealth Group Inc (UNH) 上昇 0.85%、HCA Healthcare Inc (HCA) 上昇 2.94%。
本日のHCA Healthcare Inc(HCA)の株価上昇の要因は何ですか?
HCAヘルスケアの株価は、決算発表直後の売りが一巡した後、市場参加者が第3四半期決算内容を消化し見通しを再評価するにつれて、日中に激しい値動きを伴いながら上昇トレンドへと転じた。HCAの第3四半期売上高は198億5000万ドル、調整後1株当たり利益(EPS)は7.22ドルとなり、堅調な事業需要背景に市場予想(コンセンサス)を上回った。既存施設における等価入院患者数は、救急外来受診者数の5.1%増加に支えられ、前四半期比で再び増加した。潜在的な逆風に関するコメントを受けて当初は売りが先行したものの、前日の下落はHCAの持続的な事業モメンタムに対して過剰反応であったと捉えた買い手が押し目買いに動いた。
取引活性化の主なテーマとなったのは、医療費支払者構成(ペイヤーミックス)の継続的な変化であった。HCAは、個人が医療保険交換所から離脱したことによる無保険患者の増加が、利払い・税引き・減価償却前利益(EBITDA)に対して四半期ベースで推計4億ドルの押し下げ要因になったと指摘した。しかし、経営陣が通期業績について年間業績予想(ガイダンス)レンジの上半分に向けて推移するとの見通しを示したことで、同医療システムの事業耐久性に対する信頼が強まった。投資家は、HCAの規律あるコスト構造、社内の収益力改善プログラムによる入院1件当たり費用の前四半期比での改善、そして継続的な自社株買いを好感し、これらが連邦政策の変更を巡る懸念を相殺するのに寄与した。
投資の観点から見ると、同社株の回復は、魅力的なバリュエーション指標と堅調なキャッシュフロー創出力に支えられた機関投資家の関心を反映している。第3四半期の営業キャッシュフローは44億6000万ドルに達し、医療ネットワークの拡大や外来施設への資金配分を後押しした。予定手術件数の持続的な伸び悩みや、州のメディケイド補足プログラムの変更可能性は引き続き主要な注視点であるものの、高成長地域におけるHCAの市場地位、資本効率の規律、そして事業規模の優位性は、長期的な利益成長を構造的に支え続けている。
HCA Healthcare Inc(HCA)のテクニカル分析
技術的に見ると、HCA Healthcare Inc (HCA)はMACD(12,26,9)の数値が-1.784で、中立のシグナルを示しています。RSIは58.203で中立の状態、Williams%Rは49.263で中立の状態を示しています。ご注意ください。
HCA Healthcare Inc(HCA)のファンダメンタル分析
HCA Healthcare Inc (HCA)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$75.60Bで、業界内で7位です。純利益は$6.78Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$462.59、最高は$579.00、最低は$380.00です。
HCA Healthcare Inc(HCA)に関する詳細
企業固有のリスク:
- ACAエクスチェンジの縮小および無保険患者構成比の悪化: HCAは2026年第3四半期決算報告において、患者がACAエクスチェンジの保険適用を失い無保険状態へ移行したことで、4億ドルの税引前利益の打撃を受けたことを開示しました。無保険患者数が総等価入院回数の10.5%に増加したため、経営陣は通期EBITDAに対する予想逆風を12億ドル以上に拡大しました。
- 2027年業績見通しの停滞およびメディケイド補足給付の削減: 2027年度に関する経営陣の予備ガイダンスによると、予想される2%〜3%の患者数増加にもかかわらず、純利益は2026年比で横ばいにとどまる見通しです。この動向は、メディケイド補足給付金において予想される5億5,000万ドル〜6億5,000万ドルの純減と、継続的な診療報酬の圧力が要因となっています。
- 収益性の高い選択的手術件数の縮小: 2026年第3四半期中、保険適用の低下および患者の自己負担能力の問題により、利益率の高い選択的手術の需要が減少しました。同一施設での入院手術件数は前年同期比1.4%減少、外来手術件数は3.7%減少となり、中核営業利益率を押し下げました。
- 純利益率の縮小と高水準の負債負担: 第3四半期における30億ドルの自社株買いの影響で発表されたEPSはアナリスト予想を上回ったものの、HCAに帰属する純利益は前年同期比3.9%減の15億7,900万ドルに減少しました。これは、総額504億9,300万ドルの負債を抱える環境下で、根底にある営業利益率の侵食が浮き彫りになった形です。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。