


10月28日のBanco Santander SA (SAN) 値動きは4.17%下落:どのようなシグナルを示しているのか?



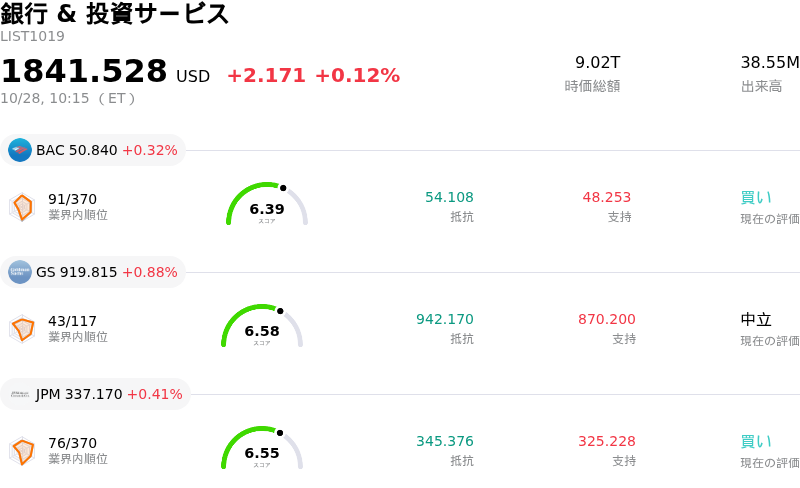
Banco Santander SA (SAN) 値動きは4.17%下落しました。銀行 & 投資サービスセクターは0.12%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Bank of America Corp (BAC) 上昇 0.33%、Goldman Sachs Group Inc (GS) 上昇 0.88%、JPMorgan Chase & Co (JPM) 上昇 0.41%。
本日のBanco Santander SA(SAN)の株価下落の要因は何ですか?
バンコ・サンタンデールは第3四半期決算の発表を受け、株価が顕著な下落圧力にさらされた。この世界的銀行大手は、調整後1株当たり利益(EPS)が市場予想をわずかに上回ったものの、四半期売上高はコンセンサス予想に届かなかった。さらに、ウェッブスター・ファイナンシャルやTSBを含む最近の戦略的買収に伴う統合費用や無形資産の減損損失が響き、四半期帰属純利益が前四半期比で減少したことが、投資家の失望感をさらに広げる結果となった。
また、純貸倒引当金が前四半期比で増加しアナリスト予想を上回ったことも、実質的な収益性を圧迫した。引当金の増加は、主に中南米など特定の地域ポートフォリオにおけるマクロ経済の動向や信用リスクを反映したものであり、資産の質に対する市場の警戒感を高めた。さらに、ウェッブスターの買収取引の連結化が同行の普通株式等Tier1(CET1)資本比率を一時的に圧迫し、経営陣が通期予想や資本還元計画を再確認したにもかかわらず、短期的なバランスシート上の重荷となった。
全般的な市場動向や地域的な不確実性も、日中のボラティリティをさらに高める要因となった。地域経済リスクを理由とした最近のアナリストによる投資判断引き下げや、純利ざや圧迫に対する根強い警戒感が投資家意欲を冷やしている。バンコ・サンタンデールは堅調な自力での新規顧客獲得、規律あるコスト管理、継続的な自社株買いを示し続けているものの、売上高の伸び悩み、貸倒引当金の高水準推移、統合実行費用に対する短期的な懸念が、株価下落の主な要因であり続けている。
Banco Santander SA(SAN)のテクニカル分析
技術的に見ると、Banco Santander SA (SAN)はMACD(12,26,9)の数値が-0.214で、売りのシグナルを示しています。RSIは25.644で売りの状態、Williams%Rは98.082で売られ過ぎの状態を示しています。ご注意ください。
Banco Santander SA(SAN)のファンダメンタル分析
Banco Santander SA (SAN)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$65.95Bで、業界内で5位です。純利益は$15.90Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$14.78、最高は$15.70、最低は$13.86です。
Banco Santander SA(SAN)に関する詳細
企業固有のリスク:
- 第3四半期の売上高およびコア収益が予想未達:バンコ・サンタンデールが発表した2026年第3四半期の売上高は158.9億ユーロ(180.0億ドル)となり、ウォール街の予想を3億7,000万ユーロ下回りました。純金利収入(118.3億ユーロ)と純手数料収入(35.0億ユーロ)がともにアナリストのコンセンサス予想を下回ったことが響きました。
- 貸倒引当金の急増:第3四半期の純貸倒引当金は前四半期比4.1%増の34.9億ユーロに拡大し、コンセンサス予想の33.9億ユーロを上回りました。これにより、最初の9ヶ月間の貸倒引当金は前年同期比13%増の100.6億ユーロとなり、中南米におけるマクロ経済のボラティリティから大きな影響を受けました。
- M&A統合費用と資産減損:2026年第3四半期の親会社株主に帰属する純利益は前四半期比2.4%減となりました。ウェブスター・ファイナンシャルおよびTSBに関わる直近の取引に関連した統合費用と無形資産減損損失の計6億6,600万ユーロが業績の押し下げ要因となりました。
- 買収後の資本バッファーの希薄化:同行の普通株式等Tier1(CET1)比率は、ウェブスター買収の完了に伴う147ベーシスポイントの資本減少により12.7%へ低下し、資本準備金は目標運用レンジである12%〜13%の下限付近に位置することになりました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。