


10月27日のWestern Digital Corp (WDC) 値動きは6.14%上昇:完全な分析



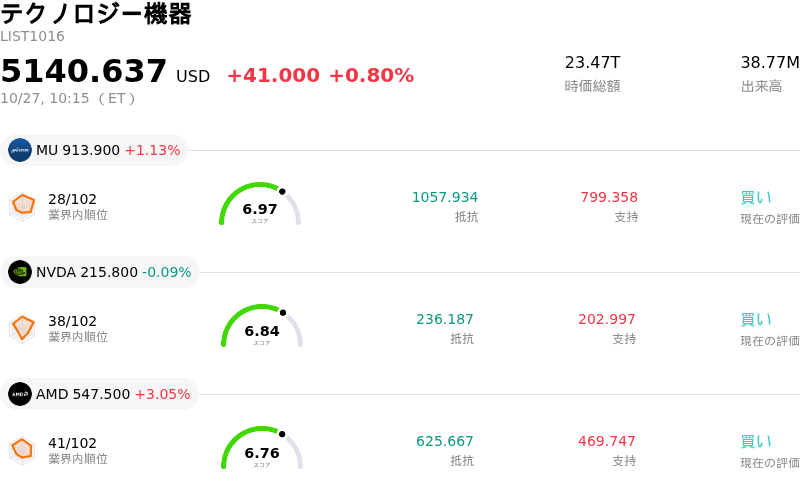
Western Digital Corp (WDC) 値動きは6.14%上昇しました。テクノロジー機器セクターは0.80%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 1.13%、NVIDIA Corp (NVDA) 下落 0.08%、Advanced Micro Devices Inc (AMD) 上昇 3.05%。
本日のWestern Digital Corp(WDC)の株価上昇の要因は何ですか?
ウエスタンデジタルは、人工知能(AI)やエンタープライズ向けクラウドストレージ基盤における需要の加速と、同社の堅実な事業推進力を背景に投資家心理が好転し、顕著な上昇モメンタムを見せました。市場の興奮を誘発した最大の要因は同社の第1四半期決算であり、売上高と1株当たり利益(EPS)の双方が市場予想を上回りました。成長は大容量ニアラインハードディスクドライブ(HDD)の出荷と、テラバイトあたりの平均販売価格の大幅な上昇によって力強く支えられました。Non-GAAPベースの売上総利益率は、強力な価格決定力、良好なプロダクトミックスへのシフト、データストレージ業界全体の需要過多な需給環境を反映し、前年同期比で大幅に拡大しました。
株価の堅調な推移をさらに後押ししたのは、経営陣による強気の業績見通し(ガイダンス)と株主還元策の強化です。ウエスタンデジタルが発表した第2四半期の売上高および調整後利益の目標値は市場コンセンサスを大幅に上回り、ハイパースケールクラウド事業者や次世代AIワークロードからの持続的なストレージ需要に対する経営陣の強い自信を浮き彫りにしました。今後5年間でAI関連ストレージが年平均約25%の成長率を示すとの経営陣の発言は、テクノロジー業界の設備投資が周期的なピークを迎えるのではないかという市場全体の懸念を和らげるのに寄与しました。さらに、四半期配当の増額と規律ある自社株買いの実施決定は、同社のフリーキャッシュフロー創出力と財務基盤の健全性に対する投資家の信頼を一段と強めました。
また市場全体の動きには、最近のセクター全体のボラティリティにもかかわらず、機関投資家が数年にわたる良好な見通しを好意的に受け止める中で、決算発表後の回復基調が反映されています。大容量ドライブにおける需給の引き締まりは引き続きウエスタンデジタルにとって追い風となっており、長期契約の視認性と利益率の耐性をもたらしています。アナリストが「買い」推奨を再確認し、AIハードウェアのサプライチェーンにおける構造的な追い風を強調する中、再び買い注文が活発化して株価を押し上げており、事業能力と持続的な収益力に基づいた建設的な市場での再評価(リレーティング)を示しています。
Western Digital Corp(WDC)のテクニカル分析
技術的に見ると、Western Digital Corp (WDC)はMACD(12,26,9)の数値が2.034で、中立のシグナルを示しています。RSIは45.771で中立の状態、Williams%Rは39.820で買いの状態を示しています。ご注意ください。
Western Digital Corp(WDC)のメディア報道
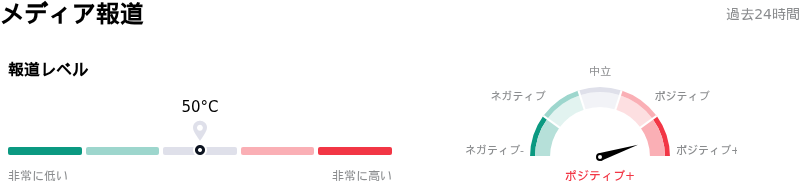
メディア報道に関して、Western Digital Corp (WDC)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Western Digital Corp(WDC)のファンダメンタル分析
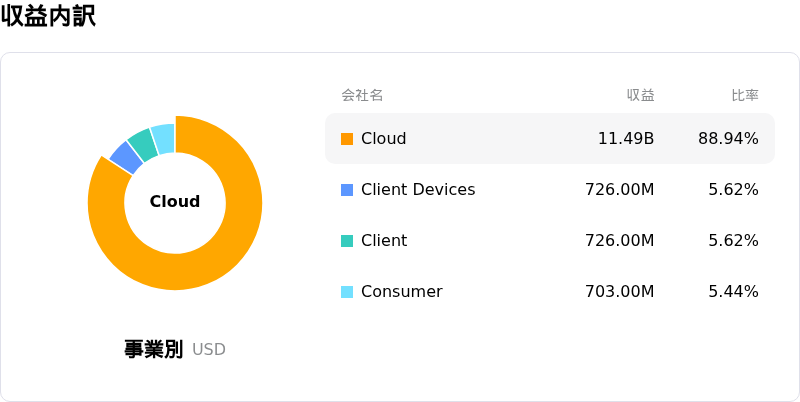
Western Digital Corp (WDC)はテクノロジー機器業界に属しています。最新の年間売上高は$12.92Bで、業界内で9位です。純利益は$9.29Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$609.75、最高は$900.00、最低は$405.00です。
Western Digital Corp(WDC)に関する詳細
企業固有のリスク:
- 設備投資ガイダンスの引き上げ:経営陣は、メディア生産能力の増強およびHAMR技術への移行に対応するため、今後数年間の短期的な設備投資計画を増額する方針を示しました。これにより、短期的なフリーキャッシュフローの圧迫や、売上総利益率の維持可能性に対する市場の懸念が高まっています。
- 東芝による競合供給の拡大:競合である東芝がAIデータセンター向けハードディスクドライブ(HDD)の生産能力を倍増させる計画であるとの業界報道を受け、今後の市場過剰供給に対する機関投資家の懸念が強まっており、ウエスタンデジタルのHDDにおける価格決定力やニアライン市場シェアを脅かしています。
- ASP伸び率の鈍化とストレージサイクルのピークアウトリスク:決算発表を受け、ウォール街のアナリストはバリュエーション・マルチプルを引き下げました。クラウドハイパースケーラーによる設備投資の伸びが鈍化する中、直近の平均販売価格(ASP)の急伸やテラバイト単価の上昇勢いが減速するリスクを指摘しています。
- 継続的なインサイダー株式売却:直近のSEC申告書類や市場報道では、最近の期間で総額数百万ドルに上る持続的なインサイダー売却が浮き彫りになっており、経営陣の売上高ガイダンスにもかかわらず、内部関係者の慎重な見方を示唆しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。