


10月9日のOracle Corp (ORCL) 始値は3.23%上昇:完全な分析



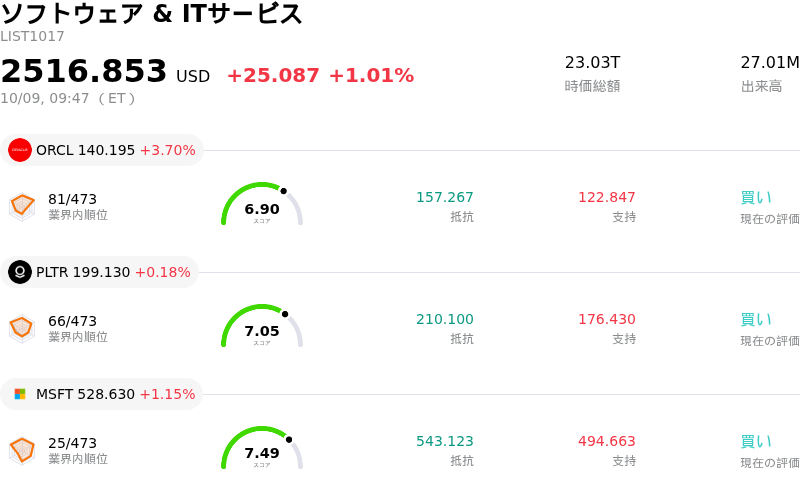
Oracle Corp (ORCL) 始値は3.23%上昇しました。ソフトウェア & ITサービスセクターは1.01%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Oracle Corp (ORCL) 上昇 3.23%、Palantir Technologies Inc (PLTR) 上昇 0.52%、Microsoft Corp (MSFT) 上昇 1.15%。
本日のOracle Corp(ORCL)の株価上昇の要因は何ですか?
オラクルは日中の取引で目立った反発をみせ、前営業日に被った大幅安の一部を取り戻した。この上昇の勢いを後押しした最大の要因は、同社の主要な人工知能(AI)パートナーであるOpenAIの財務健全性に関する市場の懸念が明確化したことである。当初、年換算の売上高低下を伝える報道がカウンターパーティ・リスクへの懸念から積極的な売りを招いたが、市場参加者は、更新された指標が事業の減速や契約解除ではなく、標準的な純売上高の会計基準を反映したものであると受け止めた。受注残(バックログ)の即時減損に対する懸念が後退すると、バリュー投資家はオラクルの数千億ドル規模に上るクラウド受注残が構造的に維持されていると判断し、買いに動いた。
アナリストによる強い強気評価の再確認も、取引時間中の投資家心理を一段と支えた。みずほ(Mizuho)は、オラクル・クラウド・インフラストラクチャ(OCI)および企業向けAIワークロードの需要加速を理由に挙げ、非常に強気の目標株価を設定してオラクルを最推奨銘柄(トップピック)リストに追加した。機関投資家向けレポートでは、同社がクラウドインフラで3桁の成長を達成しているにもかかわらず、競合する企業向けクラウド他社に対して大幅なディスカウント水準で取引されていることが指摘され、バリュエーション(株価評価)マルチプルと売上高の拡大軌道との間に広がる乖離が強調された。こうした魅力的なリスク・リターン比を受け、売られ過ぎ感からの機関投資家の買いを呼び込んだ。
企業の事業動向や内部関係者(インサイダー)の取引動向も、株価をさらに押し上げる要因となった。ボラティリティが高まる中、インサイダーによる株式購入を示す最近の米証券取引委員会(SEC)への提出書類は、市場に強い安心感を与えるシグナルとなった。これと同時にオラクルは、テキサス州における大規模な風力発電プロジェクトに関する仮想電力購入契約(VPPA)を発表し、積極的なAIデータセンター拡張に伴う電力調達に対する投資家の懸念軽減に寄与した。巨額の設備投資、負債比率、一部地域でのデータセンター建設遅延に関する懸念から日中の価格変動は依然として大きいものの、パートナーの需要状況の明確化、ウォール街による強気の分析レポート、そして戦略的な事業実行力が相まって株価の回復を牽引した。
Oracle Corp(ORCL)のテクニカル分析
技術的に見ると、Oracle Corp (ORCL)はMACD(12,26,9)の数値が-0.220で、売りのシグナルを示しています。RSIは46.871で中立の状態、Williams%Rは61.097で売りの状態を示しています。ご注意ください。
Oracle Corp(ORCL)のメディア報道
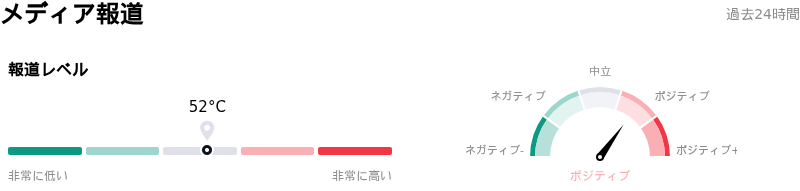
メディア報道に関して、Oracle Corp (ORCL)はメディア注目度スコア52を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Oracle Corp(ORCL)のファンダメンタル分析
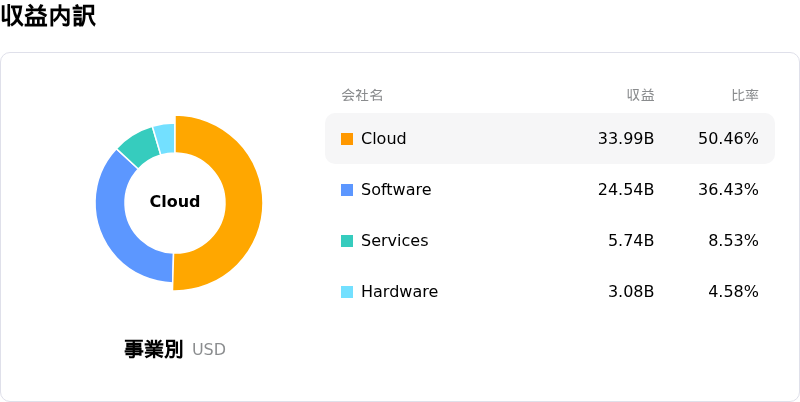
Oracle Corp (ORCL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$67.36Bで、業界内で8位です。純利益は$16.98Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$246.26、最高は$400.00、最低は$110.00です。
Oracle Corp(ORCL)に関する詳細
企業固有のリスク:
- OpenAIの収益に対する精査と取引先への集中リスク:主要なクラウド顧客であるOpenAIの年換算売上高データを巡る不整合がAIインフラ株の急落を引き起こし、オラクルの数千億ドル規模に及ぶクラウド契約売上残高(バックログ)の収益化に向けたタイムラインや、潜在的な需要に対する投資家の懸念を強めました。
- データセンターにおける電力確保の難航とプロジェクトの遅延:ニューメキシコ州の「プロジェクト・ジュピター」におけるパイプライン遅延に伴う不可抗力宣言をはじめ、主要拡張拠点での運用上の課題や電力網のボトルネックが、クラウドコンピューティング導入の遅れを招き、主要な売上計上時期を後送りにする恐れがあります。
- 設備投資の急増とフリーキャッシュフローの赤字化:AIインフラや画像処理半導体(GPU)に対する大規模な先行設備投資によってフリーキャッシュフローがマイナス54億ドルまで落ち込み、ハードウェアの本格的な収益化を前に、過度なレバレッジ、利息負担、資金調達リスクに対する機関投資家の懸念が高まっています。
- 電力供給の実行課題と物流コスト:計画外の稼働停止に伴い、ユタ州で遅延しているデータセンター施設へ電力を供給するために天然ガスをトラック輸送するなど、高コストな応急措置への依存を余儀なくされており、営業費用を増大させるリスクがある深刻なインフラのボトルネックを浮き彫りにしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。