


10月6日のAST SpaceMobile Inc (ASTS) 値動きは7.93%上昇:どのようなシグナルを示しているのか?



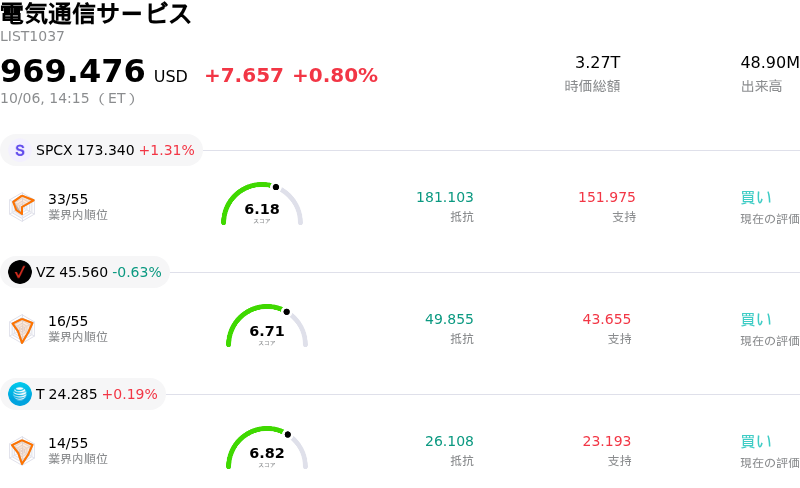
AST SpaceMobile Inc (ASTS) 値動きは7.93%上昇しました。電気通信サービスセクターは0.80%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:SpaceX (SPCX) 上昇 1.21%、Verizon Communications Inc (VZ) 下落 0.63%、AT&T Inc (T) 上昇 0.19%。
本日のAST SpaceMobile Inc(ASTS)の株価上昇の要因は何ですか?
ASTスペースモバイルは、政府高官レベルの地政学的支援や商用配信ネットワークにおける前向きな運用上の成果を主な要因として、日中の顕著なボラティリティを伴いながらも強い上昇モメンタムを記録しました。市場心理の大きな支援材料となったのは、技術協力を支持する日米両政府の共同声明であり、その中で日本の楽天グループとASTスペースモバイルによる低軌道衛星パートナーシップが特に大きく取り上げられました。このように政府から明確に承認されたことは、国際電気通信政策における宇宙ベースの携帯電話インフラの戦略的重要性を強調するものであり、同社の数十億ドル規模に及ぶ世界展開計画に対する信頼感を高めています。
さらに市場の好感度を高めたのは、カナダの通信事業者TELUSとの間で行われた、衛星と携帯端末の直接通信に関する初期統合テストの成功です。この実証実験の成功により、軌道上の衛星と、改造されていない標準的なスマートフォンとの間で、音声、メッセージング、ブロードバンドデータ通信の直接接続が実証され、同社のダイレクト・ツー・デバイス(D2D)技術の技術的実現可能性が改めて確認されました。加えて、次世代BlueBird衛星の追加分が打ち上げ施設へ最近出荷されたことに象徴されるように、衛星コンステレーション構築の継続的な進展もモメンタムを後押ししました。これらの配信およびテストにおける成果は、主要な国際市場全体で商用キャリアパートナーシップを拡大していく同社の道筋を強固にするものです。
力強い株価の上昇が見られたものの、日中の価格変動は、打ち上げ実施のタイムラインや運用規模をめぐる市場の継続的な議論を反映しています。アナリストや投資家は、完全な商用カバー率を達成するために必要なロケットの確保状況や衛星配備のペースを引き続き注視しています。また、衛星業界の競合他社と比較して高水準にあるバリュエーション・マルチプルにより、同株は広範な成長株心理の変化に対して敏感な状況が続いています。それにもかかわらず、政府政策の追い風、実証されたパートナーとの統合、そして衛星コンステレーションの納品プロセスの進展が合わさり、機関投資家と個人投資家の双方にとって魅力的な強気シナリオを提供しました。
AST SpaceMobile Inc(ASTS)のテクニカル分析
技術的に見ると、AST SpaceMobile Inc (ASTS)はMACD(12,26,9)の数値が0.438で、中立のシグナルを示しています。RSIは53.693で中立の状態、Williams%Rは23.781で買いの状態を示しています。ご注意ください。
AST SpaceMobile Inc(ASTS)のファンダメンタル分析
AST SpaceMobile Inc (ASTS)は電気通信サービス業界に属しています。最新の年間売上高は$70.92Mで、業界内で61位です。純利益は$-341.94Mで、業界内では53位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$80.67、最高は$115.00、最低は$42.50です。
AST SpaceMobile Inc(ASTS)に関する詳細
企業固有のリスク:
- ウォール街による格下げと価格競争の圧力: B.ライリー・セキュリティーズは、ASTスペースモバイルの投資判断を「買い」から「中立」に引き下げ、目標株価を85ドルから65ドルへと大幅に引き下げました。同社は、スペースXのスターリンク、ヴィアサット、アマゾンとグローバルスターの提携といった競合によるダイレクト・ツー・デバイス(端末直結型)衛星通信競争の激化が、ASTSの長期的な価格決定力を脅かしていると警告しています。
- 衛星コンステレーション打ち上げの遅延: 経営陣は、45基のBlueBird衛星を軌道上に展開する運用マイルストーンを2026年後半から2027年前半に延期しました。これにより実行リスクが高まり、商用SpaceMobileネットワークのカバーエリア拡大のタイムラインが遅れることになります。
- 深刻なキャッシュバーンと株主価値の希薄化: 低軌道衛星展開に向けた持続的な高水準の設備投資により10億ドルのシニア転換社債の発行に至り、負債の過重負担(デット・オーバーハング)が増大し、既存株主の価値が希薄化しました。
- 赤字拡大と資産減損費用: 直近の四半期決算では、純損失の拡大や、BlueBird 7衛星に関連する1億2590万ドルの費用を含む多額の資産減損処理によって、収益性の悪化が浮き彫りになりました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。