


10月5日のAbbott Laboratories (ABT) 値動きは3.08%上昇:値動きの背後にある事実



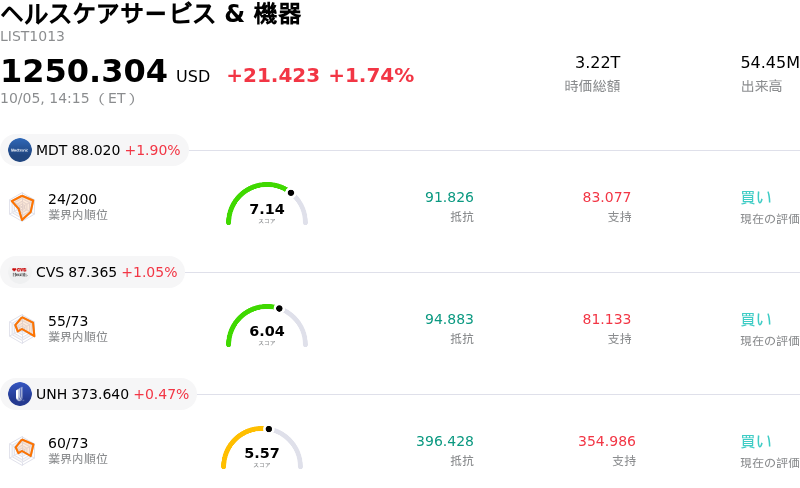
Abbott Laboratories (ABT) 値動きは3.08%上昇しました。ヘルスケアサービス & 機器セクターは1.74%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Medtronic PLC (MDT) 上昇 1.90%、CVS Health Corp (CVS) 上昇 1.05%、Unitedhealth Group Inc (UNH) 上昇 0.47%。
本日のAbbott Laboratories(ABT)の株価上昇の要因は何ですか?
アボット・ラボラトリーズは、主力の医療機器事業における重要な規制上の進展や良好な製品開発に牽引され、顕著な上昇の動きを見せました。同社は、米食品医薬品局(FDA)が心不全システム「CardioMEMS」の拡張機能を承認し、「CardioGuide HF」アプリを導入したと発表しました。この機能拡張により、患者はスマートフォンから直接肺動脈圧の測定値をモニタリングできるようになり、遠隔管理や予防的治療の向上が期待されます。今回の承認は、デジタルヘルスソリューション分野へのアボットの継続的な拡張を裏付けるものであり、同社医療技術部門の長期的な成長軌道に対する投資家の信頼を強めました。
こうした好調な基調に加え、最近の製品投入やウォール街による好意的なアナリスト評価が市場心理をさらに後押ししています。アボットは最近、大腸がんスクリーニング向けのFDA承認血液検査である「SimpleScreen CRC」を投入し、診断事業のポートフォリオを拡充しました。これに伴いアナリストの投資心理も明るさを増しており、主要リサーチ会社が投資判断の引き上げや目標株価の上方修正を行っています。アナリストは、糖尿病関連技術、連続血糖測定(CGM)、電気生理学事業における強い基調的な拡大を強調し、医療機器部門での堅調なオーガニック売上成長が、広範なマクロ経済の不透明感を相殺すると予測しています。
さらに、過去の乳児用粉ミルクに関する訴訟での和解成立により、これまで株価評価の重荷となっていた主要な法的懸念が解消されたことで、過去の法的負債を巡る不透明感が後退し、投資家心理が一段と改善しました。また、同社が今月後半に第3四半期決算の発表を控えるなか、機関投資家は持続的な収益成長と安定した配当利回りを提供する優良ヘルスケア銘柄への買いを進めている模様です。こうしたパイプラインの着実な実行、規制上の不透明感の減退、および良好な機関投資家需要の組み合わせが、日中のプラスの動きを支えました。
Abbott Laboratories(ABT)のテクニカル分析
技術的に見ると、Abbott Laboratories (ABT)はMACD(12,26,9)の数値が-0.602で、売りのシグナルを示しています。RSIは42.337で中立の状態、Williams%Rは42.405で買いの状態を示しています。ご注意ください。
Abbott Laboratories(ABT)のファンダメンタル分析
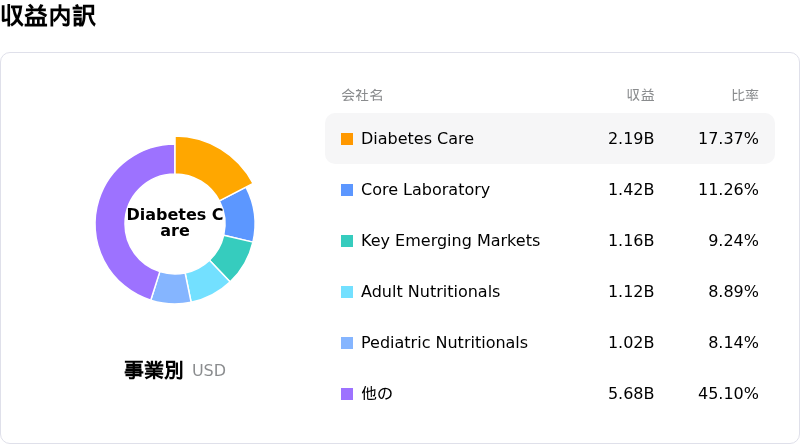
Abbott Laboratories (ABT)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$44.33Bで、業界内で3位です。純利益は$6.52Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$121.29、最高は$136.00、最低は$103.00です。
Abbott Laboratories(ABT)に関する詳細
企業固有のリスク:
- 未熟児向け粉ミルク訴訟のリスク:一部の請求を解決した最近の和解にもかかわらず、アボットは約12,700人の乳幼児を代表する1,700件以上の未解決の訴訟による法的責任を抱え続けており、これがキャッシュフローのリスクと栄養剤事業セグメントにおける売上高の継続的な伸び悩みの要因となっています。
- バランスシートのデレバレッジとM&A統合負担:230億ドル規模のエグザクト・サイエンシズの買収に伴い、負債レバレッジ比率は2.2倍に上昇し、信用格付けの引き下げを招いたほか、統合費用の増大や1株当たり推定0.20ドルの利益希薄化をもたらしています。
- 資本集約的な機器拡大と特定地域での逆風:持続測定血糖モニター「フリースタイル リブレ」の急速な市場投入には巨額の設備投資が必要となる一方、中国における継続的な市場・価格圧力が、診断事業および医療機器部門全体の販売数量の伸びの重荷となり続けています。
- 高水準な配当性向とキャッシュフローへの圧迫:アボットの配当性向は約80%に達しており、年間44億ドルを超える配当支払い義務や拡大する債務返済負担と相まって、事業再投資に向けた資本配分の柔軟性を制約しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。