


10月2日のOracle Corp (ORCL) 値動きは4.14%上昇:主な推進要因が明らかにされました



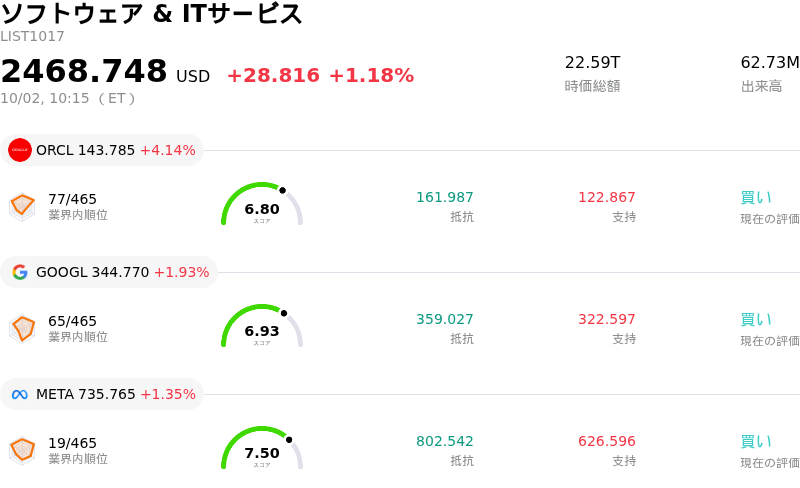
Oracle Corp (ORCL) 値動きは4.14%上昇しました。ソフトウェア & ITサービスセクターは1.18%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Oracle Corp (ORCL) 上昇 4.14%、Alphabet Inc Class A (GOOGL) 上昇 2.01%、Meta Platforms Inc (META) 上昇 1.35%。
本日のOracle Corp(ORCL)の株価上昇の要因は何ですか?
オラクル(Oracle Corporation)は、クラウドインフラストラクチャ部門における主要な商業的および戦略的進展を主因として、日中のボラティリティを伴いながらも堅調な上昇モメンタムを示した。主な好材料となったのは、テンセント・ホールディングス(Tencent Holdings)との5年間にわたる数十億ドル規模のクラウドコンピューティングリース契約に関する報道に対する市場の反応である。この合意に基づき、テンセントはオラクルの地域データセンター全体において、高性能な人工知能(AI)計算能力へのアクセスを確保する。この大型契約は、従来のハイパースケーラーに対するオラクル・クラウド・インフラストラクチャの競合上の優位性に対する市場の信頼感を強め、企業向けAIワークロードに対する世界的な需要の持続性を浮き彫りにした。
ウォール街による前向きなリサーチ報告や強気なインサイダー取引も、投資家心理をさらに後押しした。アナリストは強気の「アウトパフォーム」格付けを再確認し、目標株価を引き上げるとともに、オラクルの膨大な長期収益バックログを考慮すると、同社のバリュエーションのディスカウントは魅力的なエントリーポイントを提供していると強調した。さらに、規制当局への提出書類により、オラクルの取締役による公開市場での大幅な自社株買いが明らかになり、社内幹部の強い自信を示す明確なシグナルとなった。主要なコンピューティング顧客における急速な収益拡大を含む、主要な人工知能(AI)パートナー全体の需要指標も、拡大するオラクルのデータネットワークにおける設備稼働率に対して、更なるファンダメンタルズ面からの支援を提供した。
強い買い意欲にもかかわらず、日中の株価変動は、資本集約度や事業実行のタイミングをめぐる市場の継続的な議論を反映している。グローバルなAIデータセンターインフラの構築に必要な巨額の設備投資は、足元のフリーキャッシュフローの圧迫要因となり続け、レバレッジ需要を高めている。さらに、大規模開発拠点での稼働遅延に代表される規制上の許認可や電力確保の課題が、納品スケジュールに関する局所的な不確実性を生み出している。それにもかかわらず、堅固な契約バックログ、多額の顧客からの前受金、そして機関投資家の支援が買い手を後押しし、当日の取引時間を通じて株価を全体として高く押し上げた。
Oracle Corp(ORCL)のテクニカル分析
技術的に見ると、Oracle Corp (ORCL)はMACD(12,26,9)の数値が-1.555で、売りのシグナルを示しています。RSIは49.783で中立の状態、Williams%Rは44.641で買いの状態を示しています。ご注意ください。
Oracle Corp(ORCL)のメディア報道
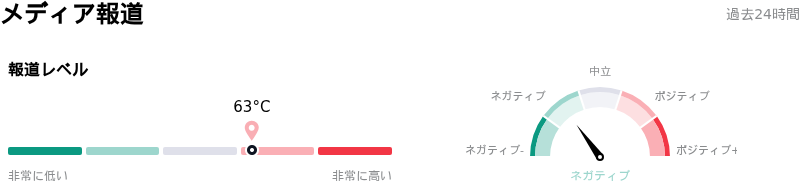
メディア報道に関して、Oracle Corp (ORCL)はメディア注目度スコア63を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Oracle Corp(ORCL)のファンダメンタル分析
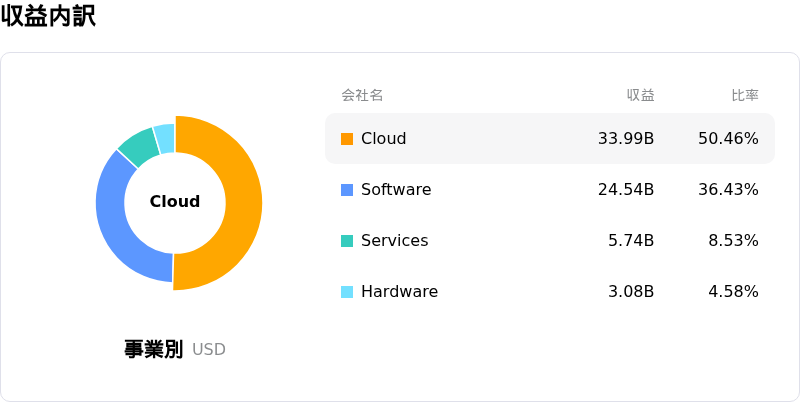
Oracle Corp (ORCL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$67.36Bで、業界内で8位です。純利益は$16.98Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$246.26、最高は$400.00、最低は$110.00です。
Oracle Corp(ORCL)に関する詳細
企業固有のリスク:
- 事業推進の遅延と不可抗力条項の発動:電力網の制約や環境許可の遅れを理由に、オラクルがニューメキシコ州での2.45 GW規模の「プロジェクト・ジュピター」データセンター構想に関して不可抗力条項を発動したことは、6,640億ドルに上る残存履行義務(RPO)の受注残を予定通り請求可能なクラウド売上へと変換するにあたり、事業推進上のリスクが高まっていることを浮き彫りにしています。
- 設備投資の急増と過去最高の信用リスク:第1四半期における前例のないAIインフラ設備投資額は285億ドルに達し、フリーキャッシュフローはマイナス54億ドルへと悪化しました。また、総負債とオフバランスのリースコミットメントの合計が1,500億ドルを超えたことで、5年物クレジット・デフォルト・スワップ(CDS)スプレッドは過去最高となる227ベーシスポイントへと急騰しました。
- 売上高の偏重とOpenAIとの取引先リスク:アナリストらはオラクルの著しい顧客集中リスクに強い懸念を示しています。今後のクラウド売上成長の非常に大きな割合がOpenAIによる3,000億ドル規模の複数年契約に依存しており、オラクルは単一のスタートアップ顧客が抱える継続的な資金燃焼(キャッシュバーン)や事業運営上のリスクに財務面で直接晒されています。
- 営業利益率の低下とウォール街による投資判断引き下げ:RBCなどの調査会社による投資判断の引き下げでは、利益率の低いAIクラウドインフラ(営業利益率約38.6%)が高利益率の従来のデータベースソフトウェア(歴史的に約46.9%)を代替することによる構造的な利益率の押し下げが強調されているほか、四半期ごとに14億ドルを超える支払利息が純利益率をさらに圧迫しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。