


10月1日のSalesforce Inc (CRM) 終値は3.10%上昇:投資家が知っておくべき情報



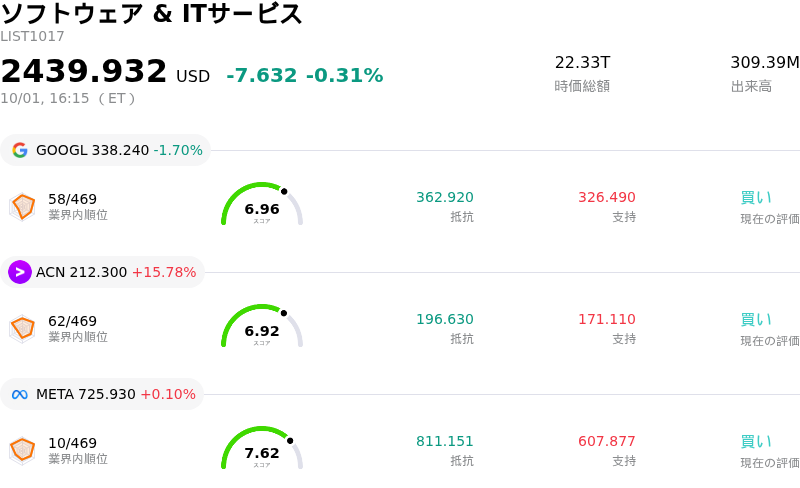
Salesforce Inc (CRM) 終値は3.10%上昇しました。ソフトウェア & ITサービスセクターは0.31%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 下落 1.70%、Accenture PLC (ACN) 上昇 15.78%、Meta Platforms Inc (META) 上昇 0.10%。
本日のSalesforce Inc(CRM)の株価上昇の要因は何ですか?
同社のエンタープライズ向け人工知能(AI)ロードマップを巡る戦略的進展に対し、投資家が好意的に反応したことで、セールスフォースの株価は上昇の勢いを見せた。AI顧客調査スタートアップのListen Labsをはじめとする戦略的買収により、同プラットフォームの自律型エージェント・エコシステムに対する信頼感が高まっており、こうした買収はAgentforceおよびAIforceツールにおける意思決定ワークフローを直接強化している。自動化されたエンタープライズ・ソフトウェアにより深いリアルタイムの顧客文脈を統合することで、セールスフォースは実用的なAIアプリケーションへの需要に積極的に応えており、同社の製品群が現代の企業システム基盤に不可欠な構成要素であり続けているとの安心感を投資家に与えている。
ウォール街からの好意的な見解や独自の顧客調査データも、同社株の更なる支援材料となった。オッペンハイマーなどのウォール街のアナリストは、底堅いIT支出予算と広範な採用傾向を強調し、調査対象となった企業顧客の大多数がAgentforceプラットフォームを積極的に活用していると指摘した。企業顧客が試行段階から本格的な本番運用へと徐々に移行するにつれ、市場参加者は、より上位のAI対応ソフトウェアエディションへの移行が追い風となり、年間経常収益(ARR)が数年にわたって拡大すると見込んでいる。同社のイベント「Dreamforce」を受けた最近のアナリストによるレポート更新は、経営陣の長期売上高目標および多層的な収益化構造に対する確信を補強するものとなった。
より広範なセクター動向や魅力的なファンダメンタルズ指標も、当日の取引活性化に寄与した。従来型のソフトウェアライセンスに対するAIの破壊的影響を巡る市場の議論から一時的なボラティリティが生じた時期を経て、機関投資家は、ハイブリッド型や従量課金型のAI価格設定を通じて、セールスフォースが従来のシートベースモデルを超えて拡大する能力を一段と評価するようになっている。拡大する営業利益率、堅調な業績ファンダメンタルズ、そして大規模な自社株買いプログラムを含む継続的な株主還元策に支えられ、同社株はソフトウェアセクター全体で強い買い注文を集めた。
Salesforce Inc(CRM)のテクニカル分析
技術的に見ると、Salesforce Inc (CRM)はMACD(12,26,9)の数値が-6.914で、中立のシグナルを示しています。RSIは53.098で中立の状態、Williams%Rは61.887で売りの状態を示しています。ご注意ください。
Salesforce Inc(CRM)のファンダメンタル分析
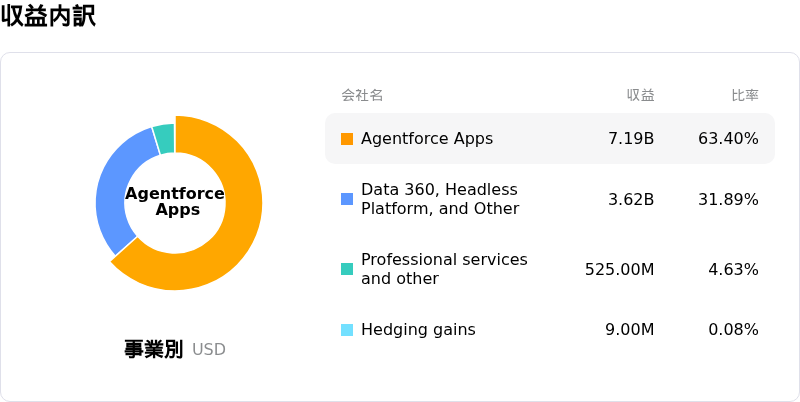
Salesforce Inc (CRM)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$41.52Bで、業界内で13位です。純利益は$7.46Bで、業界内では15位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$288.30、最高は$475.00、最低は$160.00です。
Salesforce Inc(CRM)に関する詳細
企業固有のリスク:
- Agentforceのパイロット版から有料導入への転換における難航: オッペンハイマーが公表した独自の企業調査データによると、調査対象の企業顧客の85%がAIプラットフォーム「Agentforce」をテスト運用しているものの、半数近くがパイロット段階にとどまっており、初期の関心を利益率の高い有料の本番導入へと結びつけることに顧客が躊躇している現状が示されています。
- AI導入によるライセンスシートのカニバリゼーション(侵食): セールスフォースの収益化モデルはユーザーを上位のプレミアムAI階層へアップセルすることに大きく依存していますが、大企業での浸透率は現在、中核ユーザーのわずか5%にとどまっています。機関投資家向けのアナリストは、自律型AIエージェントの登場により、主力のSales CloudやService Cloud全体でシート単位のソフトウェアライセンス需要が削減するリスクがあると警告しています。
- レガシーセグメントによるオーガニック売上高への下押し圧力: アナリストの最新レポートでは、AI製品のモメンタムと基盤となるオーガニック売上高成長との間に根強いギャップがあることが強調されており、Commerce CloudやTableauなどのレガシー事業部門における継続的な低迷により、下半期のオーガニック成長率は7%〜9%に制限されています。
- 役員・インサイダーによる自社株売却とバリュエーションの敏感性: 取締役や経営幹部による株式売却を記載した最近のSECフォーム4届出書(クレイグ・コンウェイ取締役による保有株の45%超の清算を含む)は市場の懸念を強めており、四半期の業績見通し(ガイダンス)が高水準なアナリスト予想に届かない場合、株価が急激な価格調整を受けるリスクを抱えています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。