


10月1日のTower Semiconductor Ltd (TSEM) 値動きは7.46%上昇:投資家が知っておくべき情報



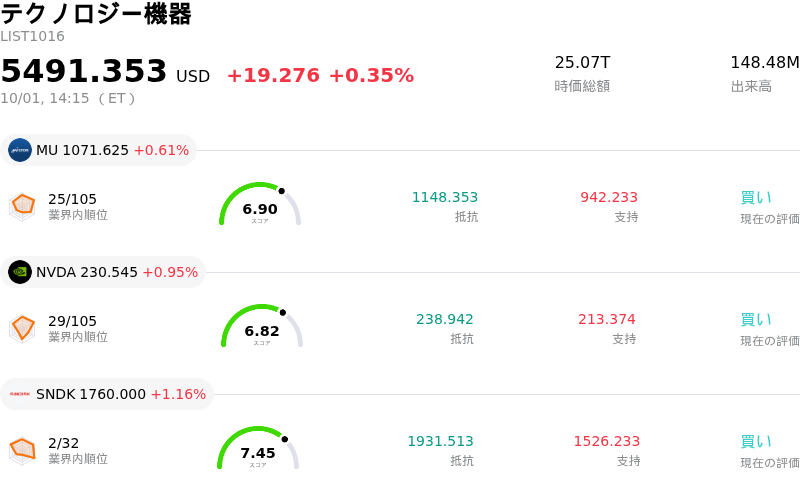
Tower Semiconductor Ltd (TSEM) 値動きは7.46%上昇しました。テクノロジー機器セクターは0.35%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 0.83%、NVIDIA Corp (NVDA) 上昇 0.97%、SanDisk Corporation (SNDK) 上昇 1.62%。
本日のTower Semiconductor Ltd(TSEM)の株価上昇の要因は何ですか?
タワーセミコンダクターは、ウォール街の手厚い調査カバレッジをはじめとする機関投資家向けの好材料が重なり、顕著な上昇軌道を描きました。大手投資銀行は、同社が主要なアナログおよびシリコンフォトニクスファウンドリとして重要な地位を占めている点を強調しました。アナリストらは、人工知能(AI)データセンター群における光接続トランシーバーに不可欠なシリコンフォトニクスチップの需要が加速していると指摘しました。ハイパフォーマンス・コンピューティング(HPC)アーキテクチャの拡大に伴い、同社の光接続部門が大幅な年平均売上高成長を達成するという長期予測に対し、市場は大きな期待を示しました。
順調な戦略の実行も投資家心理を一段と後押ししました。光学イノベーター企業との提携により開発された光エンジン向け光集積回路(PIC)の商業大量出荷に関する最近の発表は、同社が重要なAIハードウェアサプライヤーへと移行していることを浮き彫りにしました。さらに、生産能力の拡張計画や次世代AIインフラに焦点を当てたグローバル技術シンポジウムの開催は、同社の技術的な優位性(モート)を証明する形となりました。これらの事業面でのハイライトにより、ハイパースケール・クラウドプロバイダーによる帯域幅と電力効率の要求の高まりから同ファウンドリが十分な恩恵を受けられる好位置にあるとの期待が強まりました。
さらに、同社株のベンチマーク株価指数への採用に伴い、機械的なポートフォリオのリバランスやパッシブ型上場投資信託(ETF)による買いが誘発されたことで、資金流入も追い風となりました。株式市場全体の平均株価が低調に推移した同日の取引で、同社株は半導体関連銘柄のセクターリーダーとして際立った存在感を示しました。機関投資家による強力な買い、持続的なモメンタム、そしてアナリストによる目標株価の上方修正が相まって、AI接続ソリューションの長期的な成長を見据える投資家のポジション構築が進む中、同社株は広範な市場を上回るパフォーマンスを記録しました。
Tower Semiconductor Ltd(TSEM)のテクニカル分析
技術的に見ると、Tower Semiconductor Ltd (TSEM)はMACD(12,26,9)の数値が6.180で、買いのシグナルを示しています。RSIは58.488で中立の状態、Williams%Rは6.840で買われ過ぎの状態を示しています。ご注意ください。
Tower Semiconductor Ltd(TSEM)のファンダメンタル分析
Tower Semiconductor Ltd (TSEM)はテクノロジー機器業界に属しています。最新の年間売上高は$1.57Bで、業界内で36位です。純利益は$220.47Mで、業界内では33位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$321.06、最高は$365.44、最低は$278.00です。
Tower Semiconductor Ltd(TSEM)に関する詳細
企業固有のリスク:
- バリュエーションの低下および過度な上昇のリスク:TSEMの株価収益率(PER)を半導体セクター平均の約49倍を大幅に上回る90倍近くまで押し上げた数ヶ月間にわたる急激な上昇を受け、四半期決算が高まった成長期待に届かない場合、株価は急激な反落や利益確定売りにさらされるリスクが高まっています。
- 設備投資および生産能力拡大に伴うリスク:タワーの成長軌道には巨額の資金投入が必要であり、日本での40億ドル規模のデュアルトラック拡大計画や2026年までに11億5,000万ドルを超える設備投資に代表されます。顧客の受注確定やファブ稼働率が低下した場合、深刻な実行リスクや利益率の圧迫をもたらす可能性があります。
- シリコンフォトニクスおよびAIインフラへの集中リスク:タワーが予想する売上成長加速の相当部分は、AIデータセンター向け光トランシーバー用シリコンフォトニクスプラットフォーム「PH18DA」の大量採用に依存しており、特定顧客への偏重や光アーキテクチャのシフト、競合ファウンドリからの競争脅威に対して同社を脆弱な立場に置いています。
- 日中株価の不安定さと反転のボラティリティ:個人投資家の心理の変化に加え、アナリストによるカバレッジ開始やインデックス組み入れに伴う機関投資家のリバランスが利益確定売りを増加させており、直近の取引において株価は5%を超える急激な日中の値動きや反落を記録しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。