


10月1日のLumentum Holdings Inc (LITE) 値動きは7.76%上昇:主な推進要因が明らかにされました



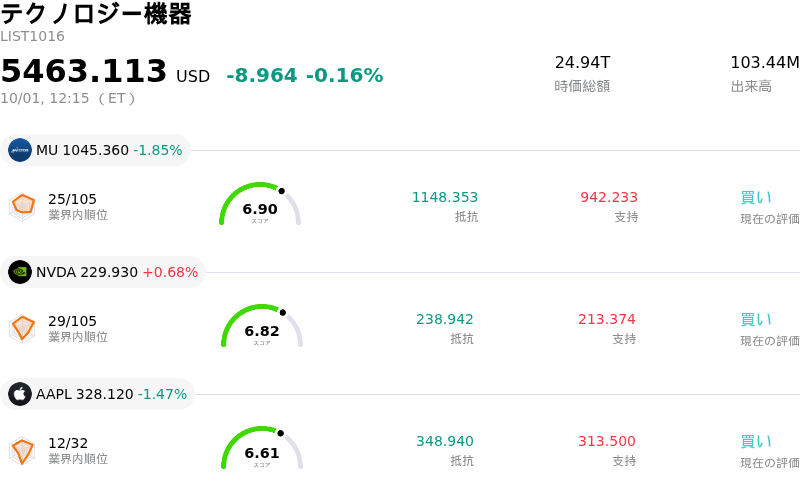
Lumentum Holdings Inc (LITE) 値動きは7.76%上昇しました。テクノロジー機器セクターは0.16%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 1.98%、NVIDIA Corp (NVDA) 上昇 0.70%、Apple Inc (AAPL) 下落 1.48%。
本日のLumentum Holdings Inc(LITE)の株価上昇の要因は何ですか?
人工知能(AI)インフラストラクチャ関連銘柄に対する機関投資家の旺盛な買い意欲が光ネットワークセクター全体に広がる中、ルーメンタム・ホールディングスは強い上昇トレンドを示しました。株価上昇の主な要因となったのは、ハイパースケール・データセンターにおいてコ・パッケージド・オプティクス(CPO)や光サーキット・スイッチングの導入が予想以上のペースで進んでいることを指摘したセルサイド調査機関による強気なレポートです。金融アナリストは、光スイッチング構成における数十億ドル規模の獲得可能な最大市場(TAM)の拡大に触れ、同社がその中心的な恩恵を受けると位置づけています。さらに市場レポートは、従来の銅線相互接続から高度なフォトニクス・ソリューションへの移行を加速させている主要AIチップメーカーに対し、ルーメンタムが重要なサプライヤーとしての地位を確立している点を強調しました。
重要な戦略的パートナーシップや近く控える技術デモの機会も、投資家の期待感をさらに後押ししました。ルーメンタムは最近、主要なテクノロジーパートナーとの提携を発表し、高スループットなAIワークロード向けに設計された高密度光相互接続システムおよび次世代レーザーモジュールを公開することを明らかにしました。また、今後開催される主要な業界コンピューティング・サミットでの登壇に関する発表を通じて、高出力レーザー光源、面発光レーザー(VCSEL)、ならびに光サーキット・スイッチングにおける同社の指導的地位が改めて確認されました。こうした革新的な成果は、AIデータセンターの容量拡張に伴い、同社が高粗利益率を誇るコンポーネントの長期供給契約を確保するとの見方を一段と強めています。
株価上昇の背景には、高速クラウド・トランシーバーやレーザー部品への膨大な需要に支えられた、主要製品ライン全体にわたる堅実な事業モメンタムが存在します。主要レーザー分野における需給の引き締まりが価格決定力を同社にもたらし、売上高の伸びと利益率の拡大を後押ししています。高水準のバリュエーション倍率や、事前計画に基づく定期的なインサイダーによる自社株売却が一時的な日中のボラティリティ要因となっているものの、市場の圧倒的な関心は依然としてAI向け光ハードウェアの長期的かつ構造的な成長軌道に注がれています。
Lumentum Holdings Inc(LITE)のテクニカル分析
技術的に見ると、Lumentum Holdings Inc (LITE)はMACD(12,26,9)の数値が15.921で、買いのシグナルを示しています。RSIは64.024で中立の状態、Williams%Rは11.416で買われ過ぎの状態を示しています。ご注意ください。
Lumentum Holdings Inc(LITE)のメディア報道
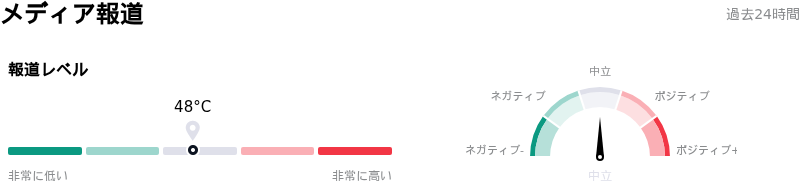
メディア報道に関して、Lumentum Holdings Inc (LITE)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Lumentum Holdings Inc(LITE)のファンダメンタル分析
Lumentum Holdings Inc (LITE)はテクノロジー機器業界に属しています。最新の年間売上高は$3.01Bで、業界内で13位です。純利益は$-6.94Bで、業界内では59位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1128.85、最高は$1400.00、最低は$600.00です。
Lumentum Holdings Inc(LITE)に関する詳細
企業固有のリスク:
- 極めて巨額なGAAP純損失と高水準のバリュエーション・マルチプル:78億ドルの非キャッシュ債務消滅費用によって生じたルーメンタムの直近72億ドルのGAAP純損失は、格付け引き下げを招いたほか、27倍近くに達する高水準な株価売上高倍率(P/S倍率)により、同社株は日中の高いボラティリティに晒されています。
- 通信セグメントにおける在庫調整の長期化:大手通信顧客における過剰在庫の継続により、ネットワークインフラの期待されていた循環的回復が遅れており、非クラウド部門の売上成長を抑制しています。
- 高速光技術の量産拡大に伴う利益率への圧迫:買収資産の統合と並行して800Gおよび1.6T光トランシーバーの量産を拡大したことで、初期の製造歩留まり低下や生産能力増強コストの増加が生じ、短期的な粗利益率低下を招いています。
- AI向け光部品における競争激化とハイパースケラーへの集中:コヒレント(Coherent Corp)やアプライド・オプトエレクトロニクス(Applied Optoelectronics)といった光部品メーカーとの競争激化に加え、限られたハイパースケール・クラウド顧客への著しい売上依存が重なり、業務執行や価格決定におけるリスクとなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。