


10月1日のMizuho Financial Group Inc (MFG) 値動きは4.34%下落:主な推進要因が明らかにされました



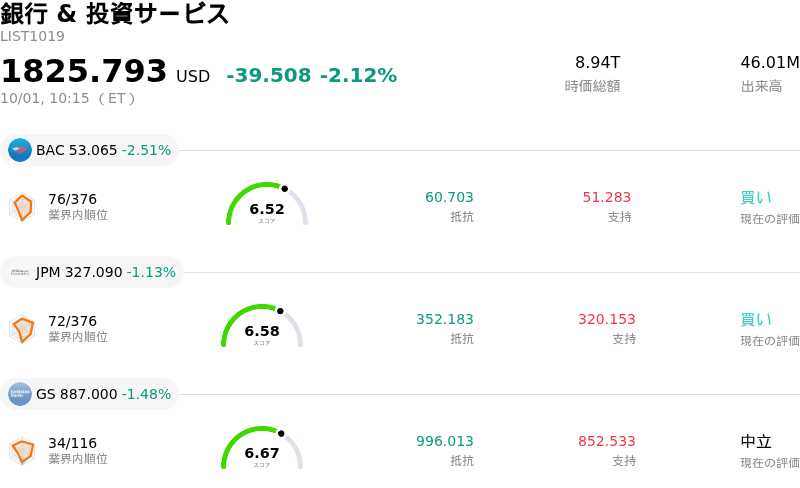
Mizuho Financial Group Inc (MFG) 値動きは4.34%下落しました。銀行 & 投資サービスセクターは2.12%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Bank of America Corp (BAC) 下落 2.51%、JPMorgan Chase & Co (JPM) 下落 1.13%、Goldman Sachs Group Inc (GS) 下落 1.48%。
本日のMizuho Financial Group Inc(MFG)の株価下落の要因は何ですか?
みずほフィナンシャルグループは、9月末の取引終了時に大規模な自社株買いプログラムが正式に完了したことを受け、構造的な市場の追い風が後退したことで顕著な下押し圧力にさらされました。同行が予定されていた株式消却に先立ち数十億円規模の自社株買い枠を使い切ったことで、株式市場は毎日の継続的な機関投資家による買い支えを失いました。日銀の利上げや通期業績予想の上方修正を背景とした数カ月にわたる堅調な上昇を経て、投資家は自社株買いの終了を利益確定の好機と捉え、国内株式と米国預託証券(ADR)の双方で利益確定売りの波が広がりました。
マクロ経済の逆風と為替市場のボラティリティが、日中の下落幅をさらに拡大させました。指標国債利回りの変動に加え、ドル円レートの推移が国際的な金融機関セクター全体に圧力をかけました。世界市場が各中央銀行の政策見通しの変化を消化する中、国境を越えて展開する銀行株へのリスク許容度が低下しました。国内の金利正常化シナリオを背景にこれまで市場をアウトパフォームしていた日本のメガバンクも、機関投資家マネーが短期的な利回り差や為替リスクを再評価する中で、より広範なセクターローテーションに直面しました。
テクニカル面での調整や四半期末のポートフォリオ調整も、下落の動きを強めました。直近の数年来高値を受けてテクニカル指標が買われ過ぎを示したことで、アルゴリズム取引やモメンタム戦略による自動売りシグナルが誘発されました。さらに、四半期の切り替わりを受けて機関投資家はポートフォリオのリバランスと金融セクターへの配分調整を行いました。みずほのファンダメンタルズの見通しは、純利ざやの拡大、健全な自己資本比率、堅調な手数料収入によって引き続き支持されているものの、自社株買いの支えの終了とマクロ主導のリスク回避が重なり、当日の取引では大幅な売りに見舞われました。
Mizuho Financial Group Inc(MFG)のテクニカル分析
技術的に見ると、Mizuho Financial Group Inc (MFG)はMACD(12,26,9)の数値が-0.097で、中立のシグナルを示しています。RSIは44.080で中立の状態、Williams%Rは86.478で売られ過ぎの状態を示しています。ご注意ください。
Mizuho Financial Group Inc(MFG)のファンダメンタル分析
Mizuho Financial Group Inc (MFG)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$26.18Bで、業界内で19位です。純利益は$7.29Bで、業界内では16位です。会社概要
過去1か月で複数のアナリストが同社を強力買いと評価しました。目標株価の平均は$13.07、最高は$13.07、最低は$13.07です。
Mizuho Financial Group Inc(MFG)に関する詳細
企業固有のリスク:
- バリュエーションの縮小と成長減速:最近の機関投資家による分析では、みずほの過去の純利益急増が一時的な利益押し上げ要因に一部依存していた点が強調されており、巡航利益は現在の会社予想を下回ると試算されています。株価が数年来の高値圏で推移し、利益成長率が1桁台へと減速すると予想されるなか、純利ざや拡大を維持できなければ、MFGはマルチプルの縮小に対して脆弱な状態となります。
- 構造的なROEの遅れと競合に対する規模の劣勢:みずほは、自己資本利益率(ROE)およびリテール部門の規模において、三菱UFJや三井住友といった日本の主要メガバンクの後塵を拝し続けています。広範な消費者金融やリース事業を欠くことから、MFGはホールセール業務、債券資本市場、資産運用への依存度が高く、機関投資家や法人の取引量減速に対してトップライン収益がより敏感に反応する構造となっています。
- 金利変動性と国内信用リスク:日銀の金融引き締め政策は純利ざやを拡大させる一方で、国内指標金利の上昇は日本の法人借り手の利払い負担を増大させます。借入コストの上昇は国内の信用コストや不良債権を増加させる恐れがあるほか、世界的なイールドカーブの変化は、みずほの外国証券ポートフォリオに時価評価損をもたらすリスクを伴います。
- 政策保有株式に伴う自己資本エクスポージャー:みずほは、国内取引先企業との過去からの政策保有株式を相当規模保有しています。このポートフォリオ構造は、同行の規制上の自己資本の一部を広範な国内株式市場の動向に連動させるため、株式市場の下落局面においてバランスシートの重荷となり、資本の不効率を生み出す原因となります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。