


9月25日のTower Semiconductor Ltd (TSEM) 値動きは7.64%上昇:値動きの背後にある要因



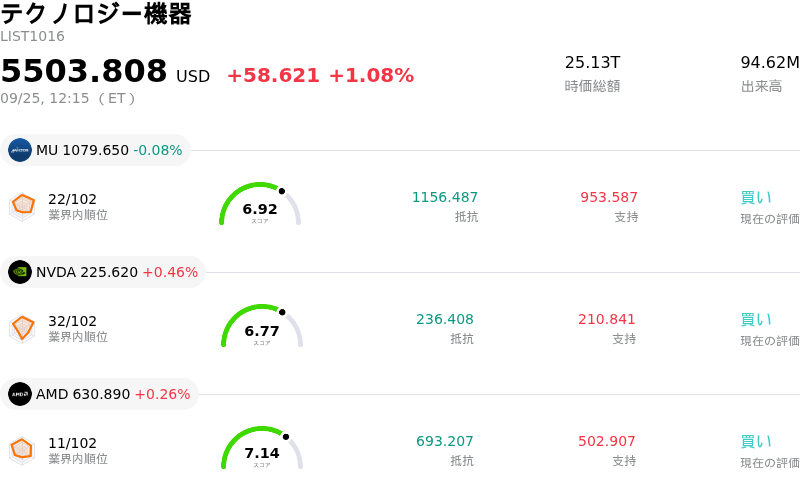
Tower Semiconductor Ltd (TSEM) 値動きは7.64%上昇しました。テクノロジー機器セクターは1.08%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 0.08%、NVIDIA Corp (NVDA) 上昇 0.48%、Advanced Micro Devices Inc (AMD) 上昇 0.26%。
本日のTower Semiconductor Ltd(TSEM)の株価上昇の要因は何ですか?
みずほ証券が投資判断「アウトパフォーム」と高水準の目標株価を設定してカバレッジを開始したことを受け、タワー・セミコンダクターの株価は本日、強い上昇モメンタムを見せました。みずほ証券は、次世代光接続トランシーバーに使用されるシリコンフォトニクスチップの主要ファウンドリとして、同社が確立している圧倒的な市場ポジションを強調しました。人工知能(AI)ワークロードがかつてないデータ伝送帯域幅を求めるなか、データセンターのアーキテクチャはより高帯域幅の規格へと急速に移行しています。アナリストは、光接続トランシーバー向けシリコンフォトニクス市場が今後数年間で大幅に拡大し、タワー・セミコンダクターが大きな市場シェアを獲得して収益成長を加速させると予測しています。
アナリストによる前向きな見解は、バークレイズやスティフェルを含む主要投資会社による最近のカバレッジ開始や目標株価の引き上げに続くものであり、ウォール街全体に広がる強気心理を一層補強しています。さらに、光ネットワーキング開発企業との提携によるレーザー統合型光集積回路(PIC)チップの大量出荷が最近発表されるなど、具体的な事業上の進展が機関投資家の信頼をより強固なものにしています。この商用化は、異種統合シリコンフォトニクス分野におけるタワー・セミコンダクターの高度なプロセスリーダーシップを実証するものであり、半導体メーカーがハイパースケールAIデータセンター特有のスケーリングや電力効率の課題に対処することを可能にします。
市場戦略の観点から見ると、今回の株価急騰は、AIハードウェアのサプライチェーンにおいて重要なボトルネックとなる特化型半導体ファウンドリへの資金シフトを反映しています。金利動向などの広範なマクロ経済要因がセクター全体のボラティリティを生み出し続ける一方で、シリコンフォトニクスおよびシリコンゲルマニウムのプロセスプラットフォームに対する旺盛な需要に牽引されたタワー・セミコンダクター固有のカタリストが、株価上昇の強力な独立した支えとなりました。光接続がAIインフラにとって不可欠となるなか、投資家は同社が生産能力を拡大し、引き上げられた長期収益目標を達成できる能力に引き続き注目しています。
Tower Semiconductor Ltd(TSEM)のテクニカル分析
技術的に見ると、Tower Semiconductor Ltd (TSEM)はMACD(12,26,9)の数値が6.644で、中立のシグナルを示しています。RSIは55.219で中立の状態、Williams%Rは13.338で買われ過ぎの状態を示しています。ご注意ください。
Tower Semiconductor Ltd(TSEM)のファンダメンタル分析
Tower Semiconductor Ltd (TSEM)はテクノロジー機器業界に属しています。最新の年間売上高は$1.57Bで、業界内で36位です。純利益は$220.47Mで、業界内では33位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$324.06、最高は$365.44、最低は$278.00です。
Tower Semiconductor Ltd(TSEM)に関する詳細
企業固有のリスク:
- 高水準なバリュエーション倍率:実績PER(株価収益率)が85倍から90倍近辺で取引されており、5年平均中央値の24.5倍や半導体セクター平均の約49倍を大幅に上回っています。成長期待が縮小した場合、株価は急激な価格調整のリスクが高まります。
- インサイダーによる大規模な自社株売却:開示情報によると、過去1年間でインサイダーによる買い付けがゼロである一方、売却額は6,000万ドルを超えています。最高経営責任者(CEO)のラッセル・エルワンガー氏による2,580万ドルの株式売却を筆頭に、現在の株価水準に対する主要幹部の慎重な姿勢を示唆しています。
- AIインフラ設備投資サイクルへの感応度:AI関連半導体銘柄の最近の日中ボラティリティを背景に、データセンター事業者が光接続やシリコンフォトニクス・インフラの展開を減速させた場合、同社は下落リスクの高まりに直面します。
- 事業執行および設備投資リスク:9億2,000万ドルを超える設備投資(CapEx)を伴う積極的な拡張ロードマップは利益率リスクを高め、持続的な最終需要に先駆けて生産能力が稼働した場合、循環的な需要縮小や稼働率のボトルネックによってフリーキャッシュフローが損なわれるリスクに晒されます。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。