


9月25日のDell Technologies Inc (DELL) 始値は3.63%上昇:完全な分析



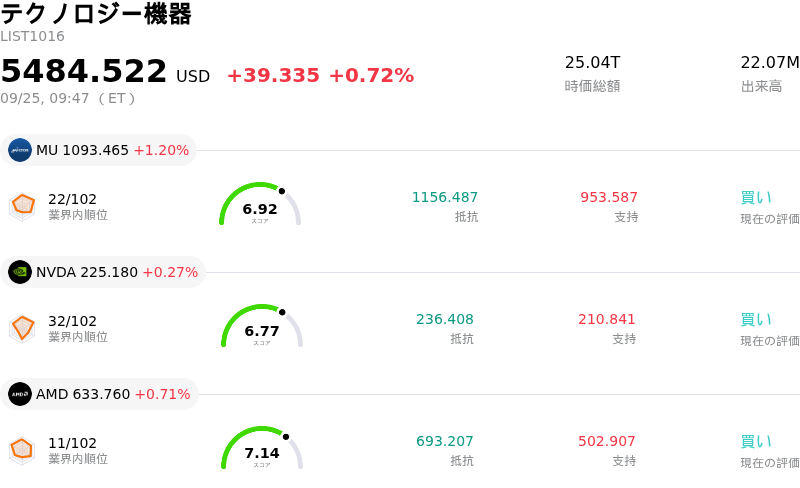
Dell Technologies Inc (DELL) 始値は3.63%上昇しました。テクノロジー機器セクターは0.72%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 0.79%、NVIDIA Corp (NVDA) 上昇 0.18%、Advanced Micro Devices Inc (AMD) 上昇 0.50%。
本日のDell Technologies Inc(DELL)の株価上昇の要因は何ですか?
デル・テクノロジーズの株価は、極めて好調なファンダメンタルズを背景としながらも、市場参加者が直近の経営陣によるインサイダー取引の開示内容を消化するなかで日中のボラティリティが高まり、結果として上昇しました。事前に定められた取引計画に基づく定例的な自社株売却を記載した米証券取引委員会(SEC)提出書類をきっかけとした初期の下押し圧力は、その後、活発な押し目買いへと一転しました。投資家は、経営陣の利益確定売りが同社の中核事業や成長軌道の悪化を示すものではないと認識し、一時的な株価の弱含みを魅力的な買い場と捉える動きを強めました。
こうした強気モメンタムの根底には、人工知能(AI)インフラ分野におけるデルの支配的な地位があります。ウォール街のアナリストは、AI最適化サーバーの受注残高の急増や、数十億ドル規模に拡大する企業需要を指摘し、目標株価を相次いで引き上げています。直近の財務開示では、過去最高の売上高成長や大幅な市場予想越えの業績、通期業績見通しの上方修正が強調され、AIサーバーの導入が長期的な収益の見通しと営業レバレッジをもたらし続けるとの確信を機関投資家に与えました。
サーバーの好調さを補完するように、AI機能がパーソナルコンピューティングやエッジデバイスへと拡大するなか、デルのより広範な商用ハードウェアエコシステムも勢いを増しています。Geminiを搭載した法人向け製品をはじめとする次世代AI統合型ノートPCの最近の投入は、企業におけるAI導入のライフサイクル全体を取り込むという同社の取り組みを強く示すものです。健全な財務指標と堅固な資本構造管理も相まって、機関投資家は拡大を続けるハードウェアおよびインフラ分野におけるデルの戦略的位置付けに引き続き高い確信を持っています。
Dell Technologies Inc(DELL)のテクニカル分析
技術的に見ると、Dell Technologies Inc (DELL)はMACD(12,26,9)の数値が-4.204で、中立のシグナルを示しています。RSIは57.724で中立の状態、Williams%Rは43.435で買いの状態を示しています。ご注意ください。
Dell Technologies Inc(DELL)のメディア報道
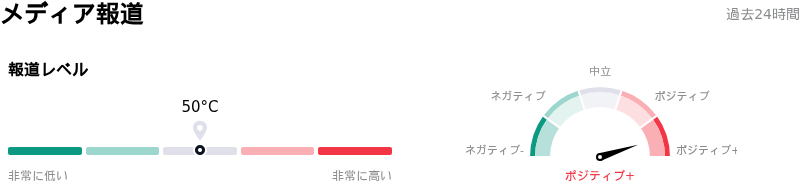
メディア報道に関して、Dell Technologies Inc (DELL)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Dell Technologies Inc(DELL)のファンダメンタル分析
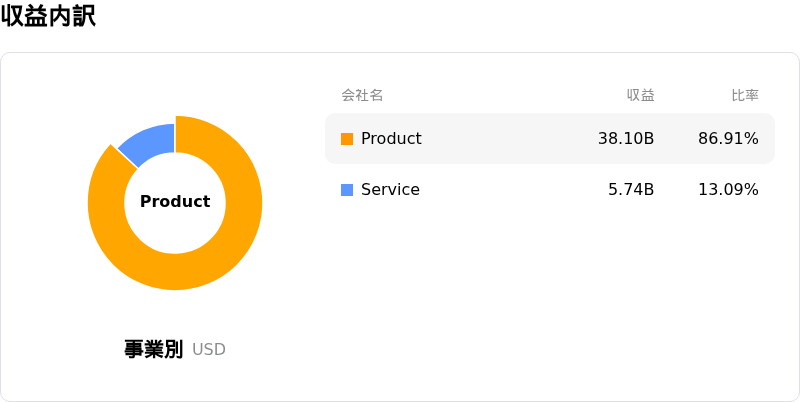
Dell Technologies Inc (DELL)はテクノロジー機器業界に属しています。最新の年間売上高は$113.54Bで、業界内で2位です。純利益は$5.94Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$578.08、最高は$700.00、最低は$480.00です。
Dell Technologies Inc(DELL)に関する詳細
企業固有のリスク:
- AIハードウェアのマージン圧迫:高利益率のストレージソリューションと比較して利益率が低いAI最適化サーバーに牽引された急速な売上拡大は、全体の売上総利益率を縮小させ続け、四半期業績の質を低下させています。
- キャッシュフロー創出の遅れと部品価格の上昇:営業キャッシュフロー創出は売上高の伸びから大幅に遅れており、メモリ部品(NAND/DRAM)コストの上昇や、大量のサーバー受注残に伴う運転資金の圧迫が影響しています。
- 成長減速に対するバリュエーションの感応度:複数四半期にわたる大幅な株価上昇を受け、高水準にある予想PERなどの評価倍率は、AIインフラ支出が減速するか市場予想を下回った場合、機関投資家による格下げに対して株価を脆弱な状況に置いています。
- 主力ハードウェアにおける価格圧迫:従来の商用PCや既存企業向けサーバー全般における価格圧力とコモディティ化は、資本集約的なAIサーバー導入を補うために不可欠な高利益率の収益源を浸食するリスクをもたらしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。