


9月22日のAlibaba Group Holding Ltd (BABA) 始値は3.22%上昇:値動きの背後にある事実



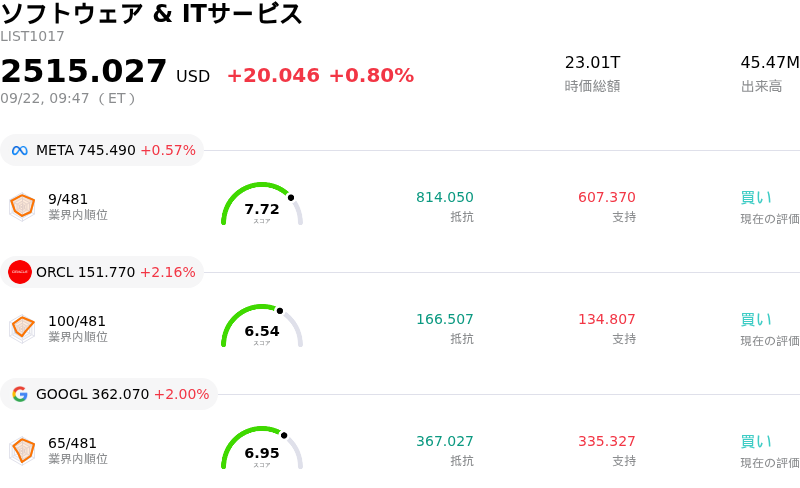
Alibaba Group Holding Ltd (BABA) 始値は3.22%上昇しました。ソフトウェア & ITサービスセクターは0.80%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 0.69%、Oracle Corp (ORCL) 上昇 2.06%、Alphabet Inc Class A (GOOGL) 上昇 1.77%。
本日のAlibaba Group Holding Ltd(BABA)の株価上昇の要因は何ですか?
アリババ・グループ・ホールディングの株価は、杭州で開催された同社の年次イベント「雲棲大会(Apsara Conference)」における重要な技術アップデートを市場参加者が好感する中、日中のボラティリティが高まりつつも堅調な推移を見せました。本日の株価上昇の主な原動力となったのは、アリババの半導体部門であるT-Head(平頭哥)による「Zhenwu V900」プロセッサの発表です。前世代と比べて3倍の性能向上を実現した国内最高峰の人工知能(AI)チップと位置付けられるこのアクセラレータは、高密度なモデル学習や複雑な推論クラスタに対応するよう設計されています。これと並行して、経営陣は最大10兆パラメータ規模に達する次世代基盤モデルの開発計画を提示するとともに、世界的なデータセンターの計算能力における長期的な大規模拡張を目指す方針を明らかにしました。一連の発表により、加速するクラウドサービスおよびAIインフラに対する企業需要を取り込むアリババの戦略に対する投資家の信頼が強まりました。
資本配分や利益率への圧迫を巡る最近の議論を経て、一連の発表は強力なファンダメンタルズ上の買い材料となりました。ウォール街の複数の証券会社が目標株価を引き上げ、ハードウェアやクラウドアーキテクチャへの巨額の設備投資を、エンドツーエンドのAIエコシステム構築に向けた極めて重要な一歩と評価したことで、機関投資家の投資心理が改善しました。また、最近の資金調達活動に続いて関係者による自社株買いが行われたことも投資家の安心感を強め、従来の電子商取引(EC)依存から高利益率のクラウド計算サービスへと軸足を移す同社の戦略的転換に対し、社内の意思統一が図られていることを示しました。独自のハードウェア設計とモデルの規模拡大の双方を自社でコントロールすることで、アリババは地域クラウド市場における主導権を強化すると同時に、海外製半導体の供給制約リスクを一定程度回避できる立ち位置を築いています。
日中のボラティリティは、市場参加者が積極的な資本投下と広範なマクロ経済動向や国際貿易上の懸念事項を天秤にかける中で、活発なポジション構築や短期的な利益確定売りが行われたことを反映しています。取引中の価格変動にもかかわらず、テクニカル指標が好転したことで持続的な買い圧力が強まり、株価を押し上げました。今後は、商用チップ生産の実行スケジュール、今後の決算サイクルにおけるクラウド事業収益の再加速、そして世界的なテクノロジー貿易を取り巻く規制環境の動向が、短期的な株価軌道を左右することになります。
Alibaba Group Holding Ltd(BABA)のテクニカル分析
技術的に見ると、Alibaba Group Holding Ltd (BABA)はMACD(12,26,9)の数値が1.720で、中立のシグナルを示しています。RSIは58.400で中立の状態、Williams%Rは7.732で買われ過ぎの状態を示しています。ご注意ください。
Alibaba Group Holding Ltd(BABA)のファンダメンタル分析
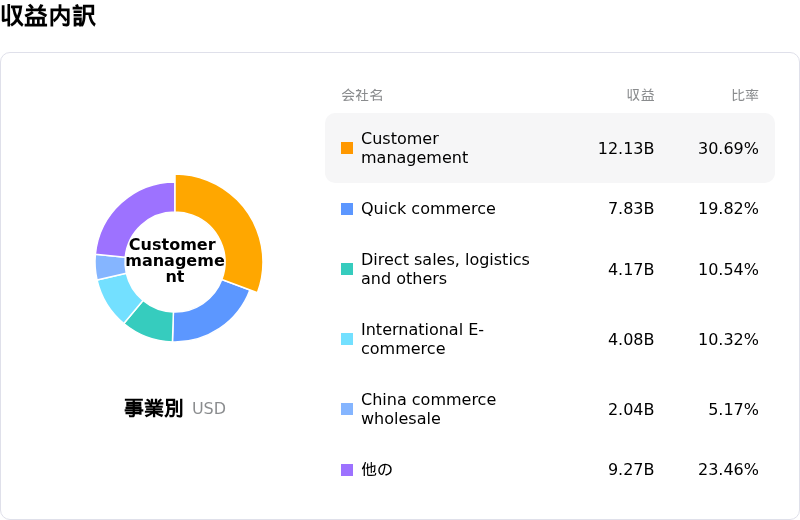
Alibaba Group Holding Ltd (BABA)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$144.14Bで、業界内で5位です。純利益は$14.91Bで、業界内では8位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$183.80、最高は$220.10、最低は$95.00です。
Alibaba Group Holding Ltd(BABA)に関する詳細
企業固有のリスク:
- 株主資本の希薄化:最近香港で完了した800億香港ドル(約102億ドル)に上る大規模な公募増資は1株当たりの価値を大幅に希薄化させ、アリババが多額のネットキャッシュを保有しているにもかかわらず、その資本配分に対する投資家の不満を募らせています。
- 積極的な設備投資と利益率の圧迫:クラウドインフラや独自AIモデルに対する巨額の設備投資計画が営業利益率とフリー・キャッシュ・フローを大きく圧迫しており、リターンの時期が見通せないとしてバーンスタインなどのアナリストが目標株価を引き下げる要因となっています。
- 法的・規制上の集団訴訟リスク:米国防総省による軍事関連企業リスト指定に関する不開示の主張に紐づく証券集団訴訟は、ガバナンスや規制を巡る市場感情の大きな重荷となり続けています。
- 中核コマース事業の減速とコスト圧迫:淘宝(タオバオ)や天猫(Tモール)など国内の中核ECプラットフォームの伸び悩みにより、広告による収入だけでは増加するテクノロジーや物流の固定費を賄いきれず、国内の競合他社に対するシェア低下リスクが顕著になっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。