


9月21日のNebius Group NV (NBIS) 値動きは5.60%上昇:主な推進要因が明らかにされました



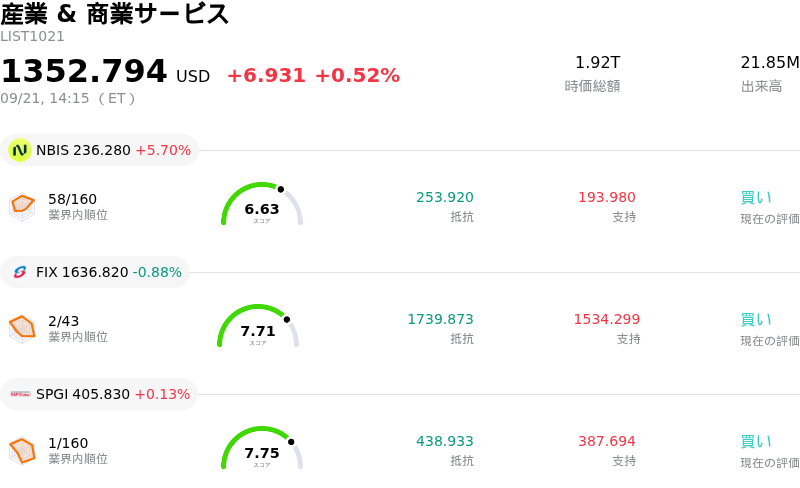
Nebius Group NV (NBIS) 値動きは5.60%上昇しました。産業 & 商業サービスセクターは0.52%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Nebius Group NV (NBIS) 上昇 5.70%、Comfort Systems USA Inc (FIX) 下落 0.88%、S&P Global Inc (SPGI) 上昇 0.13%。
本日のNebius Group NV(NBIS)の株価上昇の要因は何ですか?
ネビウス・グループN.V.(Nebius Group N.V.)は、特化型人工知能(AI)クラウドコンピューティング・インフラにおける同社の価格決定力に対する市場の信頼感の高まりを主因として、株価が堅調な上昇モメンタムを示しました。同社は最近、高性能計算クラスタの供給逼迫と企業向けAI開発者からの旺盛な需要を反映し、プレミアムなエヌビディア製GPUおよびAMD製CPU計算インスタンスの値上げを発表しました。ハードウェアやメモリのコスト上昇を価格転嫁することで、特化型高性能キャパシティが極めて制限された環境下においても、同社が優れた売上高拡大を実現できるという投資家の確信を強化しました。
株式リサーチの観点からは、今後の料金改定が営業利益率の拡大を直接的に支援し、同社の積極的なデータセンター設備投資に対するキャッシュフロー回収期間を短縮させるとみられています。ウォール街のアナリストや機関投資家は、値上げにもかかわらず顧客解約率が低水準にとどまっている証拠を好感しており、企業クライアントが価格感度よりも先端計算リソースへの即時アクセスを優先していることが裏付けられました。売上高の再加速期待やアナリストによる前向きな目標株価の引き上げは、独立系ネオクラウドプロバイダーを取り巻く市場全体の好意的な投資心理を支え続けています。
観測された日中のボラティリティの高さは、活発な取引と市場ポジショニングの変化を浮き彫りにしています。ソフトウェアや従来のクラウド競合他社と比較して高水準なバリュエーション倍率は、同社株をテクノロジーセクター全般の変動や短期的な利益確定売りに敏感な状態にしています。さらに、機関投資家は継続的なインフラ構築に必要な資本集約度、サプライチェーンの調達可能性、大手ハイパースケーラーとの競合展開に対して依然として警戒を怠っておらず、基調的なトレンドはプラスを維持しているものの、取引時間中の価格変動を拡大させる要因となっています。
Nebius Group NV(NBIS)のテクニカル分析
技術的に見ると、Nebius Group NV (NBIS)はMACD(12,26,9)の数値が1.219で、買いのシグナルを示しています。RSIは56.523で中立の状態、Williams%Rは30.797で買いの状態を示しています。ご注意ください。
Nebius Group NV(NBIS)のファンダメンタル分析
Nebius Group NV (NBIS)は産業 & 商業サービス業界に属しています。最新の年間売上高は$529.80Mで、業界内で113位です。純利益は$82.50Mで、業界内では74位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$287.48、最高は$410.00、最低は$144.00です。
Nebius Group NV(NBIS)に関する詳細
企業固有のリスク:
- 資本構造の希薄化と負債の累積: Nebiusが2トランチで実施した45億ドルのシニア転換社債の私募発行は、1年未満で3回目の10億ドル超の負債発行となり、市場心理の重荷となっています。転換社債のクラスA株式への同時交換や95億ドル近くに達する長期負債により、大幅な株式希薄化リスクとバランスシートのレバレッジ懸念が引き続き懸念材料となっています。
- 巨額の設備投資コミットメントによる最終赤字: 第2四半期の売上高は5億8,230万ドルに達したものの、営業費用の増大によりNebiusは1億9,000万ドルの純損失を報告しました。ハードウェアの確保およびデータセンター拠点の拡大に向けた経営陣の2026年の設備投資見通し(200億〜250億ドル)は、キャッシュフローの創出を著しく圧迫しています。
- オンデマンド計算リソースの値上げに伴う顧客との摩擦: Nebiusは、メモリやサーバーの調達コスト高騰に対処するため、2026年10月1日よりオンデマンドのエヌビディア製GPUおよびAMD製CPUクラウドサービス全般で値上げを実施することを顧客に通知しました。中核となる計算能力の価格引き上げは、顧客維持リスクを生み出し、競合するネオクラウドプロバイダーに対して競争上の隙を与えることになります。
- プレミアム・バリュエーションのリスクと空売り圧力の高まり: 同社株は52週高値から20%以上下落しているものの、予想PERは約45倍と高バリュエーションで取引されています。レバレッジリスクや資本コミットメントに対する空売り投資家の根強い懸念を背景に、浮動株の約19%に上る機関投資家の空売り残高が、日中の下落ボラティリティを増幅させています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。