


9月21日のShopify Inc (SHOP) 値動きは5.22%上昇:投資家が知っておくべき情報



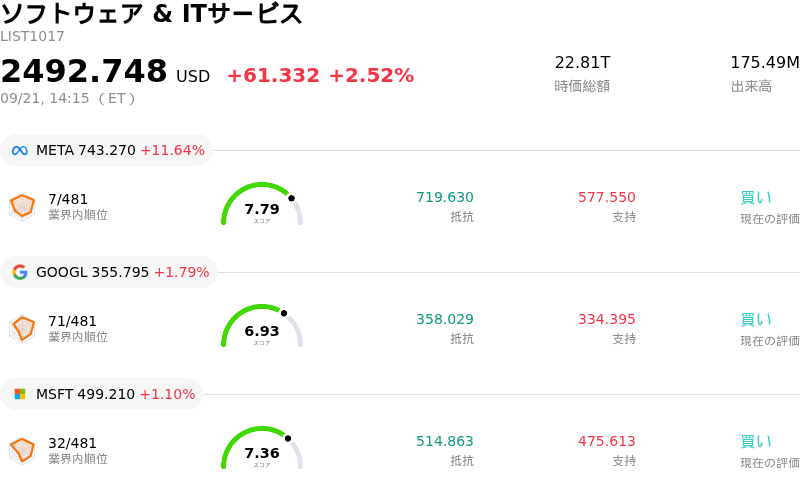
Shopify Inc (SHOP) 値動きは5.22%上昇しました。ソフトウェア & ITサービスセクターは2.52%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 11.71%、Alphabet Inc Class A (GOOGL) 上昇 1.79%、Microsoft Corp (MSFT) 上昇 1.10%。
本日のShopify Inc(SHOP)の株価上昇の要因は何ですか?
テクノロジーセクター全般の上昇に伴い、高成長のデジタルコマースプラットフォームに対する機関投資家の投資意欲が再び高まったことで、Shopifyは本日の取引で大幅な上昇モーメンタムを見せました。金利上昇圧力の緩和と長期国債利回りの安定化は、高バリュエーションのグロース株にとって好適なマクロ経済環境をもたらしました。クラウド型ソフトウェアやECインフラの主要銘柄にリスクオン選好が戻ったことで投資家の心理は上向き、株価は最近のもみ合い水準から急反発しました。
事業面では、事業者(マーチャント)エコシステム全体におけるAI(人工知能)統合の加速が、市場の好意的な評価を引き続き後押ししています。最近のプラットフォーム機能強化、とりわけAI駆動型販売ツール、ワークフロー自動化機能、越境EC機能の強化は、大企業向け事業者の維持率向上および流通取引総額(GMV)の拡大に大きく貢献しました。事業者が自律型ショッピング機能やパーソナライズされたデジタル店舗の活用を深めるなか、市場参加者はShopifyをテクノロジー主導による小売変革の次なる波における最大の恩恵銘柄とみなしています。
ウォール街のセンチメントはおおむね前向きな見方を維持しており、機関投資家による買増しをさらに後押ししています。月前半の短期的な押し目を経て、バリュエーションが長期的なキャッシュフロー指標に即した水準へ調整されたことで、割安感を狙う買い手を引き付けました。アナリストは、売上拡大に対して営業費用が規律ある水準に抑えられていることを背景に、同社の力強い増収軌道とフリーキャッシュフローの改善傾向を指摘し続けています。高い予想バリュエーション倍率によって株価は広範なマクロ変動に敏感であるものの、大企業での導入進展と活発な事業者取引活動の組み合わせが、同プラットフォームの数年規模に及ぶ成長軌道に対する継続的な信頼を裏付けています。
Shopify Inc(SHOP)のテクニカル分析
技術的に見ると、Shopify Inc (SHOP)はMACD(12,26,9)の数値が-2.475で、売りのシグナルを示しています。RSIは48.550で中立の状態、Williams%Rは56.142で売りの状態を示しています。ご注意ください。
Shopify Inc(SHOP)のファンダメンタル分析
Shopify Inc (SHOP)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$11.56Bで、業界内で32位です。純利益は$1.23Bで、業界内では40位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$172.92、最高は$220.00、最低は$120.00です。
Shopify Inc(SHOP)に関する詳細
企業固有のリスク:
- 割高なバリュエーション・マルチプルとガイダンスへの高い感応性: 予想株価収益率(PER)が70倍を超え、株価売上高倍率(PSR)も8.9倍近辺と、ソフトウェアおよびEC業界の平均を大幅に上回る水準で取引されている同社株には、運営上のミスが許される余地がなく、日中のマルチプル低下に対して非常に脆弱である。
- AIインフラコストの上昇と運営上の摩擦: Sidekickなどのプラットフォーム全域にわたるAIツールの急速な導入により、大規模言語モデル(LLM)の計算費用が押し上げられ、短期的な営業利益率が圧迫されている。また、経営陣の内部開示では、プラットフォームのAI移行に伴う実行面での摩擦が継続していることが浮き彫りになっている。
- 中小企業向けD2Cエコシステムにおける競合の脅威: 機関投資家の調査では、Meta Platformsが中小企業(SMB)向けのAIコマースツールを内製化する中で競争が激化しており、Shopifyの既存店売上高成長エンジンおよび加盟店維持に対する構造的リスクとなっていると指摘されている。
- 収益寄与のない戦略的M&Aと利益率への圧迫: Tailwind Labsを含む最近の開発者エコシステム企業の買収は、直近の売上や利益への貢献をもたらさず資金負担を増大させている一方、第3四半期の売上高に対する営業費用の比率は33%〜34%という高水準が見込まれている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。