


9月21日のAccenture PLC (ACN) 値動きは3.33%上昇:値動きの背後にある要因



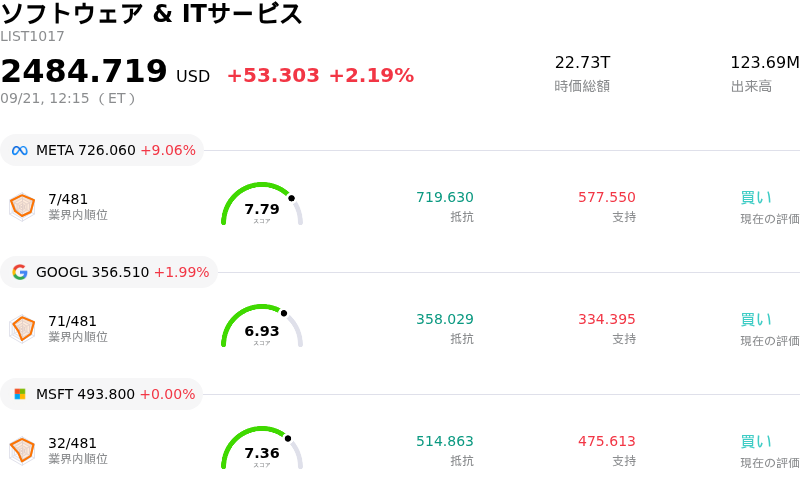
Accenture PLC (ACN) 値動きは3.33%上昇しました。ソフトウェア & ITサービスセクターは2.19%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 8.85%、Alphabet Inc Class A (GOOGL) 上昇 2.08%、Microsoft Corp (MSFT) 上昇 0.01%。
本日のAccenture PLC(ACN)の株価上昇の要因は何ですか?
アクセンチュアの株価は、人工知能(AI)ポートフォリオにおける主要な戦略的進展に対する投資家の強い期待感を背景に、日中に顕著なボラティリティを伴いながら大幅に上昇した。AI研究ラボのアンソロピック(Anthropic)と今後5年間で数十億ドル規模の共同取り組みを実施し、高度なAI安全性評価機能や企業向けフレームワークを構築すると発表したことが、市場心理を大きく好転させた。さらに、AI導入の加速を目的とした中堅市場向けのターゲット買収により、同社の獲得可能な最大市場(TAM)が拡大し、このITサービス大手が企業のデジタル変革の最前線にとどまっているとの安心感を市場参加者に与えた。
この好調な株価動向は、同社の第4四半期決算発表を控え、ウォール街で成長軌道を巡る議論が活発化し、市場の感応度が高まっていた時期に続くものである。最近のアナリストの動きは対照的な見解を浮き彫りにしている。セルサイドによる投資判断の引き下げは、裁量的コンサルティングにおける短期的な需要軟化の可能性や、数ヶ月間の株価回復を経たバリュエーションの高さを指摘した一方、他の大手投資銀行はクラウドおよび生成AIサービスにおける堅調な受注トレンドを根拠に目標株価を引き上げた。本日の買い意欲は、投資家が企業の短期的なIT支出に対する慎重姿勢と構造的なAIの追い風を天秤にかける中で、再び楽観的な成長シナリオへと回帰していることを示している。
市場ダイナミクスおよびテクニカルな観点から見ると、同社株のパフォーマンスは、主要な移動平均線のサポートレベル付近での一時的なテクニカル保ち合いを経て、機関投資家による買い集めが行われたことを反映している。長期的な過去平均を下回る水準で取引されているバリュエーション指標は、健全なバランスシートのファンダメンタルズや配当による下支えと相まって、買い手にとって魅力的なリスク・リターン・プロファイルを提供した。マクロ経済の広範な不透明感や企業のIT予算に関する根強い懸念により、短期的にはボラティリティが高い状態が続く可能性があるものの、市場の好意的な反応は、アクセンチュアの市場におけるリーダーシップとAI主導の拡大戦略に対する持続的な長期的信頼を浮き彫りにしている。
Accenture PLC(ACN)のテクニカル分析
技術的に見ると、Accenture PLC (ACN)はMACD(12,26,9)の数値が-1.967で、中立のシグナルを示しています。RSIは54.097で中立の状態、Williams%Rは47.920で中立の状態を示しています。ご注意ください。
Accenture PLC(ACN)のメディア報道
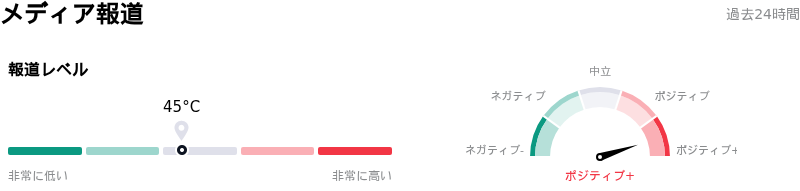
メディア報道に関して、Accenture PLC (ACN)はメディア注目度スコア45を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Accenture PLC(ACN)のファンダメンタル分析
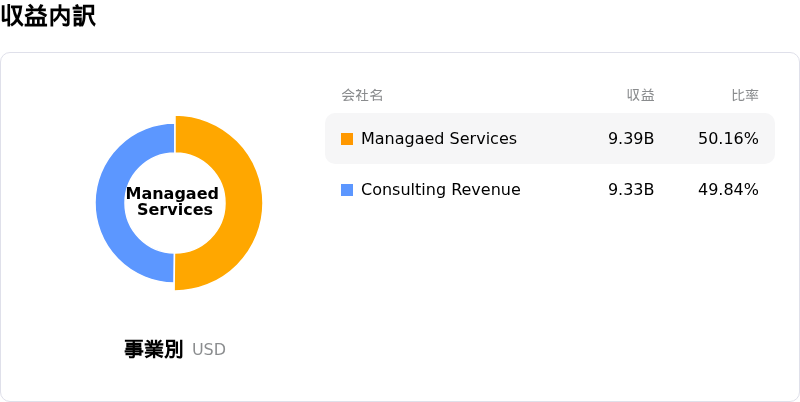
Accenture PLC (ACN)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$69.67Bで、業界内で6位です。純利益は$7.68Bで、業界内では14位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$197.72、最高は$329.00、最低は$130.00です。
Accenture PLC(ACN)に関する詳細
企業固有のリスク:
- セルサイドによるバリュエーションへの警告: グッゲンハイムを含むウォール街のアナリストは、IT関連の求人件数の減少や企業向けコンサルティング支出の継続的な低迷を指摘し、足元の株価回復が顧客の実需から乖離しているとの見方を示したことを受け、「中立」の投資判断を再確認しました。
- 売上高成長の減速: 経営陣が示した現地通貨ベースでの第4四半期売上高見通し(1%〜5%増)は、四半期終盤の需要悪化によりレンジ下限にとどまるリスクがあり、売上高の勢いが市場予想に届いていないとの投資家懸念を引き起こしています。
- 資本配分およびM&A統合リスク: アンソロピックに対する5年間にわたる10億ドルのAI安全性投資コミットメントに加え、当会計年度の買収戦略を90億ドルという巨額の予算に拡大したことは、非オーガニックなソフトウェア追加による収益が本業であるコンサルティングのオーガニックな停滞を相殺できない場合、実行リスクを高め、短期的な利益率低下を招く恐れがあります。
- 役員・内部関係者による継続的な株式売却: 直近の企業開示によると、過去12か月間で内部関係者による株式買付活動は皆無であり、売却額が1,870万ドルに上ったことが明らかになりました。注目度の高い戦略発表が行われているにもかかわらず、経営幹部陣が慎重な姿勢を維持していることが浮き彫りになっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。