


9月21日のCloudflare Inc (NET) 値動きは7.00%上昇:主な推進要因が明らかにされました



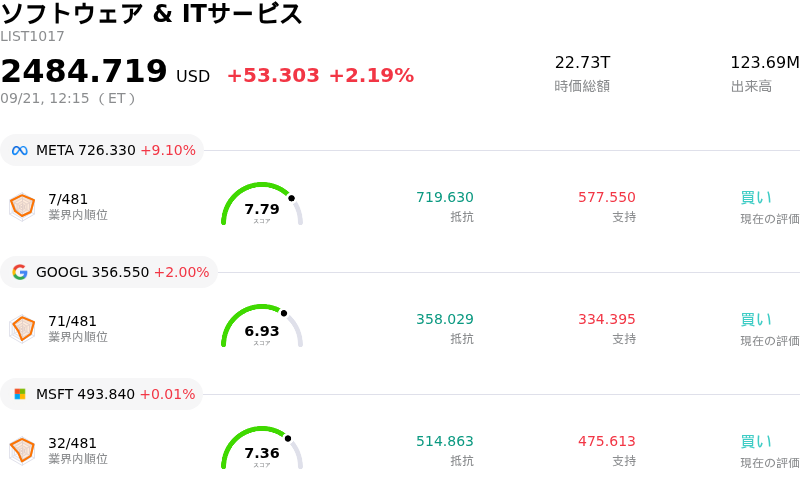
Cloudflare Inc (NET) 値動きは7.00%上昇しました。ソフトウェア & ITサービスセクターは2.19%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 8.85%、Alphabet Inc Class A (GOOGL) 上昇 2.08%、Microsoft Corp (MSFT) 上昇 0.01%。
本日のCloudflare Inc(NET)の株価上昇の要因は何ですか?
Cloudflareは、エッジコンピューティングおよびゼロトラスト・サイバーセキュリティプラットフォームに対する企業需要の加速を背景に、日中のボラティリティの高まりを伴いつつも力強い上昇モメンタムを示した。売上高成長の再加速、堅調な売上高維持率(ネット・ダラー・リテンション)、過去最高の企業顧客獲得数により、機関投資家のマインドは引き続き支えられている。エッジ推論や開発者向け収益化ツールを中心とした継続的な製品拡充に後押しされ、市場参加者は同社を企業向け人工知能(AI)ワークロードにとって不可欠な実行・セキュリティ層とみなす見方を強めている。
最近の戦略的カタリストは、投資家の確信をさらに強めている。詳細なAIクローラーガバナンスやデータ保護の強化といった高度なAI制御機能の導入は、独自のコンテンツやモデルトレーニングに関して高まる企業の要件に直接応えるものである。同時に、FedRAMP High認可を含む公共部門での新たなセキュリティコンプライアンスの承認により、高いセキュリティが求められる政府・防衛分野におけるCloudflareの獲得可能な最大市場(TAM)が大幅に拡大している。ウォール街からのポジティブなリサーチアップデートや、複数の機関投資家向けブローカレッジによる目標株価の上方修正が追加の買いモメンタムを生み出し、株価を数ヶ月ぶりの高値水準へと押し上げている。
しかし、日中の株価変動の激しさは、バリュエーションと貸借対照表の管理を巡る継続的な議論を浮き彫りにしている。広範なクラウド同業他社と比較して高水準の予想売上高倍率で取引されているため、株価は市場のリスク許容度の変化や利益確定売りの圧力に対して敏感な状態が続いている。成長施策の資金調達を目的とした転換社債の発行を含む最近の資本市場活動やインサイダー取引は、ボラティリティを増幅させる短期的な需給要因を生み出している。今後は、エッジAIインフラにおけるリーダーシップを営業レバレッジに結びつけながら、高利益率の成長を維持できるかが持続的なモメンタムの鍵となる。
Cloudflare Inc(NET)のテクニカル分析
技術的に見ると、Cloudflare Inc (NET)はMACD(12,26,9)の数値が7.866で、買いのシグナルを示しています。RSIは64.133で中立の状態、Williams%Rは1.159で買われ過ぎの状態を示しています。ご注意ください。
Cloudflare Inc(NET)のファンダメンタル分析
Cloudflare Inc (NET)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$2.17Bで、業界内で121位です。純利益は$-102.27Mで、業界内では536位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$334.46、最高は$400.00、最低は$160.00です。
Cloudflare Inc(NET)に関する詳細
企業固有のリスク:
- 極めて高いバリュエーションとマルチプル縮小への脆弱性: 52週高値となる338ドルへの急騰後、クラウドフレアは今後12カ月の予想EV/売上高倍率が35倍を超え、予想PERが180倍を上回る極めて高いバリュエーションで取引されています。ウォール街のアナリストは、現在の株価水準には失敗の余地がほとんど残されておらず、マクロ環境や事業執行のつまずきによって、急激な利益確定売りやテクニカルな調整に晒される可能性があると指摘しています。
- 前四半期比でのフリーキャッシュフロー・マージンの悪化: 堅調な売上高成長にもかかわらず、クラウドフレアのフリーキャッシュフロー・マージンは2四半期連続で縮小し、第1四半期の14.55%から第2四半期には9.71%へと低下しました。このマージン圧迫は、高水準の通期事業再編費用および退職金関連費用と相まって、同社が数年かけて進めるGAAPベースの黒字化に向けた短期的な事業執行リスクを生み出しています。
- 役員およびインサイダーによる自社株売却の加速: 最近のSEC Form 4提出書類によると、インサイダーによる大量の売却が明らかになり、役員やインサイダーは過去90日間で1億7,000万ドルを超える株式を売却しました。ミシェル・ザトリン社長やトーマス・セイフェルトCFOによる数百万ドル規模の売却をはじめとする主要幹部の注目の取引は、バリュエーションがピークに達する中で機関投資家の投資心理を冷やし込んでいます。
- 転換社債による株式の希薄化とバランスシートのレバレッジ: クラウドフレアが最近実施した21億7,500万ドルの利率0%転換シニア社債の発行は、将来的な株式希薄化のリスクをもたらす可能性があります。投資家はこの債務増加を注視しており、マクロ環境の緊迫化や成長の減速が生じた場合、積極的な資金展開と高いレバレッジが財務上の柔軟性を圧迫する可能性があると指摘しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。