


9月21日のConocoPhillips (COP) 値動きは3.41%下落:主な推進要因が明らかにされました



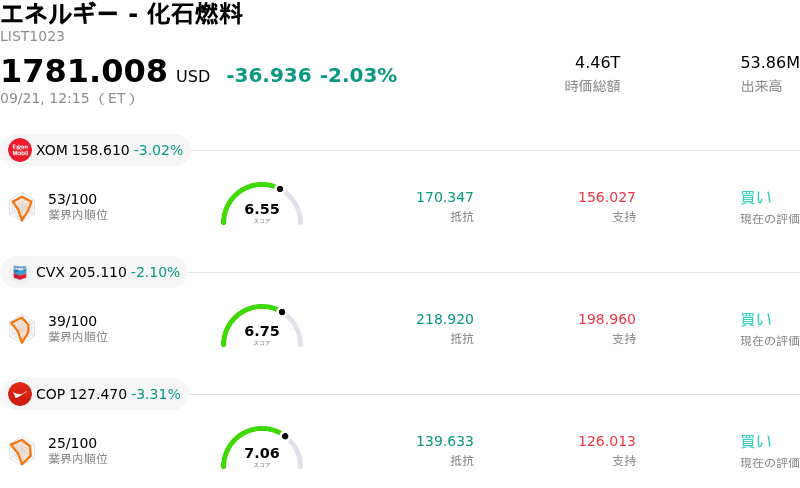
ConocoPhillips (COP) 値動きは3.41%下落しました。エネルギー - 化石燃料セクターは2.03%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Exxon Mobil Corp (XOM) 下落 3.11%、Chevron Corp (CVX) 下落 2.11%、ConocoPhillips (COP) 下落 3.35%。
本日のConocoPhillips(COP)の株価下落の要因は何ですか?
コノコフィリップスは、原油相場の急落を主因に下落圧力に晒され、ボラティリティが高まりました。世界的な供給懸念が後退したことで、指標原油先物は下げ幅を拡大しました。中東の主要な海上チョークポイントを通過するタンカー出荷量の増加に関する報道に加え、パイプラインインフラの復旧進展や積極的な外交対話が、短期的な供給途絶リスクに伴うプレミアムを和らげました。探鉱・生産(E&P)の専業会社であるコノコフィリップスの売上高とフリーキャッシュフロー創出は世界的な原油価格指標に強く連動しているため、同社株は原油先物の下落に特に敏感となっています。
年初来で力強いアウトパフォームを示していたエネルギーセクター全般において、広範な利益確定売りが広がりました。米実質金利の高止まりや底堅い米ドルといったマクロ経済面での逆風も、コモディティ関連株に対するリスク許容度を一段と押し下げました。機関投資家がエネルギー資産からより広範な株式市場へと資金をリポジションしたことが売りに拍車をかけました。さらに、株価が数カ月ぶりの高値近辺で取引された後にテクニカル的な利益確定売りが入ったことで日中の売り勢いが増し、自動化・システム化されたリスク管理の手法が発動しました。
ファンダメンタルズの観点から、投資家はコノコフィリップスの事業執行力と足元のマクロボラティリティの影響を引き続き見極めようとしています。同社は健全なバランスシート、規律ある資本還元方針、ならびにグローバルな液化天然ガス(LNG)ポートフォリオや大型開発プロジェクトにおける長期的成長のカタリストを保持しているものの、企業のキャッシュ損益分岐点水準により、短期的な業績は指標原油価格の変動に左右されやすい傾向にあります。個別企業に関する好材料が乏しい中、マクロ主導によるコモディティの軟調さが同社株の下落方向の動きを支配する主要要因となっています。
ConocoPhillips(COP)のテクニカル分析
技術的に見ると、ConocoPhillips (COP)はMACD(12,26,9)の数値が-2.782で、中立のシグナルを示しています。RSIは43.057で中立の状態、Williams%Rは98.955で売られ過ぎの状態を示しています。ご注意ください。
ConocoPhillips(COP)のメディア報道
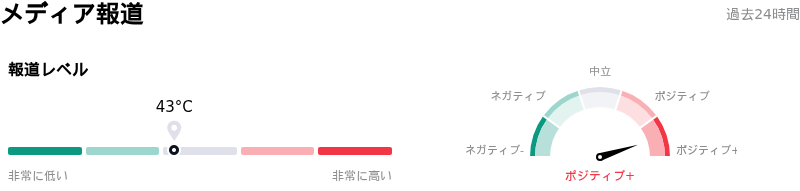
メディア報道に関して、ConocoPhillips (COP)はメディア注目度スコア43を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
ConocoPhillips(COP)のファンダメンタル分析
ConocoPhillips (COP)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$58.94Bで、業界内で13位です。純利益は$7.96Bで、業界内では7位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$146.18、最高は$189.00、最低は$119.34です。
ConocoPhillips(COP)に関する詳細
企業固有のリスク:
- 企業損益分岐点の上昇とアップストリームの感応度: 機関投資家のリサーチによると、コノコフィリップスが設備投資と配当を完全に賄うにはWTI原油価格でバレル当たり約53ドルという高水準の企業損益分岐点が必要とされており、予想外の米原油在庫増を受けて原油価格が反落した際には、フリーキャッシュフロー利回りが下落リスクに対して極めて脆弱な状態に置かれています。
- 大規模なインサイダー売りと割高なバリュエーションの重荷: 直近の取引報告書類から、合計1億4,500万ドルを超える大幅なインサイダーによる純売却が判明しました。テクニカル指標が買われ過ぎを示し、バリュエーションモデルでも株価が推定適正価値(122.58ドル)を上回る水準と位置づけられる中、利益確定売りが誘発され、市場の警戒感を強めています。
- 地政学的逆風と大型プロジェクトの実行リスク: 総生産量の前年比減少は、カタールやリビアにおける主要中東資産の継続的な操業リスクおよび地政学リスクを反映しています。一方で、WillowやPort Arthur LNGといった長期かつ資本集約的なプロジェクトは、コスト超過やスケジュール遅延のリスクを抱えたままとなっています。
- マクロ金融引き締めと設備投資圧力: 高金利環境と金融引き締め政策は資本集約的なE&P(探鉱・生産)企業の資金調達コストを増大させており、基礎となるコモディティ価格が弱含んだ場合、継続的な設備投資要求がリターン指標を圧迫する可能性があるとアナリストは警戒を呼びかけています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。